Les marques automobiles chinoises sont de plus en plus visibles en dehors de leur marché intérieur, notamment avec les modèles électriques et hybrides rechargeables. Leur progression ne repose pas sur un seul avantage. Elle combine la taille du marché chinois, une forte production de batteries, un développement rapide des produits et la volonté d'entrer dans des pays où les constructeurs historiques ont laissé des espaces dans les segments accessibles.
Les États-Unis constituent une exception. Les règles américaines sur les véhicules connectés et les préoccupations liées à la sécurité nationale rendent beaucoup plus difficile la vente directe de voitures chinoises. L'Europe, l'Asie du Sud-Est, le Moyen-Orient et l'Amérique latine présentent un autre environnement commercial, même si chaque région conserve ses propres droits de douane, règles d'homologation et attentes des clients.
La production à grande échelle a accéléré l'électrification
La Chine est le premier marché mondial de la voiture électrique. Les constructeurs locaux ont donc pu développer batteries, plateformes électriques, logiciels et procédés industriels avec une base de clients très importante. L'Agence internationale de l'énergie estime qu'environ 44 millions de voitures électriques circulaient en Chine à la fin de 2025, soit près de 13 % du parc automobile du pays.
Une entreprise qui vend en grand volume peut répartir ses coûts de développement sur davantage de véhicules et négocier les composants en plus grandes quantités. Elle peut aussi corriger rapidement ses produits, puisque les clients locaux connaissent déjà les motorisations électriques. Cela ne signifie pas que chaque modèle chinois est automatiquement meilleur qu'un modèle européen ou japonais. Cela explique en revanche pourquoi les entreprises chinoises ont acquis une maturité industrielle que certains concurrents étrangers construisent encore.
La chaîne des batteries est essentielle. La fiche de l'ACEA consacrée à la dépendance européenne aux importations indique que les producteurs chinois représentaient 83 % de la production mondiale de cellules de batterie en 2023. La Chine domine aussi plusieurs étapes en amont, notamment le raffinage et les matériaux actifs des cathodes et des anodes. Un constructeur qui contrôle mieux l'accès aux cellules maîtrise une partie très coûteuse d'une voiture électrique.
Le rapport équipement-prix est visible immédiatement
Les marques chinoises arrivent souvent avec une proposition facile à comparer : une voiture familiale électrique, un grand écran central, des fonctions connectées, des aides à la conduite et une dotation généreuse pour un tarif compétitif. Le client n'a pas besoin de connaître chaque détail de la chimie de la batterie pour voir ce qui est compris dans la configuration.
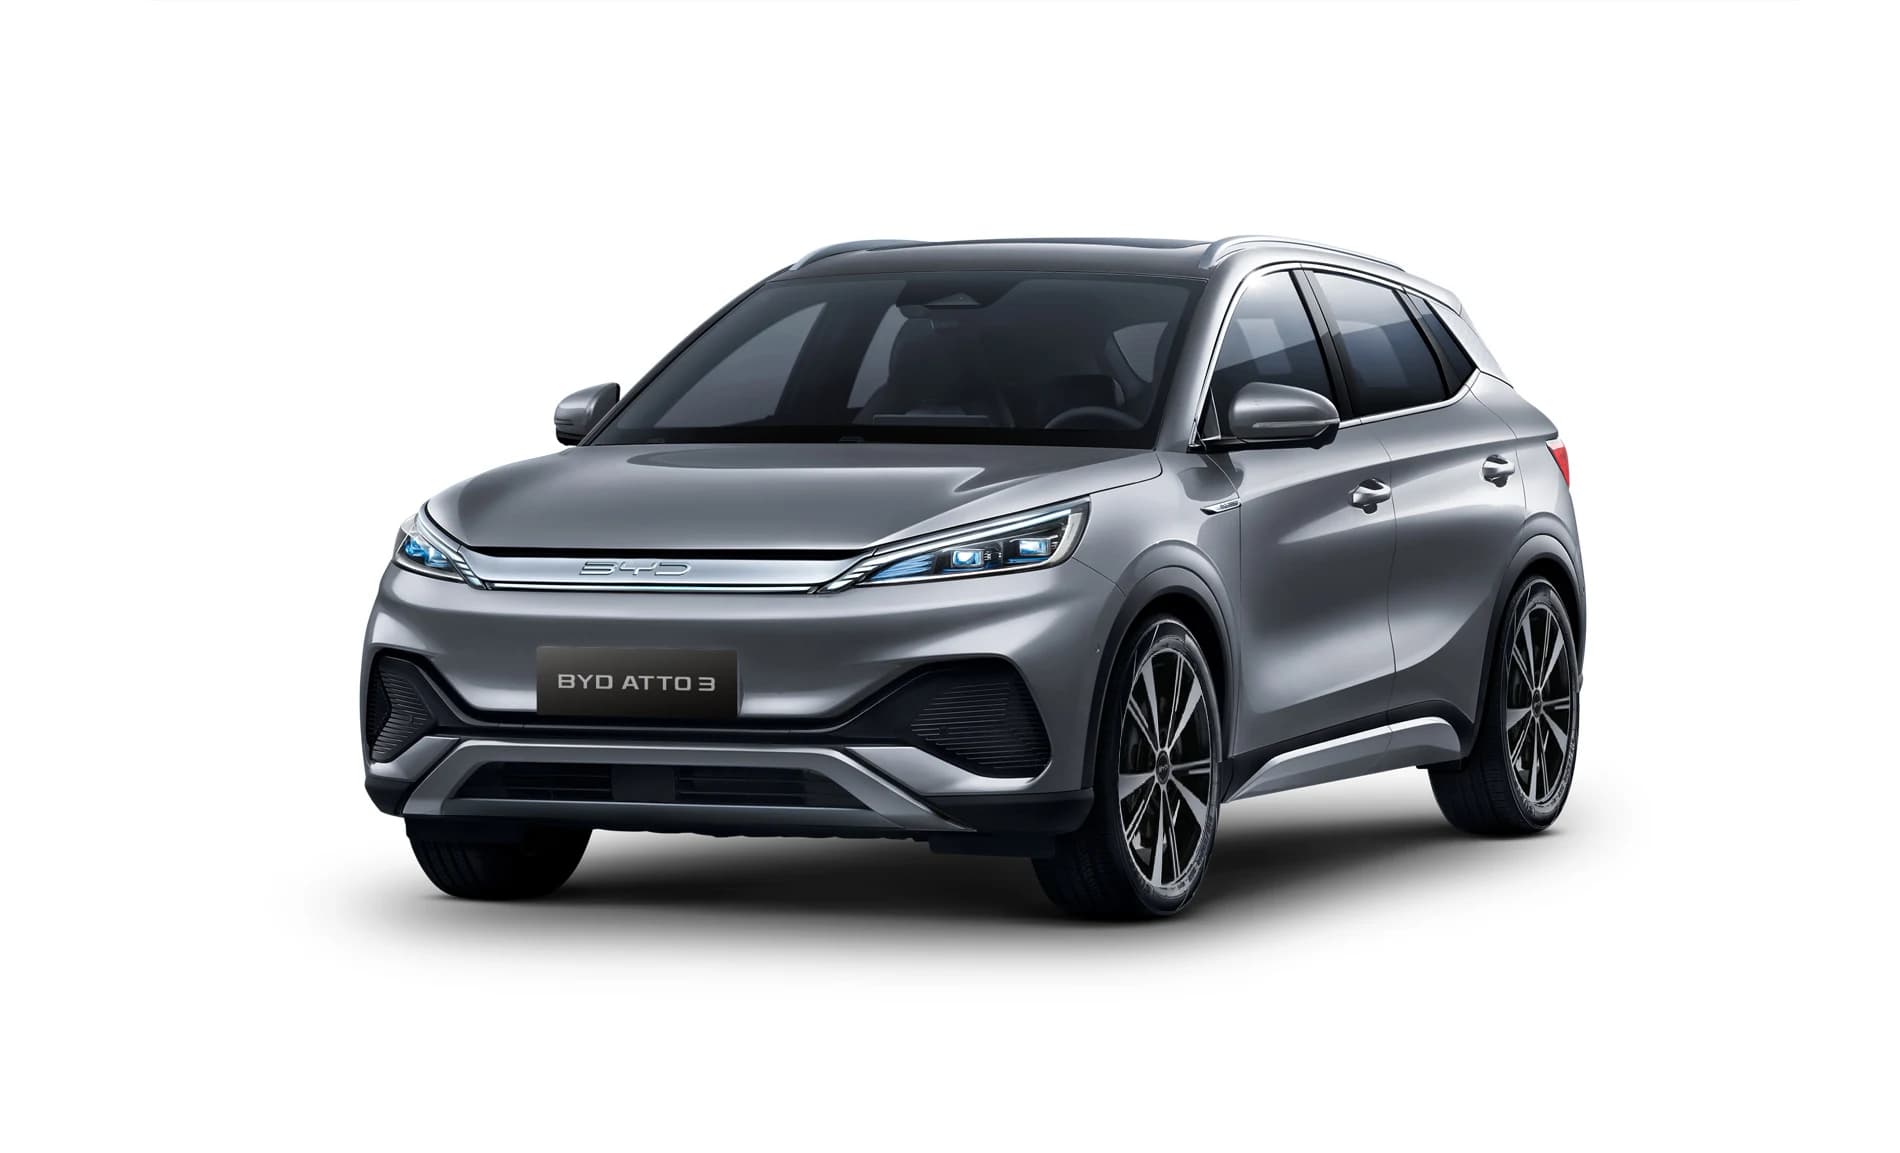
La BYD Atto 3 illustre cette approche. La page officielle de BYD mentionne la plateforme e-Platform 3.0, la batterie Blade, jusqu'à 420 km d'autonomie combinée WLTP et un moteur de 150 kW. Le constructeur annonce un 0 à 100 km/h en 7,3 secondes. Ces valeurs ne suffisent pas à définir le meilleur choix, mais elles montrent pourquoi un SUV électrique chinois peut être comparé aux modèles compacts déjà connus en Europe.
La dotation de série joue aussi un rôle. Certains acheteurs préfèrent trouver connectivité, caméras, grand écran et aides à la conduite inclus plutôt que de multiplier les options. Le compromis peut apparaître plus tard avec le réseau d'entretien, les pièces, les mises à jour logicielles ou la valeur de revente. La première comparaison reste toutefois simple : que reçoit le client pour son budget ?
L'Europe importe déjà beaucoup de voitures produites en Chine
L'Union européenne est un grand marché, avec des règles communes d'homologation et une demande croissante pour les véhicules électrifiés. L'ACEA a indiqué que 1 002 742 voitures particulières produites en Chine ont été importées dans l'UE en 2025, pour une valeur de 13,7 milliards d'euros. Les modèles électriques à batterie représentaient 42,9 % de ce volume. Les voitures produites en Chine comptaient pour 7 % des ventes automobiles de l'UE et 20 % des ventes de voitures électriques à batterie.
Ces chiffres incluent des modèles de marques occidentales fabriqués en Chine, pas seulement des marques chinoises. La distinction est importante : le lieu de production et l'origine du constructeur ne répondent pas à la même question. Les données montrent néanmoins que les usines chinoises occupent désormais une place réelle dans l'approvisionnement automobile européen.
L'Europe est également attractive parce que les consommateurs connaissent déjà les véhicules électriques, les réseaux de recharge et les hybrides rechargeables. Une marque chinoise peut ainsi se concentrer sur le prix, le design, la garantie et la distribution sans devoir expliquer à chaque client le principe de base de la propulsion électrique.
Pourquoi le marché américain est différent
En janvier 2025, le Bureau of Industry and Security du département américain du Commerce a finalisé une règle sur les véhicules connectés. Elle limite certaines importations et ventes qui impliquent des systèmes de connectivité et des logiciels de conduite automatisée ayant un lien suffisant avec la Chine ou la Russie. Le calendrier prévoit des restrictions sur certains logiciels et ventes à partir du millésime 2027 et sur certains matériels à partir de 2030, avec des dispositions plus précoces pour les composants sans année-modèle.
Le département a justifié le dispositif par des risques concernant la sécurité nationale et l'accès aux données. Pour un constructeur chinois, l'entrée sur le marché ne peut donc pas reposer uniquement sur un prix plus bas. Il doit aussi montrer que ses technologies connectées et sa chaîne d'approvisionnement respectent le cadre américain. Cela explique en partie l'attention portée à d'autres régions.
La demande se développe aussi hors d'Europe
Selon l'AIE, les exportations chinoises de voitures électriques ont doublé en 2025. Plus de la moitié des ventes électriques chinoises à l'étranger ont été réalisées sur des marchés autres que l'Europe et les États-Unis. L'Asie du Sud-Est a enregistré une progression de 130 % par rapport à 2024. L'agence indique aussi des hausses de 60 % au Moyen-Orient et de 55 % en Amérique latine.
Ces régions ne recherchent pas toutes la même chose. Dans certains pays, le prix et le coût d'utilisation dominent. Dans d'autres, les clients veulent de grands SUV, sept places ou un hybride rechargeable capable de parcourir de longues distances sans dépendre entièrement de la recharge publique. Les constructeurs chinois peuvent adapter leur gamme et leur distribution plutôt que de compter sur un modèle mondial unique.
La fabrication locale accompagne cette stratégie. L'AIE cite des usines à l'étranger en Thaïlande, au Brésil, en Indonésie et en Malaisie. Produire plus près du client peut réduire l'exposition aux droits appliqués aux véhicules complètement assemblés et raccourcir les délais. Cela crée aussi un réseau industriel local, mais le service après-vente et l'approvisionnement en pièces demandent du temps.
Des obstacles subsistent
Les marques chinoises doivent encore prouver leur fiabilité à long terme, la continuité du support logiciel, la capacité de réparation après accident et la tenue de la valeur résiduelle. Une dotation riche attire l'attention, mais la propriété dépend aussi de la disponibilité des pièces et de la capacité du réseau à diagnostiquer la voiture plusieurs années plus tard.
La politique commerciale ajoute de l'incertitude. L'Europe examine l'effet des importations sur les constructeurs locaux, tandis que les entreprises chinoises répondent avec des usines, des partenariats et plusieurs types de motorisations. La part des voitures produites en Chine ne correspond pas automatiquement à la part des marques chinoises, et la croissance des exportations ne garantit pas à elle seule une rentabilité durable.
Les voitures chinoises gagnent donc des clients hors des États-Unis parce que plusieurs avantages se rencontrent : batteries produites à grande échelle, électrification rapide, prix compétitifs, équipement généreux et volonté d'entrer dans des marchés aux besoins différents. Les règles américaines ferment ou compliquent une destination importante, mais elles ne bloquent pas la stratégie mondiale.