Volkswagen Group espera ahora un margen operativo de hasta el 1% en 2026, frente al 4–5,5% previsto anteriormente. La empresa atribuye el cambio al empeoramiento del mercado chino, al desplazamiento más rápido de la demanda hacia los vehículos eléctricos de batería y a unos efectos extraordinarios de aproximadamente 10.000 millones de euros durante el ejercicio. Los ingresos del grupo seguirían alrededor de 315.000 millones de euros, por lo que el ajuste afecta sobre todo a la rentabilidad.
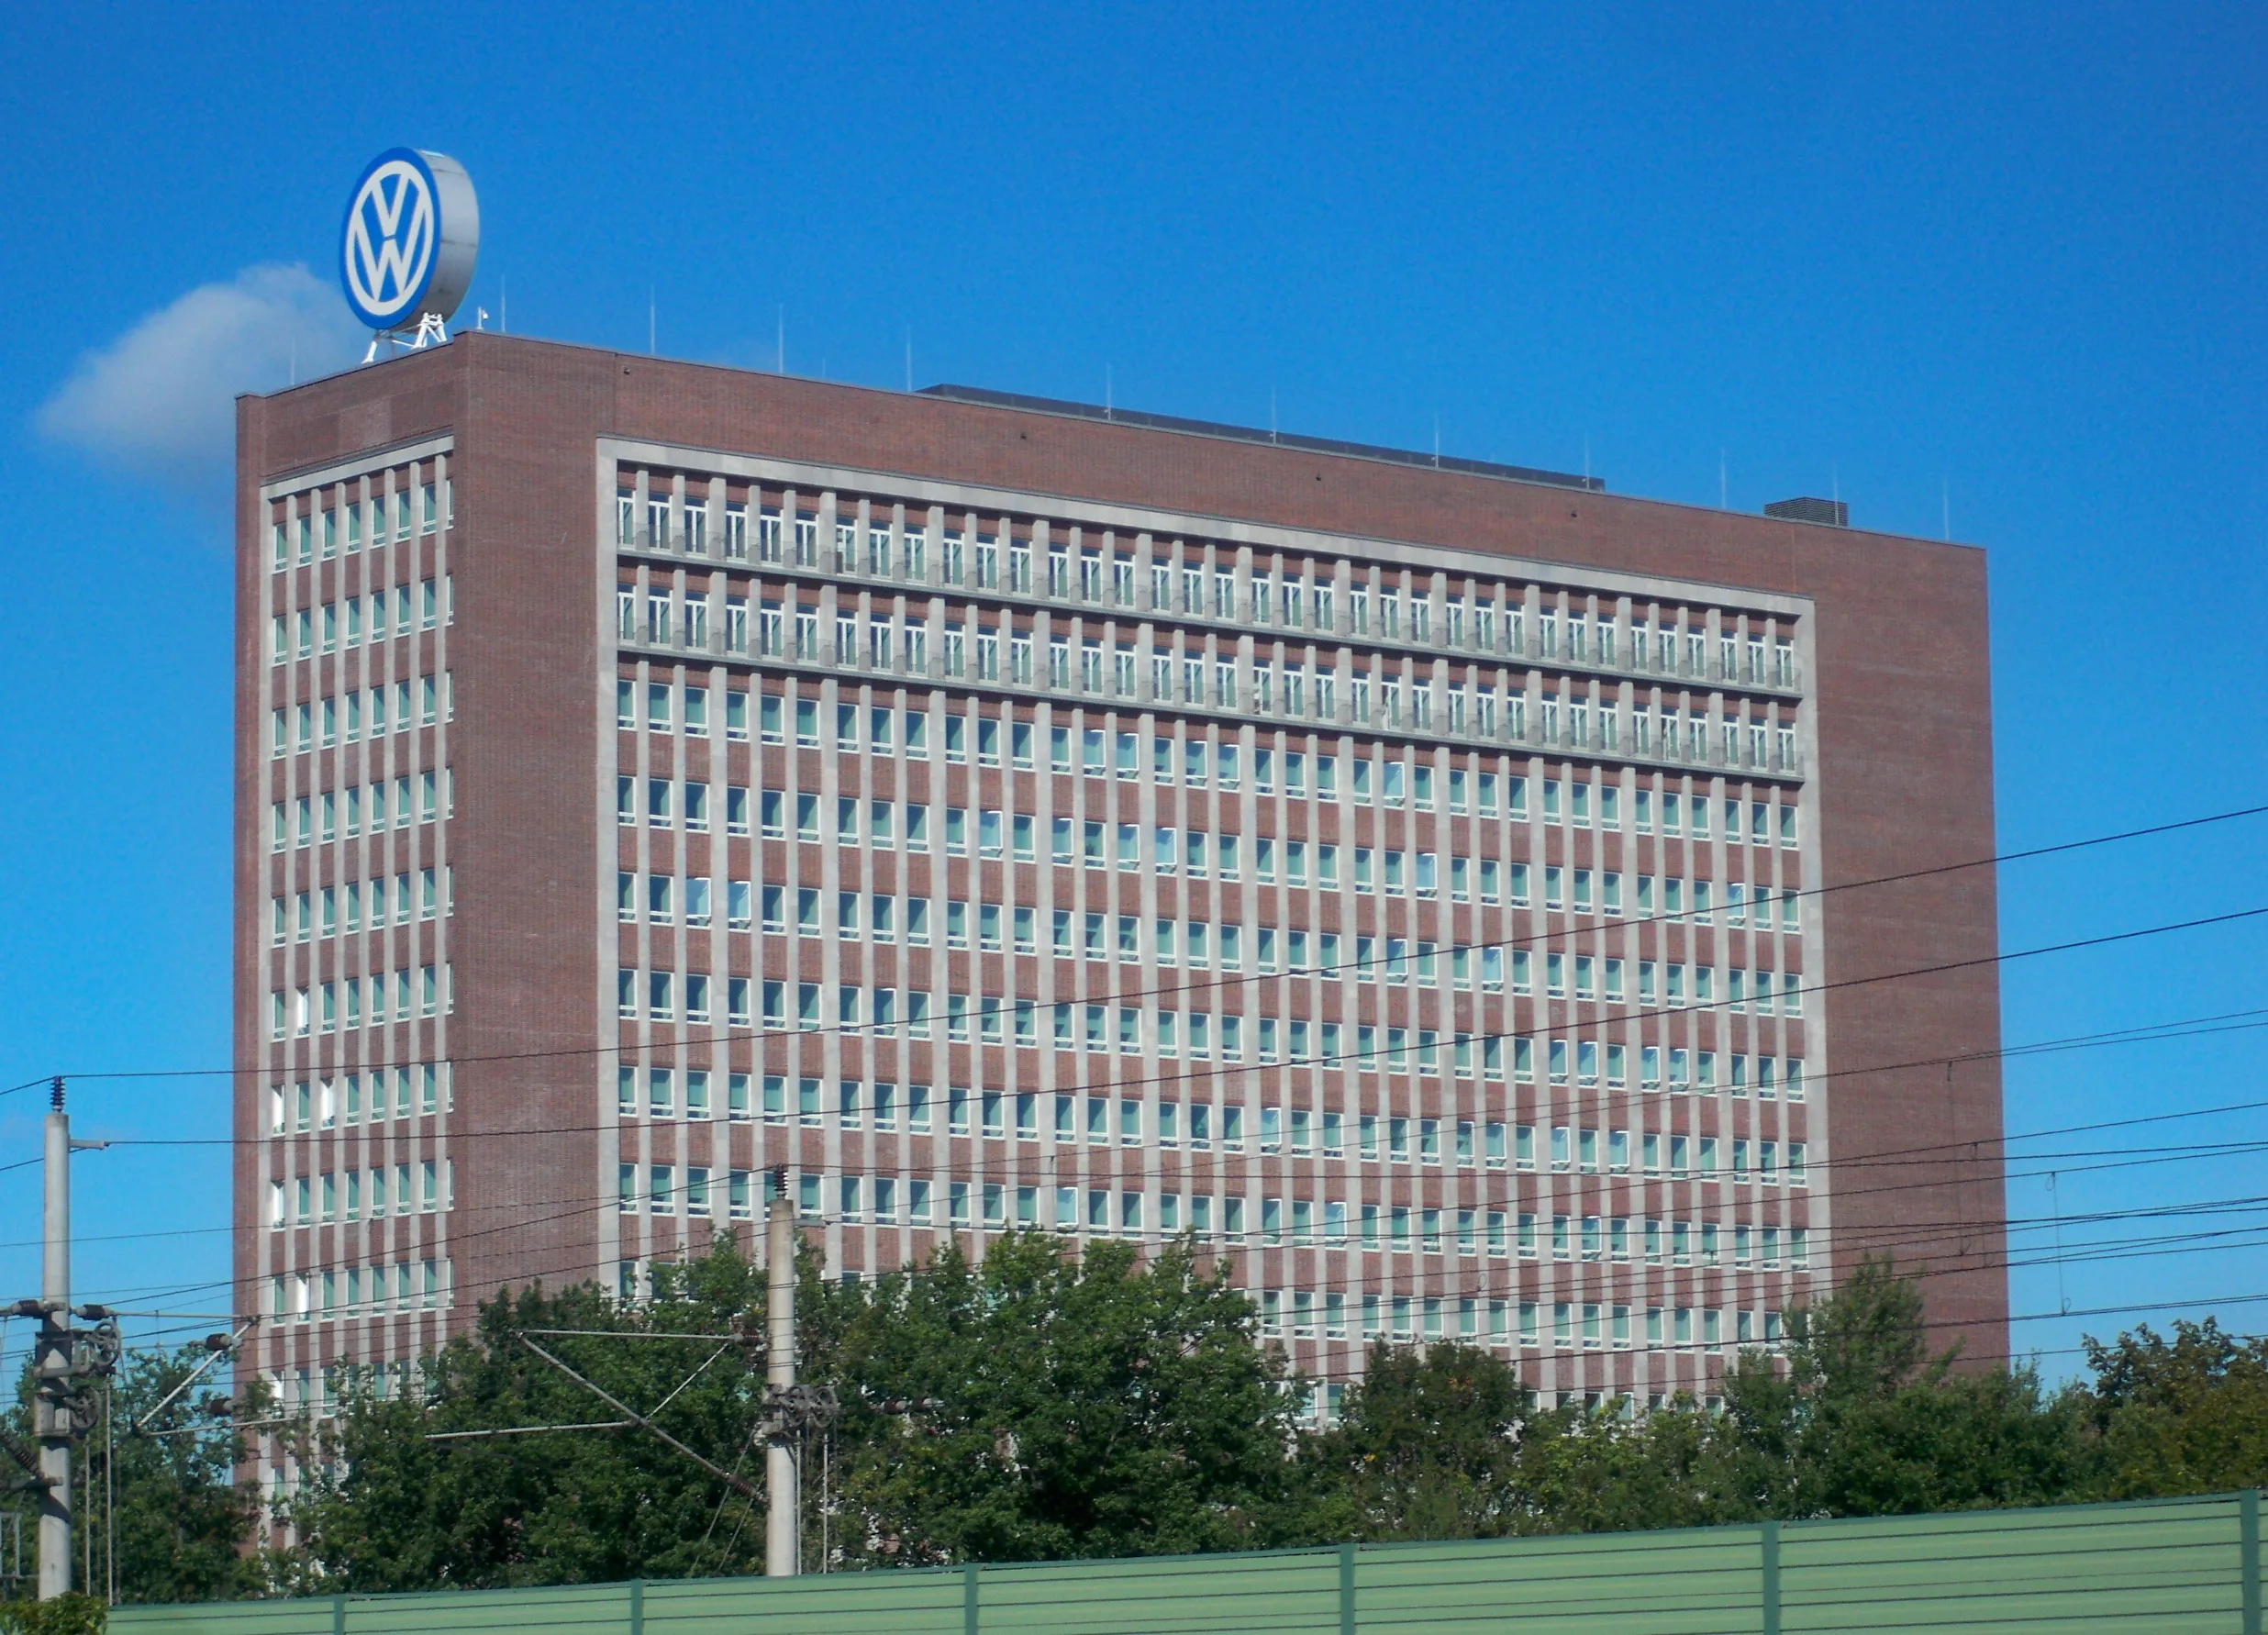
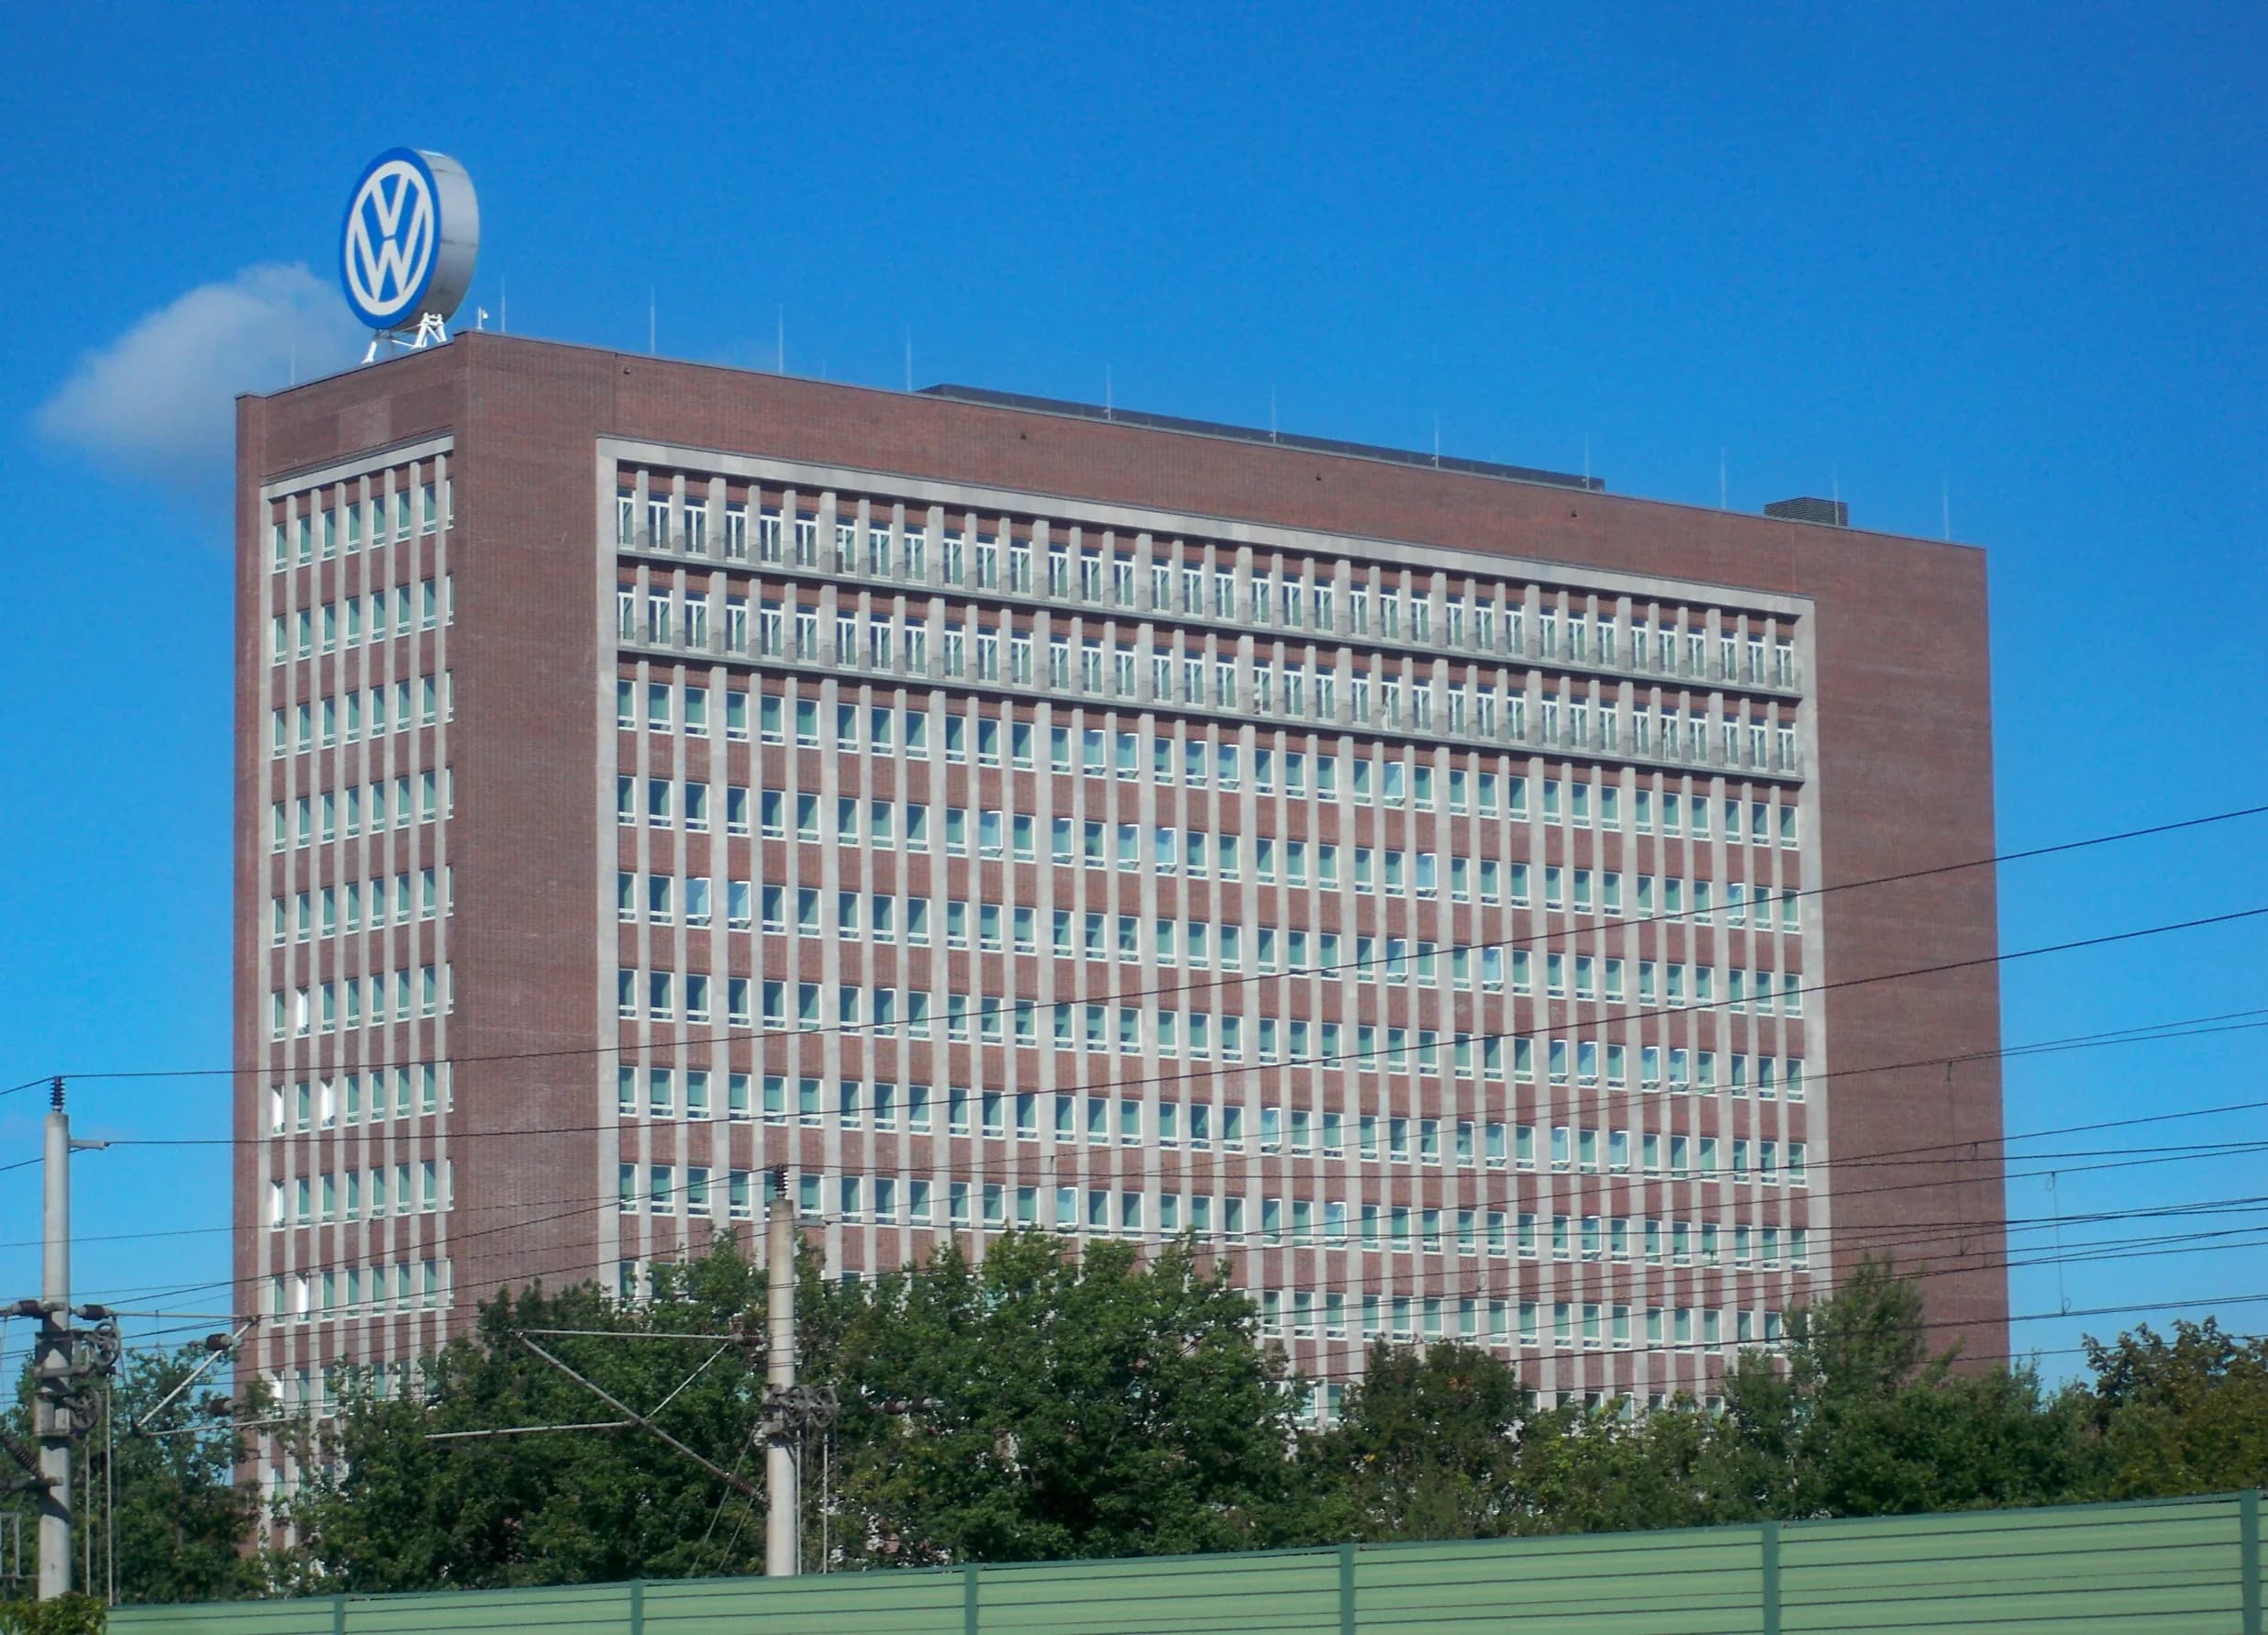
La sede de Volkswagen en Wolfsburg. Foto: Vanellus/Wikimedia Commons, CC BY-SA 4.0.
Los ingresos cambian menos que el beneficio
En su comunicación ad hoc del 18 de septiembre, Volkswagen situó los ingresos de 2026 cerca del centro de su previsión anterior, que contemplaba una evolución entre el -3% y el 0% frente a 2025. El grupo facturó 321.900 millones de euros en 2025. La nueva cifra no describe una caída de las ventas de la misma magnitud que la reducción del margen.
El retorno operativo sobre las ventas fue del 2,8% en 2025. Después de presentar sus resultados semestrales, Volkswagen aún mantenía un objetivo del 4–5,5% para 2026. Ahora espera un máximo del 1%. La diferencia muestra el efecto combinado de un mercado más difícil y de cargos que no pertenecen a la actividad recurrente.
Volkswagen calcula unos efectos extraordinarios de alrededor de 10.000 millones de euros en el conjunto del año. Unos 900 millones ya se habían reconocido durante el primer semestre. Entre las partidas más grandes se encuentra una depreciación aproximada de 6.000 millones de euros del fondo de comercio asignado al negocio de Porsche.
La depreciación es un ajuste contable basado en nuevas hipótesis sobre el valor de Porsche. Reduce el beneficio operativo publicado, pero no equivale a una salida de caja de 6.000 millones en el día del anuncio. Si se excluyen los efectos extraordinarios, Volkswagen calcula un margen operativo cercano al 4%. Esta cifra quedaría próxima al límite inferior de la previsión anterior, aunque no elimina los problemas comerciales.
China concentra la presión comercial
Arno Antlitz, director financiero y de operaciones de Volkswagen Group, afirmó que el mercado chino había caído un 20% y que no había señales claras de recuperación. En sus resultados del primer semestre, el grupo ya había descrito una contracción del 31,6% en el mercado chino relevante para Volkswagen. Las entregas del grupo en China bajaron un 25,9% durante los primeros seis meses de 2026.
Estas cifras deben interpretarse con la estructura contable del grupo. Varias empresas conjuntas chinas se contabilizan mediante el método de puesta en equivalencia. Sus entregas no entran en los ingresos consolidados igual que las operaciones totalmente consolidadas. Por eso, las ventas, la facturación y el beneficio operativo no se pueden convertir automáticamente en un único porcentaje.
La competencia local es especialmente intensa en los vehículos eléctricos. Los fabricantes chinos compiten mediante precios, funciones digitales y ciclos de producto rápidos. Además, están exportando capacidad a Europa, donde los fabricantes establecidos necesitan invertir al mismo tiempo en baterías, software y nuevas plataformas.
Volkswagen responde con la estrategia “In China for China”. En Auto China 2026 anunció más de 20 vehículos electrificados para el mercado chino durante 2026 y una meta de 50 modelos para 2030. Se trata de un plan de producto, no de una previsión de matriculaciones. Antlitz también señaló que el efecto financiero completo de la estrategia llegará en los próximos años.
El cambio eléctrico reduce el margen actual
Volkswagen relaciona la revisión con una aceleración de la demanda de vehículos eléctricos de batería. La empresa menciona las condiciones geopolíticas y el fuerte aumento del precio de la gasolina como factores que han contribuido al cambio. También reconoce que, en este momento, gana bastante menos por un vehículo eléctrico que por uno con motor de combustión.
Eso no significa que el grupo esté abandonando el coche eléctrico. En Europa, su cartera de pedidos de vehículos completamente eléctricos creció más del 50% en el primer semestre de 2026. La Electric Urban Car Family, con modelos de Volkswagen, Škoda y CUPRA, había superado los 54.000 pedidos a comienzos de julio, aunque todavía solo estaban disponibles tres de los cuatro modelos.
El problema es el momento en que se produce la transición. Un vehículo eléctrico necesita una estructura distinta de costes: batería, electrónica de potencia, software y sistemas de carga. Si el fabricante baja el precio para mantener el volumen antes de conseguir economías de escala, el margen se reduce. Esta explicación describe el reto del grupo, pero no demuestra que todos los modelos eléctricos de Volkswagen pierdan dinero.
La nueva previsión menciona expresamente a Audi y Volkswagen Passenger Cars como marcas cuyo desarrollo operativo está por debajo de las expectativas iniciales. No ofrece, sin embargo, una lista completa de modelos, fábricas o países afectados.
El plan 2030 busca reducir la complejidad
Volkswagen vincula la revisión al “Group Target Picture 2030”. La empresa habla de una cartera de productos más clara, procesos sencillos y estructuras más ligeras. Un grupo con muchas marcas, plataformas y versiones regionales puede acumular costes de desarrollo, compras y planificación industrial.
La compañía asegura que sus programas de eficiencia ya han reducido costes generales y gastos de capital. En el primer trimestre comunicó una reducción de casi 1.000 millones de euros en costes generales. Aun así, también advirtió de que los ahorros existentes no bastaban para lograr los cambios estructurales que considera necesarios.
Volkswagen mantiene una previsión de flujo de caja neto de la división de Automoción de entre 3.000 y 6.000 millones de euros, así como una liquidez neta de 32.000–34.000 millones. Esas cifras ofrecen margen para invertir, pero obligan a seleccionar con cuidado los programas eléctricos, el software y las capacidades industriales.
El grupo está intentando financiar una gama eléctrica más amplia mientras compite en mercados con precios más agresivos. Por eso presenta la velocidad de ejecución como un problema operativo. No existe una única medida que resuelva a la vez la escala de las baterías, la competitividad en China y los cargos contables de Porsche.
Qué no confirma el comunicado
La revisión no anuncia el cierre inmediato de una fábrica, la retirada de un modelo de España ni un nuevo listado de precios. Tampoco ofrece una cifra definitiva de empleos afectados por país. El comunicado proporciona el marco financiero y explica la dirección estratégica; las decisiones concretas llegarán en anuncios posteriores.
Para los compradores españoles, el efecto directo todavía no aparece en los concesionarios. La disponibilidad, los plazos y los precios dependen de la asignación de producción europea y del importador nacional. Un objetivo de margen del grupo puede influir en inversiones futuras, pero no constituye por sí mismo una modificación comercial.
Los próximos datos relevantes serán los resultados del tercer trimestre, el registro de la depreciación de Porsche y las medidas concretas del plan 2030. Hasta entonces, los hechos confirmados son el margen máximo del 1%, unos 10.000 millones de euros en efectos extraordinarios, la presión del mercado chino y el cambio más rápido hacia el coche eléctrico.