Il mercato europeo è cresciuto in modo moderato a luglio, ma gli andamenti sono stati molto diversi da un Paese all’altro. Immagine illustrativa.
Il mercato auto europeo è cresciuto a luglio 2026. La Romania è andata nella direzione opposta
Le immatricolazioni di autovetture nuove in Europa sono cresciute di circa il 3,7% a luglio 2026, a circa 1,1 milioni di unità, secondo stime preliminari per l’Unione europea, il Regno Unito e gli Stati EFTA. L’avanzata è stata più lenta di quella di giugno, quando il mercato era salito di circa il 13%, ma conferma il mantenimento della domanda di automobili elettrificate.
Il risultato europeo contrasta con la Romania. Il mercato locale è sceso di oltre il 28% rispetto a luglio 2025, dopo l’aumento insolitamente grande di giugno. La differenza mostra perché una media continentale non descrive la situazione di ogni Paese: incentivi, fiscalità, consegne alle flotte e calendario dei programmi nazionali possono cambiare con forza il risultato di un solo mese.
L’Europa rallenta dopo un giugno molto buono
A giugno 2026, il mercato formato da UE, Regno Unito e Paesi EFTA era arrivato a circa 1,4 milioni di autovetture nuove, quasi il 13% sopra lo stesso mese del 2025. Nel primo semestre la crescita era stata di circa il 6%.
Luglio ha mantenuto il segno positivo, ma a un ritmo più vicino all’evoluzione dell’economia europea. La stima del 3,7% si basa su risultati nazionali preliminari e può essere rivista dopo la centralizzazione di tutti i mercati.
I cinque mercati più grandi hanno avuto andamenti diversi:
- la Germania ha immatricolato circa 268.100 auto, l’1% in più rispetto a luglio 2025;
- il Regno Unito è cresciuto dell’11,7%, a 156.571 unità;
- la Francia è avanzata di circa il 9%, a 126.808 unità;
- l’Italia è cresciuta di quasi il 4%, a circa 124.000 unità;
- la Spagna è restata in positivo e, dopo sette mesi, aveva 749.646 immatricolazioni, il 5,8% in più.
La crescita britannica ha avuto un’influenza importante sul risultato regionale. Il Regno Unito non fa più parte dell’Unione europea, ma è incluso nei rapporti commerciali che descrivono il mercato auto europeo allargato.
Le elettriche hanno sostenuto la crescita
Nei 12 Stati UE che avevano pubblicato dati completi fino all’aggiornamento dell’Osservatorio europeo per i combustibili alternativi, le immatricolazioni di automobili completamente elettriche sono cresciute del 41,8% a luglio, a 202.597 unità. La quota BEV è arrivata al 26,3% in quel gruppo di Paesi.
Questa quota non rappresenta l’intera Unione europea, perché 15 Stati avevano ancora dati aggiornati solo fino a giugno. La tendenza è però chiara. La Germania ha immatricolato 78.609 elettriche a luglio, il 61,7% in più rispetto allo stesso mese del 2025, e la Francia ha riportato un aumento di oltre il 120%.
Nel Regno Unito, le automobili elettriche sono avanzate del 44,5%, a 43.106 unità e una quota mensile del 27,5%. Le ibride plug-in sono cresciute del 33,6%, mentre le auto a benzina sono scese del 5,2% e i diesel del 17,7%.
I dati confermano l’evoluzione del primo semestre. Nell’UE, le elettriche pure rappresentavano il 20,7% delle immatricolazioni nuove, le ibride plug-in il 9,8% e le ibride senza ricarica esterna il 37,3%. Benzina e gasolio insieme erano scese al 29,7%.
I modelli cinesi entrano nella zona di volume
La crescita delle marche cinesi non è più limitata ad automobili elettriche costose o a mercati di piccole dimensioni. Nella classifica europea Dataforce per modelli, la BYD Seal U è arrivata a 10.007 immatricolazioni a luglio, il 60,9% sopra l’anno precedente. Ha occupato il 21° posto nella classifica generale, davanti a modelli come Audi A3, Nissan Qashqai e BMW X1.
La BYD Atto 2 ha registrato 7.679 unità a luglio, e la MG ZS è arrivata a 8.497. La Seal U è offerta in Europa sia come elettrica sia nella versione ibrida plug-in DM-i; il suo successo non può essere attribuito a una sola tecnologia.
Dopo i primi sette mesi, la Seal U aveva 58.074 unità e una crescita del 48,4%. La MG ZS era arrivata a 74.264, la MG HS a 49.246. Questi volumi mettono pressione sulle marche europee e asiatiche consolidate, soprattutto nei segmenti SUV compatto e medio.
I dazi aggiuntivi imposti dall’UE alle auto elettriche fabbricate in Cina non si applicano allo stesso modo alle versioni ibride plug-in. I produttori cinesi possono regolare la gamma a favore delle PHEV, in parallelo allo sviluppo di stabilimenti europei.
Volkswagen resta forte, ma la competizione si sposta
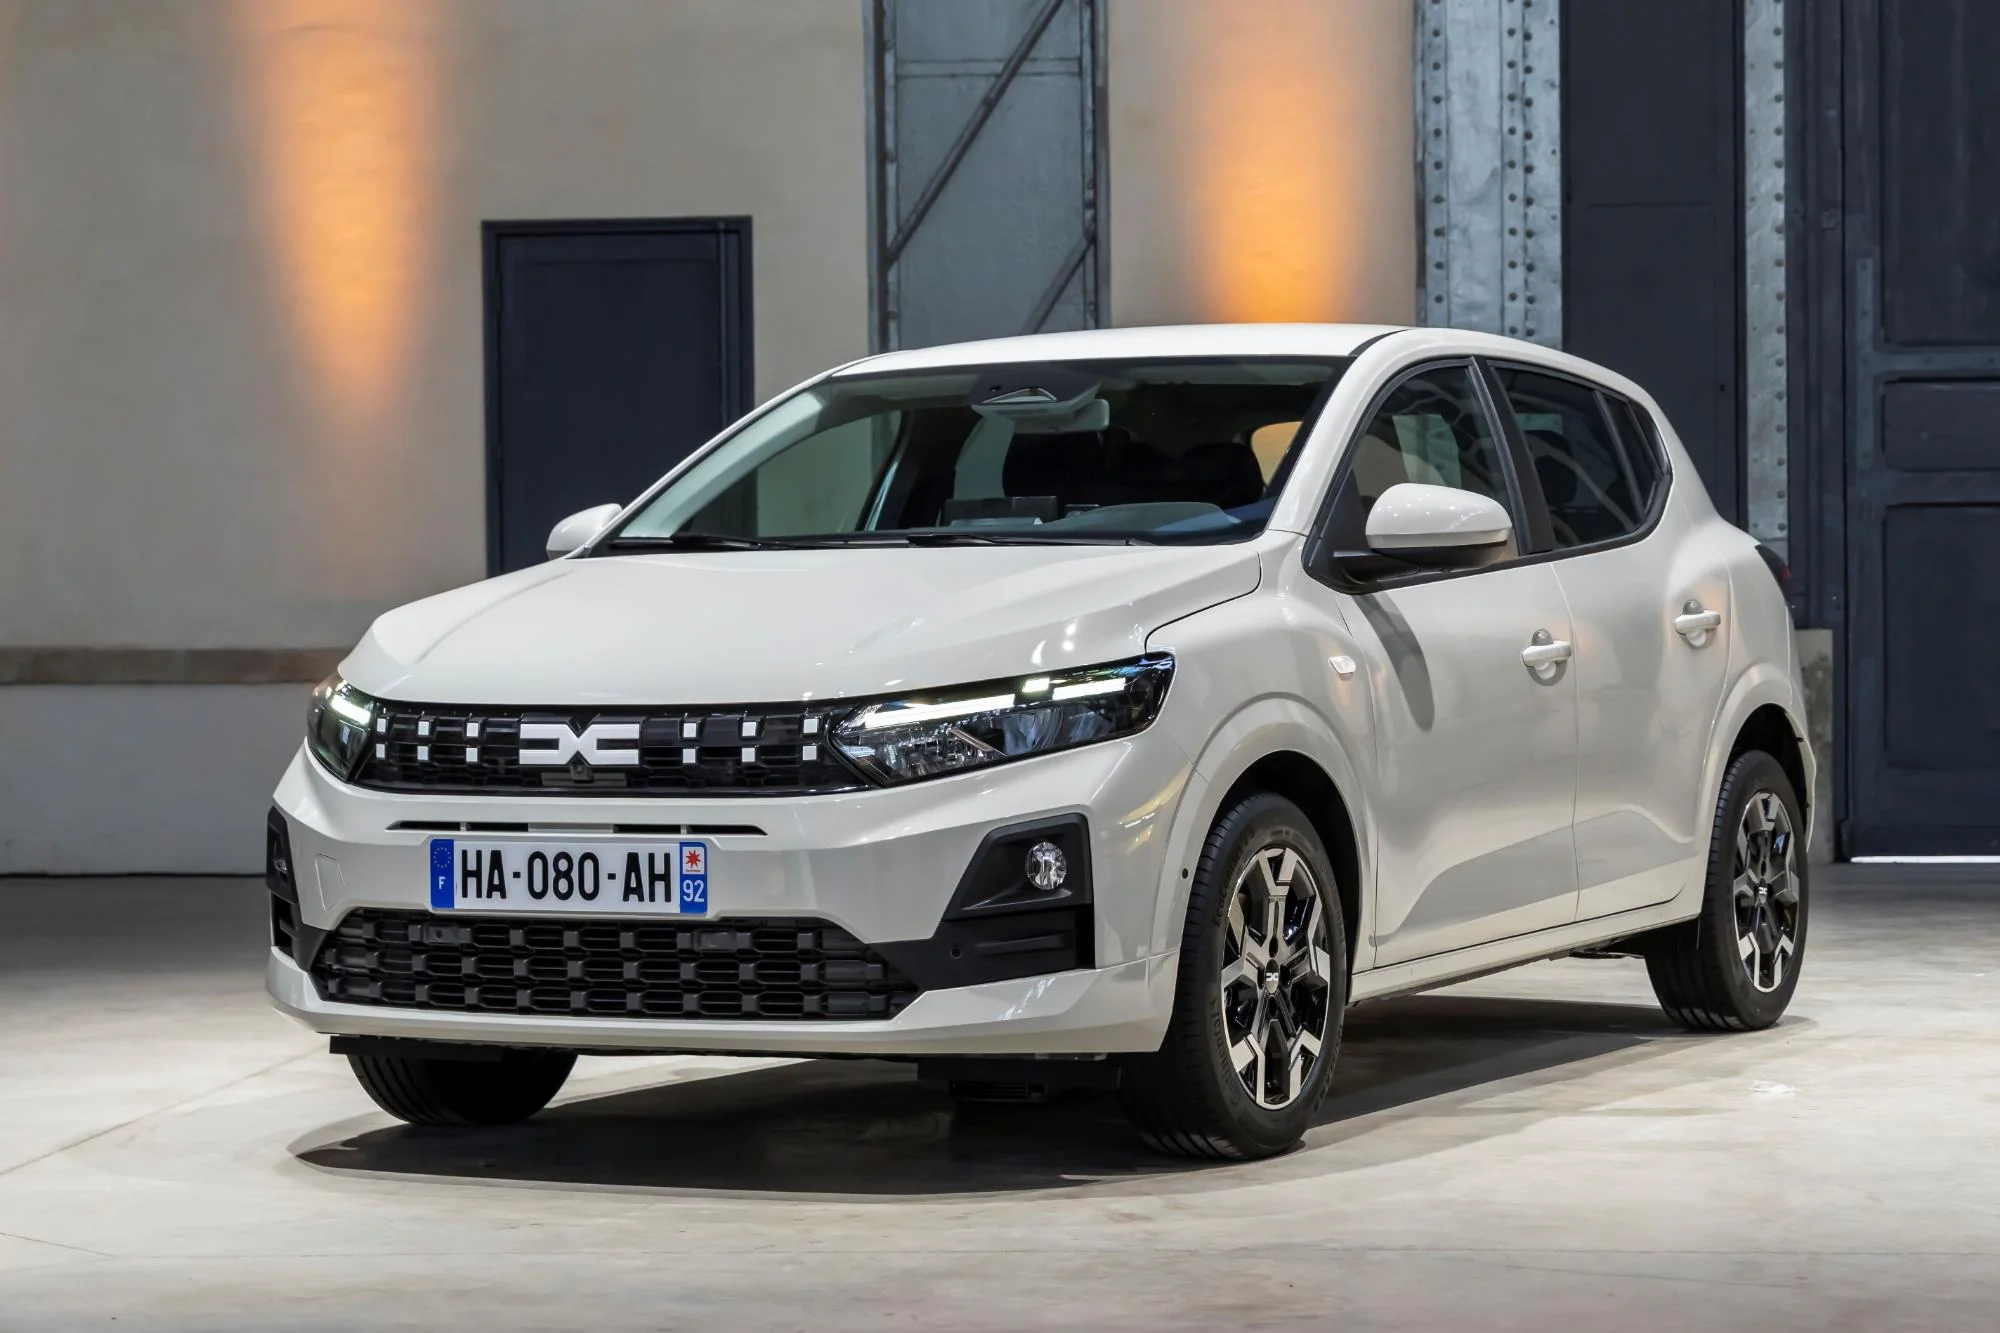
La classifica per modelli mostra che le marche europee continuano a controllare la parte alta del mercato. La Dacia Sandero è stata la leader di luglio, con 19.709 unità, seguita dalla Volkswagen Golf, con 17.655, e dalla Volkswagen T-Roc, con 16.952.
Volkswagen ha avuto quattro modelli nelle prime dieci posizioni del mese: Golf, T-Roc, Tiguan e, attraverso il marchio Škoda, Octavia. Tuttavia, una parte crescente della crescita arriva da segmenti elettrificati, dove la competizione include Tesla, BYD, MG, Renault, Škoda e BMW.
La Tesla Model Y è arrivata a 115.957 unità dopo sette mesi, il 55,2% in più rispetto al periodo analogo del 2025. Il modello elettrico è salito al quinto posto della classifica generale europea, tra Renault Clio e Peugeot 208.
La Romania ha perso oltre il 28% a luglio
APIA ha calcolato 11.633 autovetture nuove immatricolate in Romania a luglio, il 28,2% in meno rispetto allo stesso mese del 2025. ACAROM, che pubblica una serie preliminare propria sulla base dei dati DGPCI, ha indicato 11.740 unità e un calo del 28,25%.
La piccola differenza di volumi deriva dalla metodologia e dal momento di estrazione dei dati. Per i confronti annuali va usata la stessa serie, non combinando il totale di un’organizzazione con la percentuale dell’altra.
Nella classifica APIA, Dacia ha avuto i primi tre modelli del mese:
- Dacia Logan — 1.260 unità;
- Dacia Sandero — 896 unità;
- Dacia Duster — 725 unità.
Dacia ha totalizzato 3.286 automobili, seguita da Toyota con 1.238 e Škoda con 802. BYD è entrata al quinto posto tra i marchi, con 672 unità, e la Seal U è arrivata tra i primi dieci modelli del mercato locale.
Perché la Romania non segue ogni mese la media europea
Il mercato rumeno è più piccolo e, di conseguenza, più volatile. Una consegna importante a una flotta, il cambiamento delle condizioni Rabla o il ritardo nell’immatricolazione di alcune migliaia di automobili può trasformare rapidamente una crescita in un calo.
Giugno 2026 è un esempio. ACAROM ha riportato allora 16.120 autovetture nuove, il 51,9% sopra giugno 2025. Un mese dopo, il volume è tornato sotto le 12.000 unità. Viste separatamente, le due percentuali suggeriscono cambiamenti estremi della domanda; insieme, indicano soprattutto un calendario irregolare di consegne e immatricolazioni.
Dopo i primi sette mesi, la serie ACAROM mostra 76.590 auto nuove, l’11% in meno rispetto al 2025. APIA indica un calo cumulato del 5,5%, una differenza che conferma di nuovo che le banche dati e le definizioni delle due associazioni non sono identiche.
Cosa succede dopo per il mercato auto
Il risultato di luglio non garantisce che l’Europa conservi lo stesso ritmo fino a fine anno. La domanda dipende dai tassi d’interesse, dagli schemi nazionali di sostegno, dal prezzo dell’energia e dalla capacità dei produttori di consegnare i nuovi modelli.
La direzione strutturale è però più stabile della variazione mensile: elettriche e ibride guadagnano quota, e le marche cinesi entrano nei segmenti di volume. Per la Romania, la sfida è che questa offerta più ampia si trasformi in vendite senza una dipendenza eccessiva dal calendario di un solo programma di incentivo.
Fonti
- Dataforce — rapporto sul mercato auto in 30 Paesi europei
- ACEA — immatricolazioni UE nel primo semestre 2026
- Osservatorio europeo per i combustibili alternativi — dati preliminari per luglio 2026
- SMMT — immatricolazioni del Regno Unito
- APIA — comunicati mensili sul mercato auto della Romania
- ACAROM — statistiche sulle immatricolazioni in Romania