El mercado europeo creció de forma moderada en julio, pero las evoluciones fueron muy distintas de un país a otro. Imagen ilustrativa.
El mercado del automóvil europeo creció en julio de 2026. Rumanía fue en la dirección opuesta
Las matriculaciones de turismos nuevos en Europa crecieron alrededor de un 3,7% en julio de 2026, hasta unos 1,1 millones de unidades, según estimaciones preliminares para la Unión Europea, el Reino Unido y los Estados de la AELC. El avance fue más lento que el de junio, cuando el mercado había subido cerca de un 13%, pero confirma que se mantiene la demanda de automóviles electrificados.
El resultado europeo contrasta con Rumanía. El mercado local bajó más de un 28% respecto a julio de 2025, tras el aumento inusualmente grande de junio. La diferencia muestra por qué una media continental no describe la situación de cada país: los incentivos, la fiscalidad, las entregas a flotas y el calendario de los programas nacionales pueden cambiar con fuerza el resultado de un solo mes.
Europa frena tras un junio muy bueno
En junio de 2026, el mercado formado por la UE, el Reino Unido y los países de la AELC llegó a unos 1,4 millones de turismos nuevos, casi un 13% por encima del mismo mes de 2025. En el primer semestre, el crecimiento había sido de alrededor del 6%.
Julio conservó el signo positivo, pero a un ritmo más cercano a la evolución de la economía europea. La estimación del 3,7% se basa en resultados nacionales preliminares y puede revisarse tras centralizar todos los mercados.
Los cinco mayores mercados tuvieron evoluciones distintas:
- Alemania matriculó unos 268.100 coches, un 1% más que en julio de 2025;
- el Reino Unido creció un 11,7%, hasta 156.571 unidades;
- Francia avanzó alrededor de un 9%, hasta 126.808 unidades;
- Italia creció casi un 4%, hasta unas 124.000 unidades;
- España se mantuvo en positivo y, tras siete meses, tenía 749.646 matriculaciones, un 5,8% más.
El crecimiento británico tuvo una influencia importante en el resultado regional. El Reino Unido ya no forma parte de la Unión Europea, pero se incluye en los informes comerciales que describen el mercado del automóvil europeo ampliado.
Los eléctricos sostuvieron el crecimiento
En los 12 Estados de la UE que habían publicado datos completos hasta la actualización del Observatorio Europeo de Combustibles Alternativos, las matriculaciones de automóviles completamente eléctricos crecieron un 41,8% en julio, hasta 202.597 unidades. La cuota BEV llegó al 26,3% en ese grupo de países.
Esta cuota no representa a toda la Unión Europea, porque 15 Estados aún tenían datos actualizados solo hasta junio. La tendencia, no obstante, es clara. Alemania matriculó 78.609 eléctricos en julio, un 61,7% más que en el mismo mes de 2025, y Francia registró un aumento de más del 120%.
En el Reino Unido, los automóviles eléctricos avanzaron un 44,5%, hasta 43.106 unidades y una cuota mensual del 27,5%. Los híbridos enchufables crecieron un 33,6%, mientras que los coches de gasolina cayeron un 5,2% y los diésel un 17,7%.
Los datos confirman la evolución del primer semestre. En la UE, los eléctricos puros representaban el 20,7% de las matriculaciones nuevas, los híbridos enchufables el 9,8% y los híbridos sin recarga externa el 37,3%. La gasolina y el gasóleo habían bajado juntos al 29,7%.
Los modelos chinos entran en la zona de volumen
El crecimiento de las marcas chinas ya no se limita a automóviles eléctricos caros o a mercados de pequeño tamaño. En la clasificación europea de Dataforce por modelos, el BYD Seal U llegó a 10.007 matriculaciones en julio, un 60,9% por encima del año anterior. Ocupó el puesto 21 en la clasificación general, por delante de modelos como el Audi A3, el Nissan Qashqai y el BMW X1.
El BYD Atto 2 registró 7.679 unidades en julio, y el MG ZS llegó a 8.497. El Seal U se ofrece en Europa tanto como eléctrico como en la versión híbrida enchufable DM-i; su éxito no puede atribuirse a una sola tecnología.
Tras los siete primeros meses, el Seal U tenía 58.074 unidades y un crecimiento del 48,4%. El MG ZS había llegado a 74.264, y el MG HS a 49.246. Estos volúmenes presionan a las marcas europeas y asiáticas consolidadas, sobre todo en los segmentos SUV compacto y medio.
Los aranceles adicionales impuestos por la UE a los coches eléctricos fabricados en China no se aplican del mismo modo a las versiones híbridas enchufables. Los fabricantes chinos pueden ajustar su gama a favor de los PHEV, en paralelo al desarrollo de plantas europeas.
Volkswagen sigue fuerte, pero la competencia se desplaza
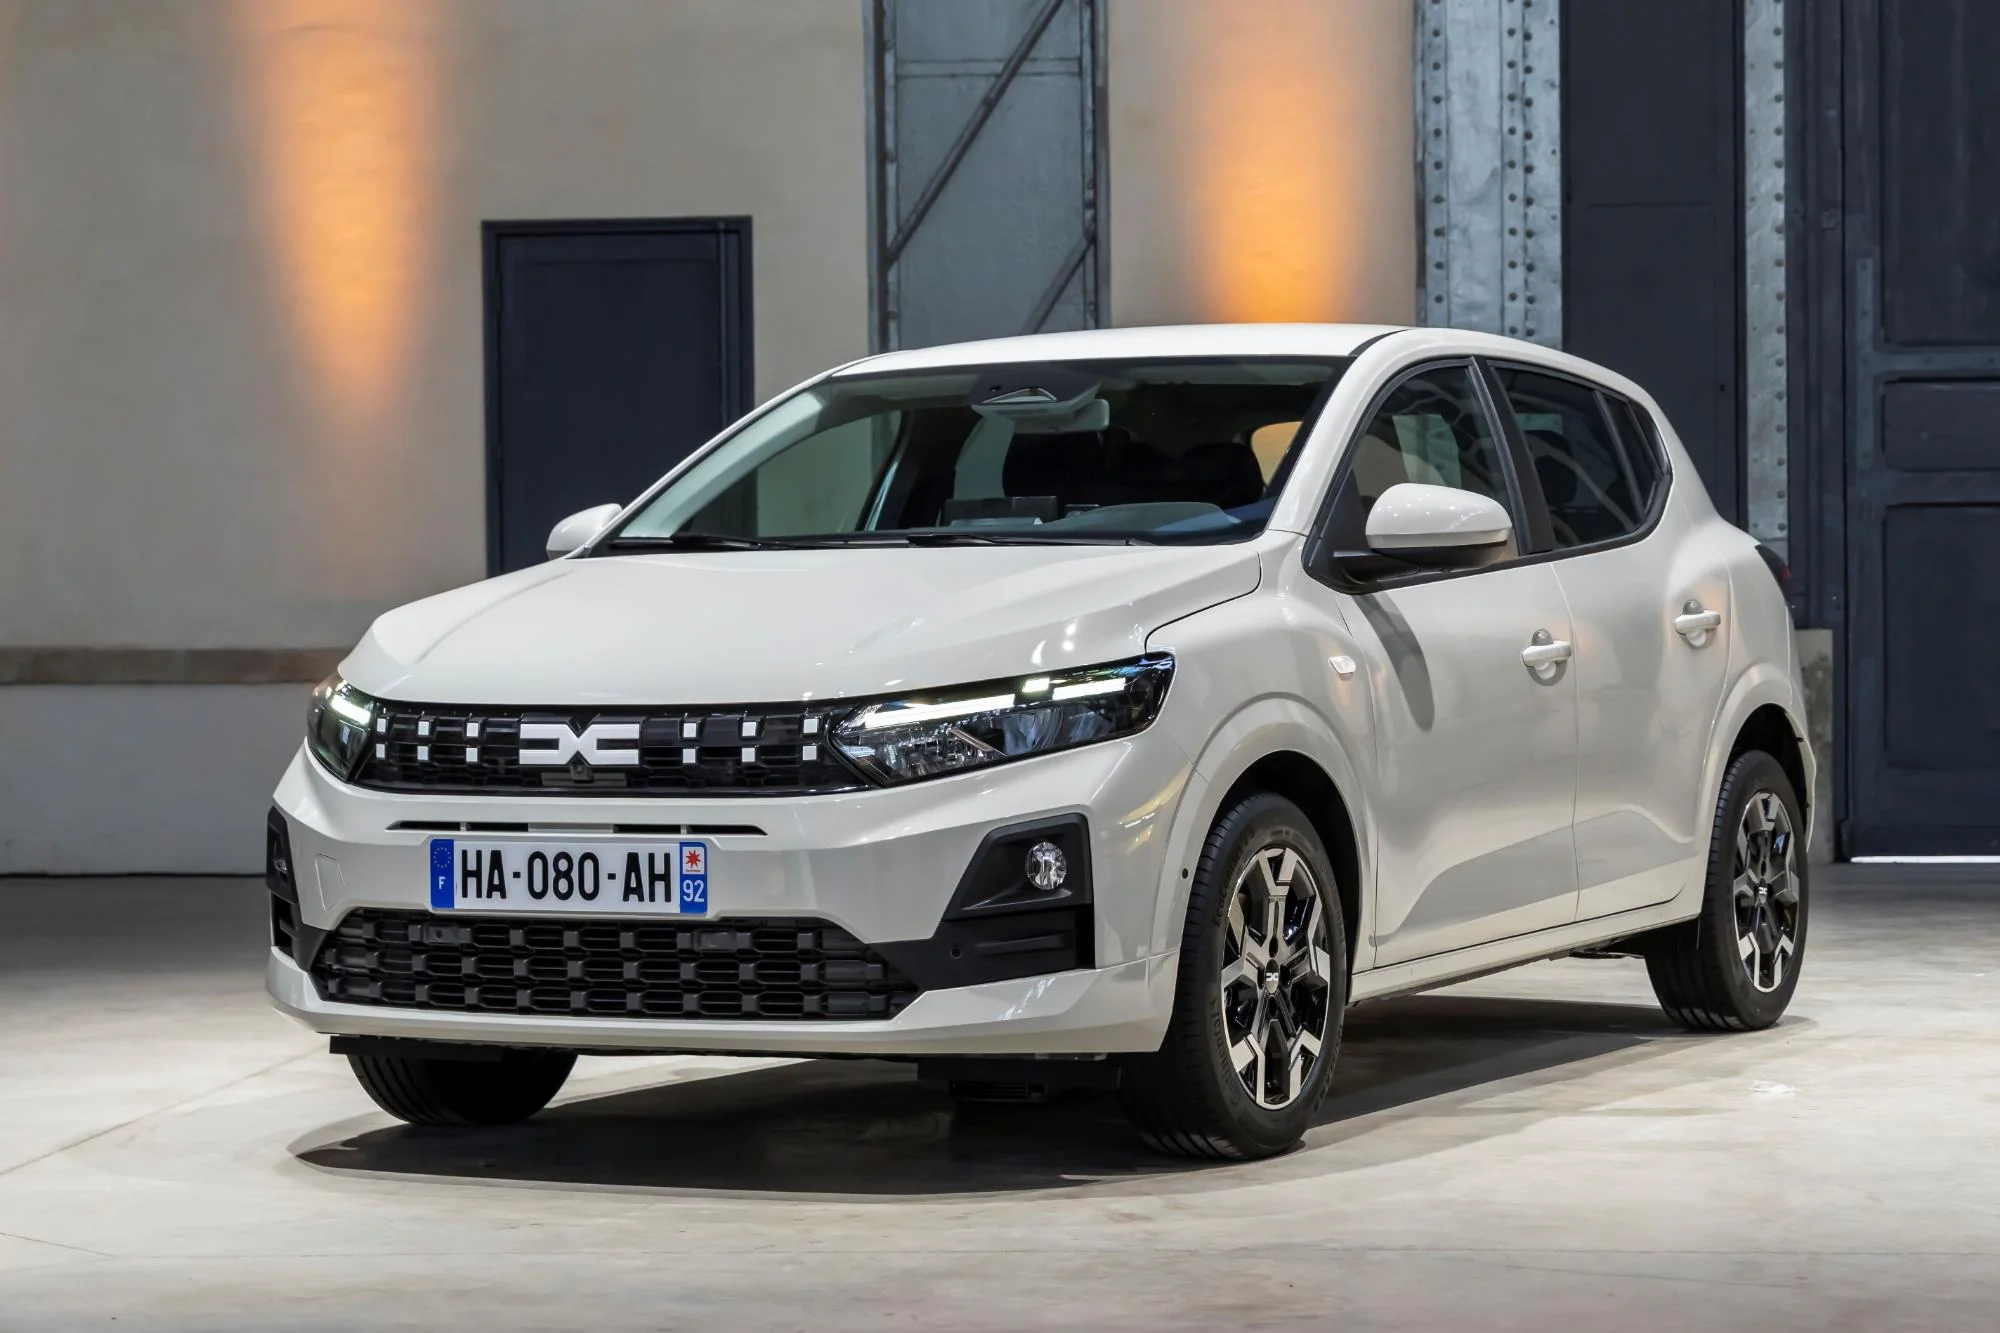
La clasificación por modelos muestra que las marcas europeas siguen controlando la parte alta del mercado. El Dacia Sandero fue el líder de julio, con 19.709 unidades, seguido del Volkswagen Golf, con 17.655, y del Volkswagen T-Roc, con 16.952.
Volkswagen tuvo cuatro modelos en las diez primeras posiciones del mes: Golf, T-Roc, Tiguan y, a través de la marca Škoda, Octavia. Aun así, una parte cada vez mayor del crecimiento proviene de segmentos electrificados, donde la competencia incluye a Tesla, BYD, MG, Renault, Škoda y BMW.
El Tesla Model Y llegó a 115.957 unidades tras siete meses, un 55,2% más que en el periodo similar de 2025. El modelo eléctrico subió al quinto puesto de la clasificación general europea, entre el Renault Clio y el Peugeot 208.
Rumanía perdió más del 28% en julio
APIA calculó 11.633 turismos nuevos matriculados en Rumanía en julio, un 28,2% menos que en el mismo mes de 2025. ACAROM, que publica una serie preliminar propia a partir de datos de DGPCI, indicó 11.740 unidades y una caída del 28,25%.
La pequeña diferencia de volúmenes proviene de la metodología y del momento de extracción de los datos. Para las comparaciones anuales debe usarse la misma serie, no combinarse el total de una organización con el porcentaje de la otra.
En la clasificación de APIA, Dacia tuvo los tres primeros modelos del mes:
- Dacia Logan — 1.260 unidades;
- Dacia Sandero — 896 unidades;
- Dacia Duster — 725 unidades.
Dacia totalizó 3.286 automóviles, seguida de Toyota con 1.238 y Škoda con 802. BYD entró en quinto lugar entre las marcas, con 672 unidades, y el Seal U llegó a los diez primeros modelos del mercado local.
Por qué Rumanía no sigue cada mes la media europea
El mercado rumano es más pequeño y, por tanto, más volátil. Una entrega importante a una flota, el cambio de las condiciones de Rabla o el retraso en la matriculación de unos miles de automóviles puede transformar con rapidez un crecimiento en una caída.
Junio de 2026 es un ejemplo. ACAROM reportó entonces 16.120 turismos nuevos, un 51,9% por encima de junio de 2025. Un mes después, el volumen volvió por debajo de las 12.000 unidades. Vistos por separado, los dos porcentajes sugieren cambios extremos de la demanda; juntos, indican sobre todo un calendario irregular de entregas y matriculaciones.
Tras los siete primeros meses, la serie de ACAROM muestra 76.590 coches nuevos, un 11% menos que en 2025. APIA indica una caída acumulada del 5,5%, una diferencia que confirma de nuevo que las bases de datos y las definiciones de las dos asociaciones no son idénticas.
Qué viene para el mercado del automóvil
El resultado de julio no garantiza que Europa conserve el mismo ritmo hasta el final del año. La demanda depende de los tipos de interés, de los esquemas nacionales de apoyo, del precio de la energía y de la capacidad de los fabricantes para entregar los nuevos modelos.
La dirección estructural es, no obstante, más estable que la variación mensual: los eléctricos y los híbridos ganan cuota, y las marcas chinas entran en los segmentos de volumen. Para Rumanía, el reto es que esta oferta más amplia se transforme en ventas sin una dependencia excesiva del calendario de un solo programa de estímulo.
Fuentes
- Dataforce — informe sobre el mercado del automóvil en 30 países europeos
- ACEA — matriculaciones de la UE en el primer semestre de 2026
- Observatorio Europeo de Combustibles Alternativos — datos preliminares de julio de 2026
- SMMT — matriculaciones del Reino Unido
- APIA — comunicados mensuales sobre el mercado del automóvil de Rumanía
- ACAROM — estadísticas de matriculaciones en Rumanía