Il mercato britannico delle auto nuove ha raggiunto 1.388.735 immatricolazioni nei primi otto mesi del 2026, il 9,8% in più rispetto allo stesso periodo del 2025. La modifica più interessante riguarda il tipo di propulsione: BEV, ibride tradizionali e plug-in hybrid hanno totalizzato 735.271 vetture, pari a circa il 52,95% del mercato. La percentuale è una somma ricavata dai dati separati pubblicati dalla Society of Motor Manufacturers and Traders (SMMT).
Il dato non significa che le sole elettriche abbiano superato la benzina. Le BEV hanno raggiunto il 25,62%, le HEV il 13,99% e le PHEV il 13,34%. La benzina resta la singola categoria più grande, con il 42,47%, mentre il diesel è sceso al 4,58%.
Tre forme diverse di elettrificazione
Le BEV hanno raggiunto 355.746 unità, con una crescita del 28,6%. SMMT considera il 25,6% una quota record per i primi otto mesi. Le ibride non ricaricabili hanno totalizzato 194.327 auto e le plug-in 185.198, con una crescita annua del 37,9%, la più rapida tra le tre categorie.
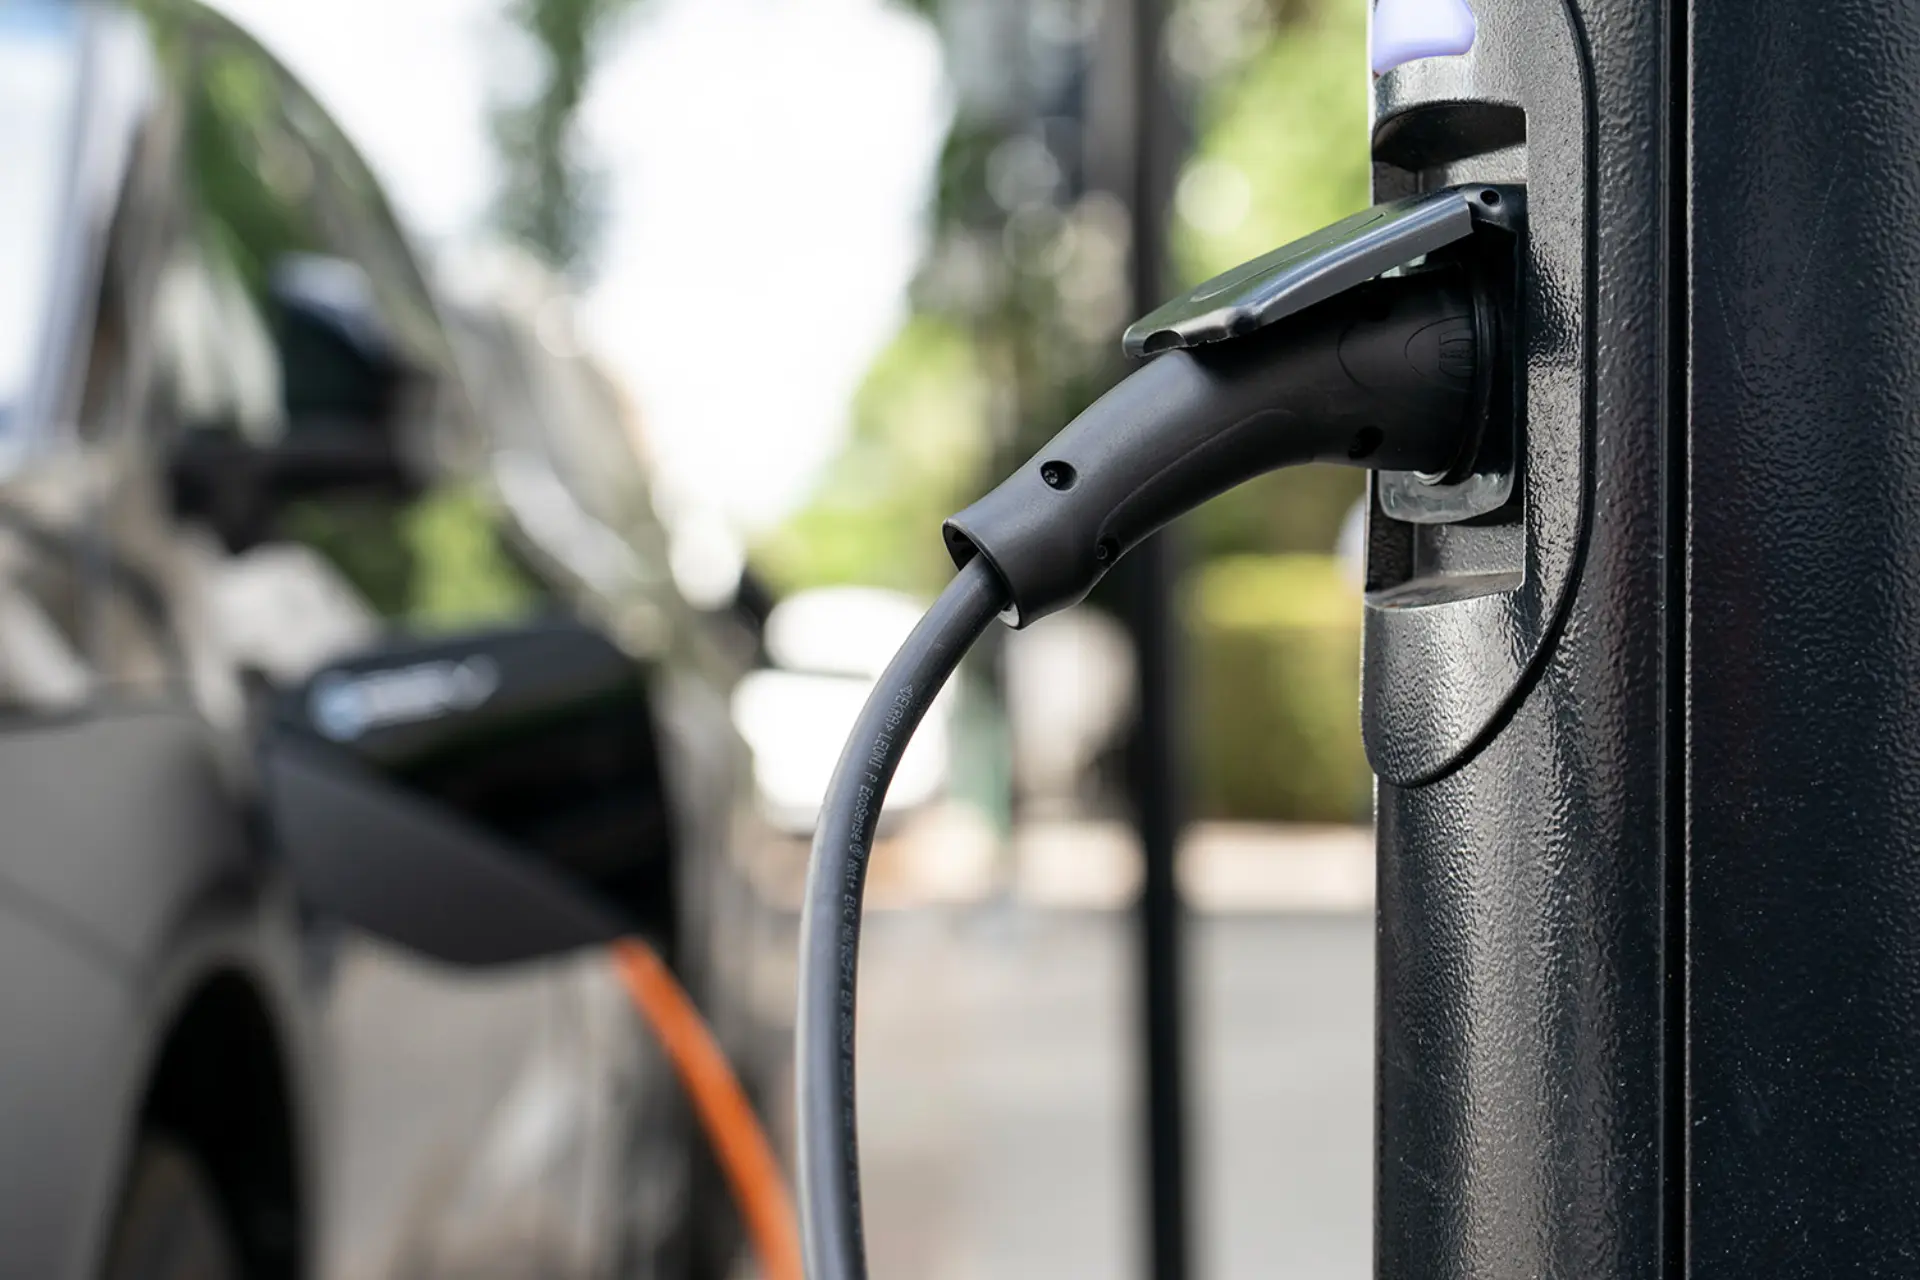
La distinzione tecnica è importante. Una BEV non ha un motore termico allo scarico. Una HEV ricarica la batteria attraverso il sistema dell’auto e normalmente non può essere collegata a una colonnina. Una PHEV si può collegare alla rete, ma conserva un motore a combustione. La quota di immatricolazioni non descrive quindi lo stesso utilizzo quotidiano per tutti i modelli.
Le auto a benzina sono diminuite del 3,1%, a 589.842 unità. Il diesel è sceso del 10,5%, a 63.622. La tabella SMMT usa le categorie “all petrol” e “all diesel”; non permette quindi di separare con precisione ogni configurazione mild hybrid.
Agosto ha prodotto una quota elevata
Ad agosto il Regno Unito ha registrato 94.236 auto nuove, il 13,7% in più sull’anno precedente. È stato il nono mese consecutivo di crescita e il migliore agosto da quando è stato introdotto il cambio semestrale delle targhe. Agosto è però un mese con volumi bassi: molti clienti attendono la nuova targa di settembre.
In questo contesto le BEV hanno raggiunto il 29,8%, con 28.063 immatricolazioni e una crescita del 27,7%. Le PHEV sono arrivate a 13.707 unità, in aumento del 39,8%, mentre le HEV sono salite a 11.940. La benzina è scesa al 38,3%, il diesel è rimasto al 4,8%.
SMMT segnala che agosto presenta una ricorrente accelerazione stagionale della quota elettrica: 20,1% nel 2023, 22,6% nel 2024 e 26,5% nel 2025. Il risultato di settembre sarà quindi più indicativo della domanda stabile.
Il ruolo delle flotte
Le flotte hanno rappresentato il 57,2% delle immatricolazioni di agosto, con 53.934 auto. I clienti privati hanno acquistato 38.460 vetture, pari al 40,8%, mentre le aziende hanno pesato per il 2%. Da gennaio ad agosto le flotte sono arrivate a 809.511 unità, il 58,3% del mercato; i privati sono a 546.798, il 39,4%.
Il dato spiega perché la penetrazione elettrica non può essere letta soltanto come preferenza delle famiglie. Tasse sulle auto aziendali, leasing, cicli di sostituzione e incentivi dei costruttori incidono sulle decisioni delle flotte. Per il cliente privato restano centrali il prezzo d’acquisto, la ricarica domestica e la possibilità di affrontare viaggi lunghi.
Il mandato britannico
La quota BEV del 25,6% è ancora inferiore all’obiettivo headline del 33% previsto dal britannico Zero Emission Vehicle Mandate per il 2026. SMMT sostiene che i costruttori stanno investendo e applicando sconti per aumentare la domanda. L’associazione indica nel prezzo e nell’ansia da ricarica due ostacoli principali.
Mike Hawes, amministratore delegato di SMMT, ha definito agosto un buon risultato ma ha indicato settembre come il vero test. È una posizione dell’associazione industriale. I dati confermano la crescita delle immatricolazioni, ma non dimostrano da soli che tutti i gruppi di clienti siano pronti allo stesso ritmo.
Utilità per gli altri Paesi
Il Regno Unito offre un indicatore utile per l’Europa, ma i suoi dati non possono essere trasformati direttamente in una previsione per l’Italia, la Romania o un altro mercato. Il sistema britannico ha regole fiscali, obiettivi ZEV, flotte e infrastrutture proprie. Anche i redditi e il peso delle auto usate cambiano da Paese a Paese.
Per un automobilista, “elettrificata” comprende scelte diverse. Una HEV può essere adatta senza ricarica privata; una PHEV richiede ricariche regolari per usare davvero la parte elettrica; una BEV necessita di un’abitudine di ricarica compatibile con i tragitti. Il 52,95% britannico è un segnale di mercato, non una raccomandazione universale.
Il confronto tra agosto e il periodo cumulato evita anche una lettura troppo ottimistica di un singolo mese. La quota BEV di agosto è vicina al 30%, mentre quella da gennaio è del 25,62%. Le consegne delle flotte, il calendario delle targhe e il rinvio degli acquisti a settembre possono modificare molto un dato mensile. Per valutare il raggiungimento dell’obiettivo britannico, il totale degli otto mesi è quindi più informativo.
Inoltre, il 52,95% misura le immatricolazioni, non i chilometri percorsi in elettrico. Una PHEV venduta a una flotta e ricaricata ogni giorno ha un utilizzo diverso da un modello uguale usato senza ricariche. Per questo i dati del Regno Unito sono utili per osservare la disponibilità e la domanda di nuove tecnologie, ma devono essere affiancati da dati locali quando si analizza un altro Paese.