Constructorii chinezi reduc diferența față de producătorii europeni într-un moment în care piața de pe continent crește, dar industria locală trebuie să finanțeze în același timp electrificarea, software-ul și restructurarea fabricilor. O analiză a Center of Automotive Management (CAM) pentru primele șase luni din 2026 arată că mai multe grupuri chineze au ajuns la marje operaționale apropiate de media celor 25 de producători comparați. În aceeași perioadă, exporturile Chinei au crescut, iar vânzările retail de autoturisme din țară au scăzut.
Trei piețe cu evoluții diferite
CAM estimează că Europa, definită în raport ca UE, Regatul Unit și statele EFTA, a crescut cu aproximativ 4,5% între ianuarie și iunie 2026. Piața americană a scăzut cu circa 3%, iar cea chineză cu aproximativ 20%. Unele valori pentru luna iunie au fost estimate pe baza lunilor anterioare, astfel încât comparația trebuie citită ca o imagine de ansamblu, nu ca un tabel definitiv pentru fiecare țară.
În China, vânzările retail de autoturisme au coborât cu 20,4% în primul semestru, la 8,8 milioane de mașini, potrivit CAM. Exporturile de autoturisme au crescut însă cu 70,6%, la 4,28 milioane de unități. Exportul nu rezolvă automat problema profitabilității, dar oferă constructorilor o cale de a folosi capacitatea de producție și de a compensa concurența dură de pe piața internă.
Raportul ACEA pentru 2025 arată că producătorii cu sediul în UE au furnizat 73% din mașinile vândute în bloc, în timp ce automobilele produse în China au reprezentat 7% din vânzările UE. Este o statistică despre locul producției, nu despre pașaportul mărcii. Un model chinez asamblat în Europa și un model al unei mărci europene fabricat în China pot fi încadrate diferit.
Marje mai bune pentru grupurile exportatoare
CAM a comparat veniturile, EBIT-ul, marja EBIT și rezultatul operațional pe mașină livrată. La nivelul celor 25 de producători, marja EBIT ponderată cu veniturile a scăzut la 3,5%, de la 4,4% în perioada de comparație. EBIT-ul cumulat s-a redus cu 16,3%, deși veniturile au scăzut cu numai 1%. Producătorii vând încă volume mari, dar păstrează mai puțin profit operațional pentru fiecare mașină.
Rezultatele grupurilor chineze diferă substanțial. Chery a raportat o marjă EBIT de 7,8%, a doua cea mai mare din eșantion și cea mai ridicată dintre constructorii chinezi. BYD a ajuns la 4,3%, SAIC la 3,4%, Great Wall Motor la 3,2%, iar Geely Auto la 2,7%. Producătorii electrici Nio, XPeng și Li Auto au rămas pe marje operaționale negative. Prin urmare, expresia „constructorii chinezi” acoperă companii cu strategii și rezultate foarte diferite.
CAM estimează pentru Chery venituri de aproximativ 18 miliarde de euro și un EBIT de 1,41 miliarde de euro. BYD a ajuns la circa 43,3 miliarde de euro venituri și aproximativ 1,85 miliarde de euro EBIT. Aceste valori nu pun automat grupurile chineze la aceeași scară cu Volkswagen Group, Toyota sau Stellantis. Ele arată însă că exporturile și prețurile competitive pot fi însoțite de disciplină operațională.
Cinci grupuri concentrează exporturile
În primul semestru din 2026, Chery a exportat 931.557 de autoturisme, adică 21,9% din exporturile chineze urmărite în datele CPCA folosite de CAM. BYD a exportat 769.330 de mașini, Geely 472.456, SAIC Passenger Vehicle 404.205, iar Great Wall Motor 256.000. Cotele raportate au fost de 18,1%, 11,1%, 9,5% și, respectiv, 6%. Primele cinci grupuri au însumat aproximativ 66,6% din exporturile incluse în setul de date.
Chery este foarte dependentă de piețele externe: exporturile au reprezentat 68,8% din cele 1.357.500 de livrări globale din primul semestru, potrivit CAM. La BYD, ponderea exporturilor a ajuns la aproximativ 42,5%, față de 20,7% în primul semestru din 2025. CAM precizează că în calculul Geely nu intră Volvo și Polestar, iar cifra SAIC nu include SAIC-GM-Wuling. Aceste precizări sunt necesare pentru o comparație corectă.
Europa oferă volum, dar accesul la piață nu se rezumă la transportul mașinilor. Constructorii au nevoie de omologare, distribuitori, service, piese și o procedură clară de garanție. Un debut comercial bun nu arată singur dacă marca poate păstra clienții, contractele de flote și valorile de revânzare după câțiva ani.
Bateria păstrează avantajul industrial
Potrivit IEA, China a reprezentat peste 80% din capacitatea mondială de producție a celulelor de baterii în 2025. Companiile chineze au furnizat aproape trei sferturi din bateriile montate în mașini electrice la nivel global. În UE, bateriile LFP au depășit 10% din cererea pentru automobile electrice în 2025, iar aproape toate au fost importate din China sau au ajuns în Europa integrate în vehicule echipate cu această chimie.
IEA estimează că producția bateriilor în Europa și Statele Unite poate costa cu până la 50% mai mult decât în China, înainte de sprijinul public. Diferența vine din automatizare, randamentul fabricilor, materiale, componente și organizarea lanțului de aprovizionare. O uzină nouă trebuie să depășească un randament de 90% pentru a deveni competitivă, iar acest lucru nu se obține imediat.
Costul mai mic nu înseamnă automat un produs mai bun la toate capitolele. Euro NCAP a desemnat Zeekr X cea mai sigură mașină electrică și cel mai bun SUV mic testat în 2024. Organizația a remarcat și rezultatul bun al Maxus eTERRON 9. În același an, Mercedes-Benz E-Class, Volkswagen Passat și Škoda Superb au ocupat poziții de top. Diferența la siguranță s-a redus, dar nu există o superioritate uniformă a unei singure regiuni.
Ce pot schimba tarifele
Comisia Europeană a impus taxe compensatorii pentru anumite automobile electrice cu baterie fabricate în China, după o investigație antisubvenție. Planul european pentru industria auto prevede monitorizarea măsurii și posibilitatea unor investigații împotriva eludării taxelor. Comisia discută și reguli de origine, investiții străine, baterii și componente.
Tarifele pot modifica prețul unui import sau pot încuraja asamblarea locală. Ele nu construiesc singure fabrici eficiente, software, furnizori de componente sau o rețea de service. IEA descrie avantajul Chinei ca pe rezultatul integrării mai multor etape, de la materiale de baterii la asamblarea vehiculului. Producătorii europeni pot reduce diferența prin platforme comune, game mai simple și costuri fixe mai mici, dar efectul se va vedea gradual.
Pentru cumpărătorii europeni, inclusiv cei din România, această competiție poate însemna mai multe modele electrice și hibride. Întrebările practice rămân însă aceleași: cine repară mașina, cât așteaptă clientul o piesă, cum este acoperită bateria și ce valoare va avea automobilul la revânzare. Datele CAM, ACEA și IEA arată o apropiere industrială măsurabilă. Nu demonstrează că producătorii europeni au pierdut deja piața. Următoarea etapă va fi decisă de costul total de utilizare, viteza lansărilor și capacitatea de a obține profit în Europa.
Surse
- Center of Automotive Management – raportul AutomotivePERFORMANCE 2026
- Center of Automotive Management – vânzările din primul semestru din 2026
- ACEA – raportul industriei auto pentru 2025
- IEA – Global EV Outlook 2026
- Euro NCAP – rezultatele Best in Class pentru 2024
- Comisia Europeană – planul de acțiune pentru industria auto
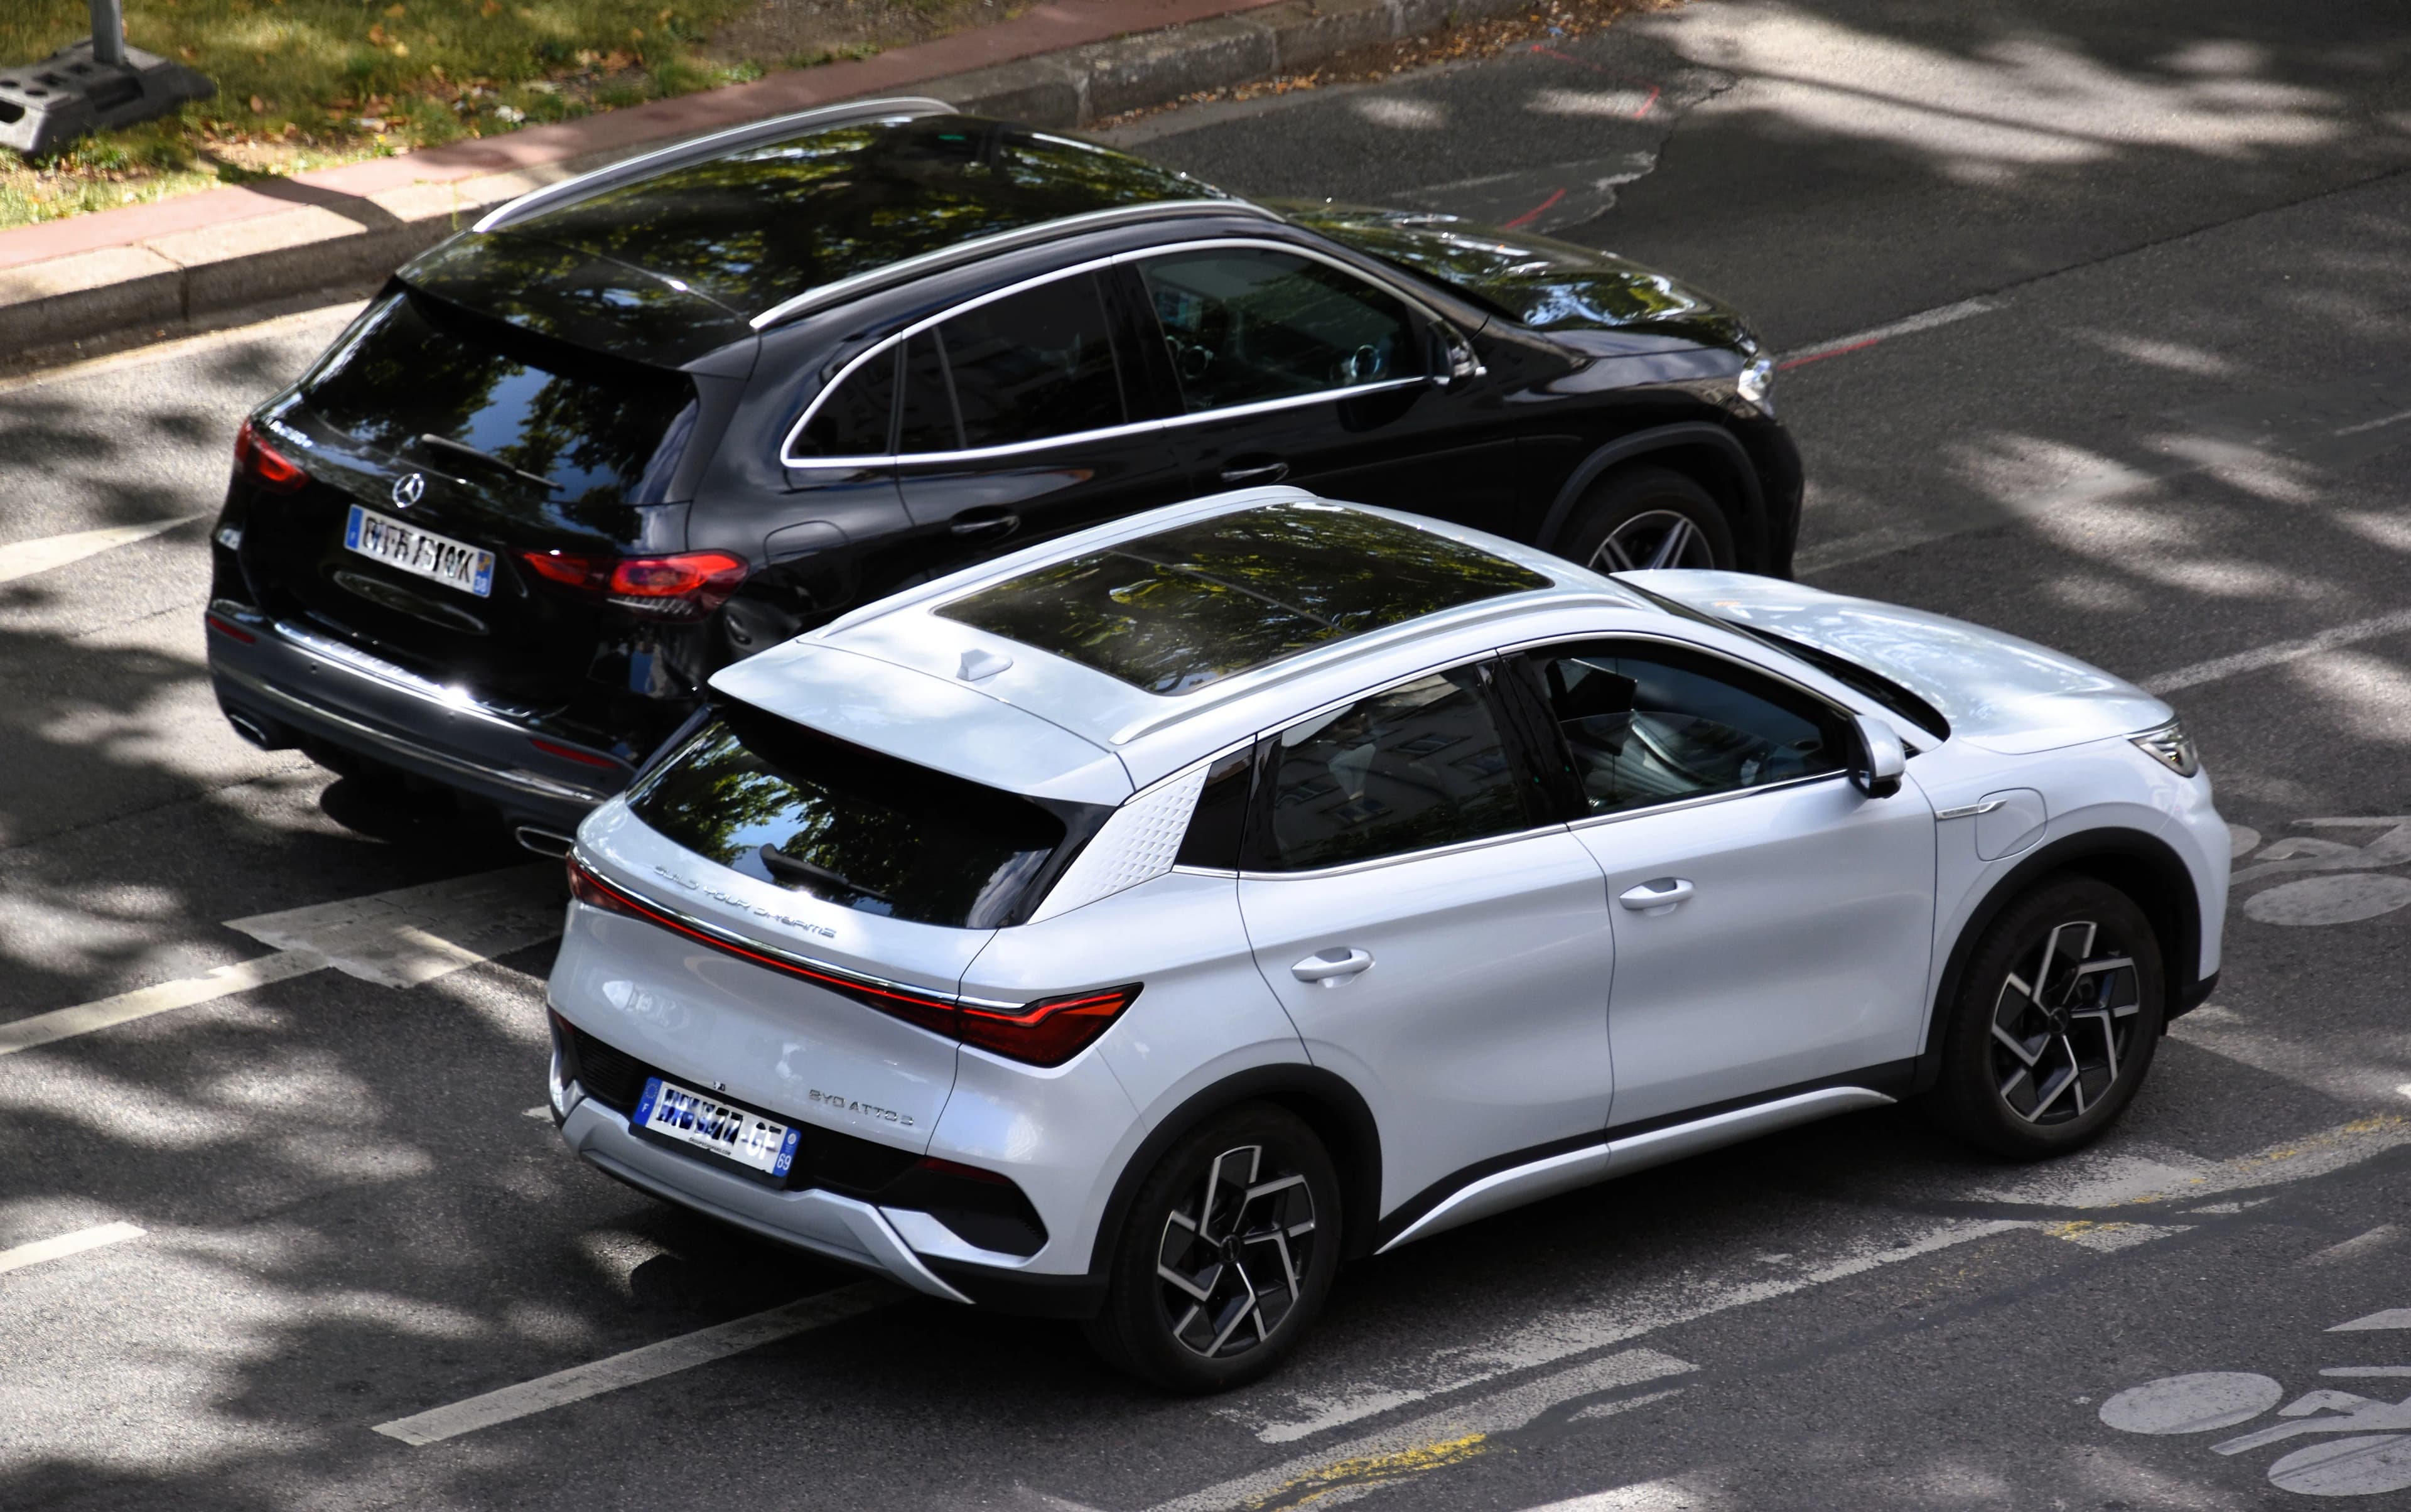
- Wikimedia Commons – fotografia BYD Atto 3, CC0