Chinesische Autohersteller verringern ihren Abstand zu den etablierten europäischen Marken. Das geschieht in einer Phase, in der der europäische Markt wächst, die Hersteller aber gleichzeitig in Elektromobilität, Software und den Umbau ihrer Werke investieren müssen. Eine Auswertung des Center of Automotive Management (CAM) für das erste Halbjahr 2026 zeigt, dass mehrere chinesische Konzerne operative Margen nahe am Durchschnitt von 25 untersuchten Herstellern erreichen. Gleichzeitig steigen die chinesischen Pkw-Exporte, während der heimische Einzelhandel zurückgeht.
Europa wächst, China schrumpft
CAM fasst in seiner Europa-Definition die EU, das Vereinigte Königreich und die EFTA-Staaten zusammen. Von Januar bis Juni 2026 wuchs dieser Markt um etwa 4,5% gegenüber dem Vorjahreszeitraum. Die USA lagen rund 3% niedriger, China etwa 20% niedriger. Einige Juni-Werte wurden aus den vorherigen Monaten hochgerechnet. Die Zahlen sind deshalb als Marktvergleich zu verstehen und nicht als endgültige Statistik für jedes Land.
Der schwächere chinesische Heimatmarkt erhöht den Druck, im Ausland zu verkaufen. Laut CAM sanken die chinesischen Pkw-Einzelhandelsverkäufe im ersten Halbjahr um 20,4% auf 8,8 Millionen Fahrzeuge. Die Pkw-Exporte stiegen dagegen um 70,6% auf 4,28 Millionen. Exporte garantieren keine gute Rendite, helfen aber dabei, Produktionskapazitäten auszulasten und Nachfrage außerhalb eines stark umkämpften Heimatmarktes zu finden.
Der ACEA-Bericht für 2025 zeigt die Größenordnung in Europa. Hersteller mit Sitz in der EU lieferten 73% der im Block verkauften Autos. Fahrzeuge aus chinesischer Produktion kamen auf 7% der EU-Verkäufe. ACEA misst dabei den Produktionsort und nicht einfach die Nationalität der Marke. Ein chinesisches Modell aus einem europäischen Werk und ein europäisches Modell aus China können daher unterschiedlich erfasst werden.
Chery und BYD verdienen inzwischen Geld
CAM verglich Umsatz, EBIT, EBIT-Marge und operatives Ergebnis je ausgeliefertem Pkw. Bei den 25 Herstellern sank die umsatzgewichtete EBIT-Marge von 4,4% auf 3,5%. Das gemeinsame EBIT fiel um 16,3%, während der Umsatz nur um 1% zurückging. Die Volumen bleiben also groß, aber der operative Gewinn pro Fahrzeug wird kleiner.
Die chinesischen Gruppen entwickeln sich unterschiedlich. Chery erzielte eine EBIT-Marge von 7,8%. Das war der zweithöchste Wert im gesamten Vergleich und der höchste unter den chinesischen Unternehmen. BYD kam auf 4,3%, SAIC auf 3,4%, Great Wall Motor auf 3,2% und Geely Auto auf 2,7%. Die Elektroautohersteller Nio, XPeng und Li Auto blieben operativ defizitär. Der Begriff „chinesische Hersteller“ beschreibt somit keine einheitliche wirtschaftliche Lage.
CAM schätzt Cherys Umsatz auf rund 18 Milliarden Euro und das EBIT auf 1,41 Milliarden Euro. BYD erreichte etwa 43,3 Milliarden Euro Umsatz und ungefähr 1,85 Milliarden Euro EBIT. Damit sind die Konzerne nicht automatisch so groß wie Volkswagen Group, Toyota oder Stellantis. Die Ergebnisse zeigen aber, dass wettbewerbsfähige Preise und internationale Expansion mit einer positiven operativen Entwicklung verbunden sein können.
Fünf Gruppen dominieren den Export
Im ersten Halbjahr 2026 exportierte Chery 931.557 Pkw. Das entsprach 21,9% der chinesischen Pkw-Exporte in den von CAM verwendeten CPCA-Daten. BYD kam auf 769.330 Fahrzeuge, Geely auf 472.456, SAIC Passenger Vehicle auf 404.205 und Great Wall Motor auf 256.000. Die jeweiligen Anteile lagen bei 18,1%, 11,1%, 9,5% und 6%. Zusammen standen die fünf Gruppen für etwa 66,6% des erfassten Exports.
Chery ist besonders stark international ausgerichtet. Exporte machten laut CAM 68,8% der 1.357.500 weltweiten Auslieferungen im ersten Halbjahr aus. Bei BYD stieg der Exportanteil auf rund 42,5%, nach 20,7% im ersten Halbjahr 2025. CAM weist darauf hin, dass die Geely-Zahl Volvo und Polestar nicht enthält und die SAIC-Zahl SAIC-GM-Wuling ausklammert. Diese Grenzen sind beim Vergleich wichtig.
Europa ist ein Zielmarkt, aber kein einfacher. Marken brauchen eine Zulassung, Händler, Werkstätten, Ersatzteile und einen verlässlichen Garantieprozess. Gute Verkaufszahlen zum Start beweisen noch nicht, dass Kunden bleiben oder Gebrauchtwagen ihre Werte halten.
Batterien bleiben der industrielle Vorteil
Die Internationale Energieagentur berichtet, dass China 2025 mehr als 80% der weltweiten Produktionskapazität für Batteriezellen stellte. Chinesische Unternehmen lieferten fast drei Viertel der in Elektroautos eingesetzten Batterien. In der EU überschritt LFP 2025 einen Anteil von 10% an der EV-Batterienachfrage. Fast alle diese Batterien kamen aus China, entweder direkt oder in Fahrzeugen mit LFP-Technik.
Nach Einschätzung der IEA können Batterien in Europa und den USA vor öffentlicher Förderung bis zu 50% teurer produziert werden als in China. Automatisierung, Materialkosten, Komponenten und der Ausschussanteil der Werke spielen dabei eine Rolle. Eine neue Fabrik muss eine Produktionsausbeute von mehr als 90% erreichen, um wettbewerbsfähig zu werden. Das braucht Zeit und Erfahrung.
Ein Kostenvorteil sagt nicht alles über ein Auto aus. Euro NCAP erklärte den Zeekr X 2024 zum sichersten Elektroauto und zum besten kleinen SUV seiner Tests. Auch der Maxus eTERRON 9 schnitt gut ab. Gleichzeitig erreichten Mercedes-Benz E-Klasse, Volkswagen Passat und Škoda Superb in anderen Klassen Spitzenwerte. Der Sicherheitsabstand ist also kleiner geworden, ohne dass eine Region in allen Kriterien vorne liegt.
Zölle ersetzen keine Effizienz
Die Europäische Kommission führte nach einer Antisubventionsuntersuchung Ausgleichszölle auf bestimmte batterieelektrische Fahrzeuge aus China ein. Ihr Aktionsplan für die Autoindustrie sieht eine Überwachung der Maßnahme und mögliche Untersuchungen gegen Umgehung vor. Außerdem behandelt er Ursprungsregeln, ausländische Investitionen, Batterien und Komponenten.
Zölle können den Preis eines Importfahrzeugs verändern oder eine lokale Montage attraktiver machen. Sie schaffen aber keine Batteriekette, keine schnellere Softwareentwicklung und kein effizienteres Werk. Die IEA führt Chinas Vorteil auf die Verbindung vieler Produktionsstufen zurück, von Batteriematerialien bis zur Fahrzeugmontage. Europäische Hersteller können mit gemeinsamen Plattformen, weniger komplexen Baureihen und niedrigeren Fixkosten reagieren. Das wird allerdings schrittweise geschehen.
Für europäische Käufer, auch in Deutschland, kann der Wettbewerb mehr Elektro- und Hybridmodelle bringen. Wichtig bleiben praktische Fragen: Wer repariert das Auto, wie lange dauert ein Ersatzteil, wie wird die Batterie abgesichert und welchen Restwert hat das Fahrzeug später? CAM, ACEA und IEA beschreiben eine messbare industrielle Verschiebung. Sie zeigen nicht, dass Europas Hersteller den Markt bereits verloren haben. Entscheidend werden Gesamtkosten, Entwicklungstempo und die Fähigkeit sein, in Europa dauerhaft profitabel zu arbeiten.
Quellen
- Center of Automotive Management – AutomotivePERFORMANCE Report 2026
- Center of Automotive Management – Absatztrends im ersten Halbjahr 2026
- ACEA – Bericht zur europäischen Autoindustrie 2025
- IEA – Global EV Outlook 2026
- Euro NCAP – Best in Class 2024
- Europäische Kommission – Aktionsplan für die Autoindustrie
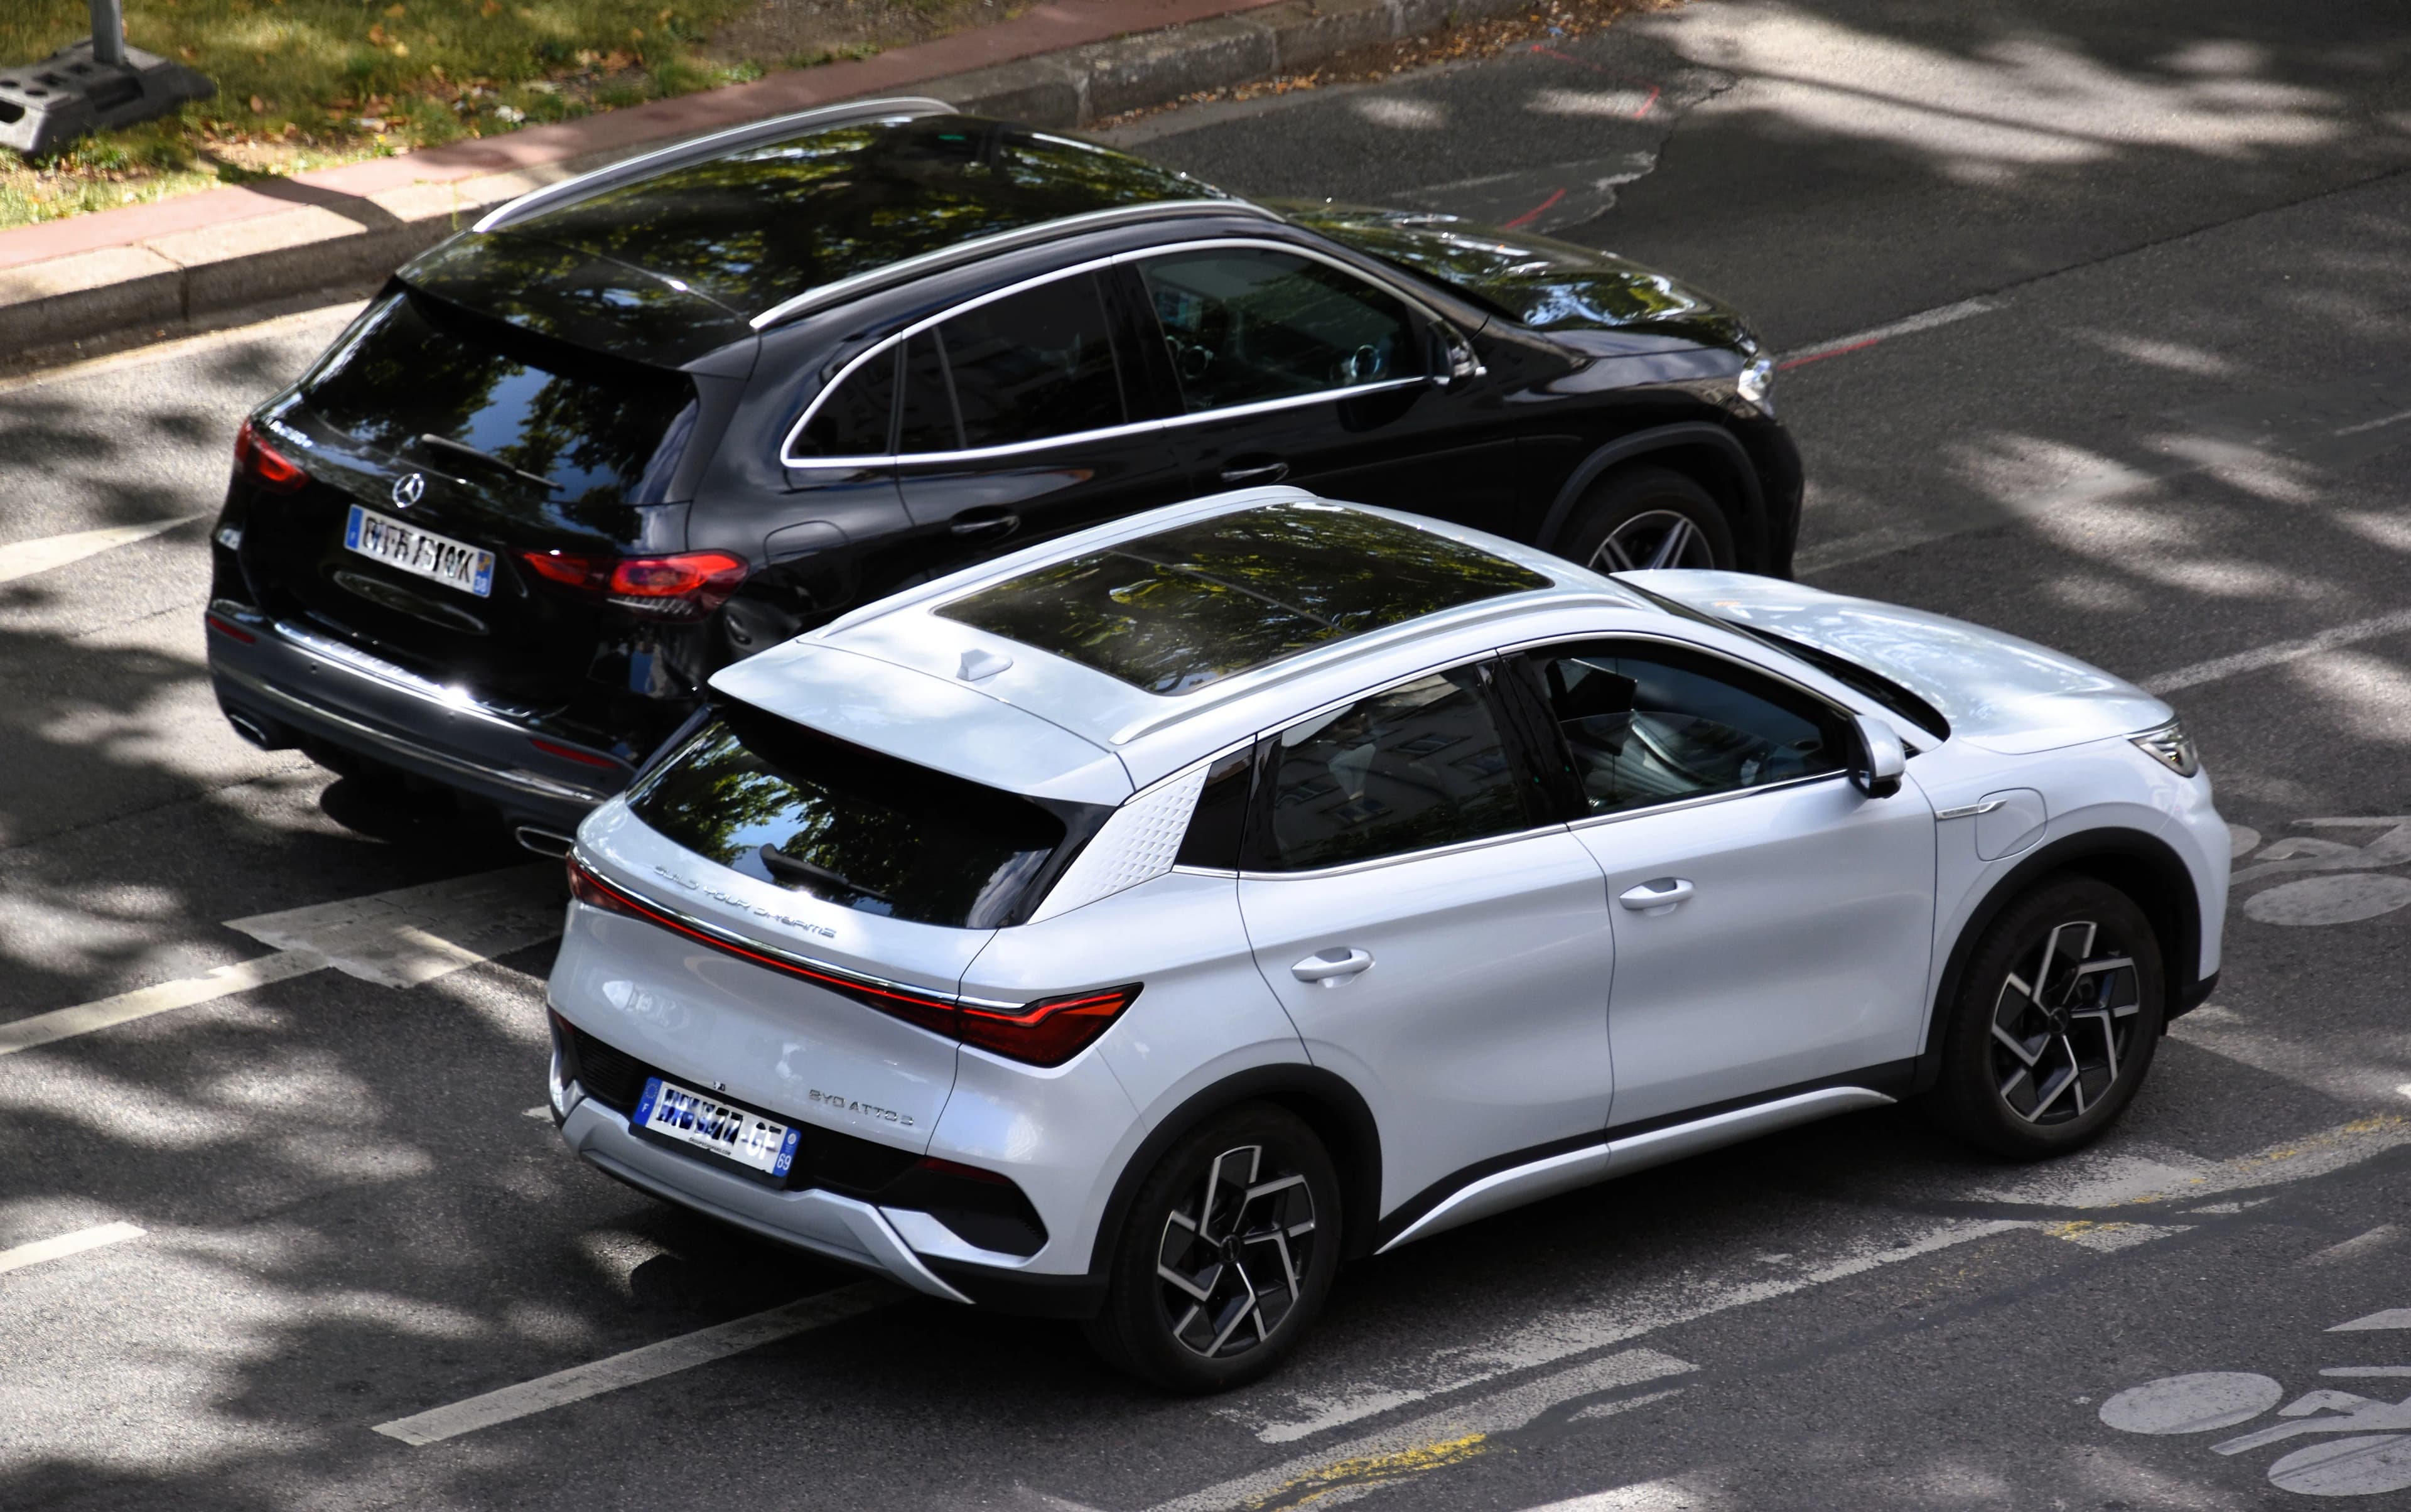
- Wikimedia Commons – BYD-Atto-3-Foto, CC0