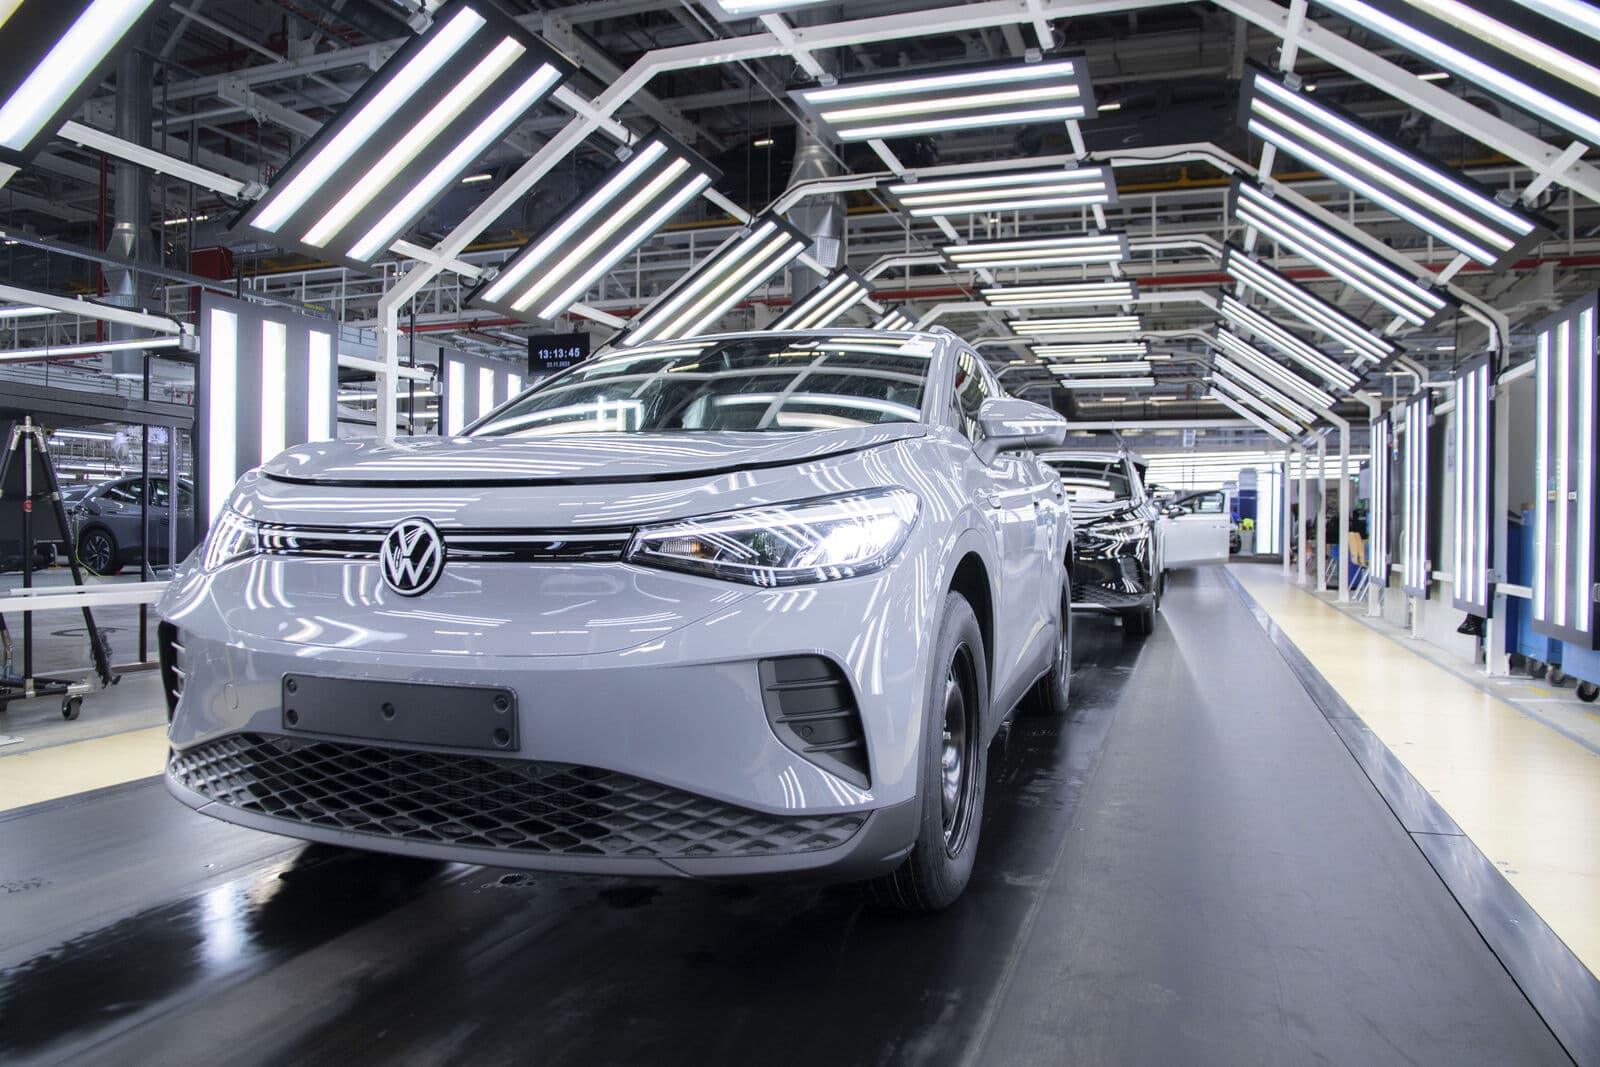
Photo : Volkswagen. Image de presse à titre illustratif.
La restructuration de l’industrie automobile européenne n’affecte plus seulement quelques usines ou des composants liés aux moteurs thermiques. Les données publiées par Eurofound et par l’association des fournisseurs CLEPA montrent que les réductions d’effectifs s’étendent à l’ensemble de la chaîne industrielle, et que les sociétés de composants supportent une part plus grande des pertes que les constructeurs automobiles.
CLEPA a comptabilisé 104 000 suppressions de postes annoncées par les fournisseurs auto européens en 2024 et 2025 : 54 000 la première année et 50 000 la seconde. Dans le même temps, seulement 7 000 postes nouveaux ont été annoncés pour 2025.
Ces chiffres représentent des plans de restructuration communiqués par les entreprises ; ils ne signifient pas que tous les contrats ont déjà cessé. Certains programmes s’étalent sur plusieurs années, et le nombre final peut être modifié après des négociations avec les syndicats ou un changement des conditions de marché.
Les fournisseurs sont plus exposés que les constructeurs
L’analyse d’Eurofound sur la période 2022–premier semestre 2026 montre que les fournisseurs ont concentré, en général, une part plus grande de la contraction de l’emploi que les fabricants de véhicules. Leur situation peut être encore plus difficile que ne l’indiquent les statistiques, car de nombreuses petites et moyennes entreprises n’apparaissent pas dans les bases de données consacrées aux restructurations de grande ampleur.
Les producteurs de pièces pour moteurs, transmissions et systèmes d’échappement sont directement exposés à la baisse de la demande d’automobiles thermiques. La pression ne se limite toutefois pas à ces activités. La demande auto européenne encore modeste, les coûts de l’énergie et de la main-d’œuvre, les investissements nécessaires à l’électrification et la concurrence asiatique affectent aussi les sociétés qui produisent de l’électronique, des châssis ou des systèmes pour véhicules électriques.
Dans une enquête CLEPA publiée en mars 2026, 24 % des fournisseurs participants estimaient qu’ils enregistreraient des pertes cette année, contre 15 % dans l’édition précédente. Dans le même temps, 76 % anticipaient une marge de profit inférieure à 5 %, un niveau jugé insuffisant par l’association pour des investissements soutenus dans les capacités et la technologie.
L’Allemagne concentre les plus grandes réductions
L’Allemagne reste le centre de la restructuration. Eurofound montre que ce pays a représenté plus des trois quarts des pertes nettes de postes incluses dans les grandes annonces de 2024 et environ les deux tiers en 2025.
En termes absolus, les annonces suivies indiquaient plus de 70 000 postes nets éliminés en Allemagne en 2024 et plus de 40 000 autres en 2025. Une part importante provient du programme Volkswagen convenu en décembre 2024, qui prévoyait la réduction de plus de 35 000 emplois d’ici 2030.
La concentration en Allemagne ne fait toutefois pas de la crise une crise strictement allemande. Les usines du nord de l’Italie, de France et d’Europe centrale et orientale sont intégrées dans les mêmes réseaux d’approvisionnement et dépendent des commandes des constructeurs allemands.
La production électrique augmente, mais reste sous les estimations
La transition vers les voitures électriques crée des investissements et des postes nouveaux, mais pas assez vite pour compenser les réductions. Selon les données CLEPA, la production d’automobiles électrifiées dans l’UE a augmenté en 2025, mais le total de 3,3 millions de véhicules électriques est resté sous la prévision de 4,8 millions formulée en 2023.
La production totale de véhicules dans l’UE a été en 2025 d’environ 20 % sous le niveau de 2019, ce qui correspond à un déficit d’environ 3,1 millions d’unités. Les nouvelles lignes pour batteries, moteurs électriques et électronique de puissance ne couvrent pas automatiquement les postes perdus dans les activités traditionnelles, car elles exigent d’autres compétences et sont parfois implantées dans d’autres régions.
Pourquoi c’est pertinent pour la Roumanie
La Roumanie a deux grandes usines automobiles, Dacia à Mioveni et Ford Otosan à Craiova, ainsi qu’un réseau étendu de fabricants de composants. Cela signifie qu’une réduction des commandes en Europe peut atteindre les sociétés locales même si la restructuration est d’abord annoncée en Allemagne, en France ou en Italie.
Les données européennes ne permettent pas d’attribuer automatiquement les 104 000 postes à la Roumanie, ni n’annoncent une vague concrète de licenciements dans le pays. Le risque local dépend des contrats de chaque fournisseur, du type de composants produits et de la capacité des usines à gagner des projets pour véhicules électriques, hybrides et logiciels auto.
À moyen terme, l’enjeu n’est pas seulement de conserver le nombre d’employés, mais aussi de déplacer les compétences vers les activités qui attirent de nouveaux investissements. La reconversion des techniciens, les coûts compétitifs de l’énergie et l’accès aux projets européens pour batteries et électronique compteront autant que le volume d’automobiles assemblées.
Sources : Eurofound – la restructuration inégale de l’industrie automobile européenne, CLEPA – 104 000 suppressions de postes annoncées en deux ans, CLEPA – enquête des fournisseurs pour 2026, Automotive News Europe – les pertes d’emplois dans l’industrie automobile