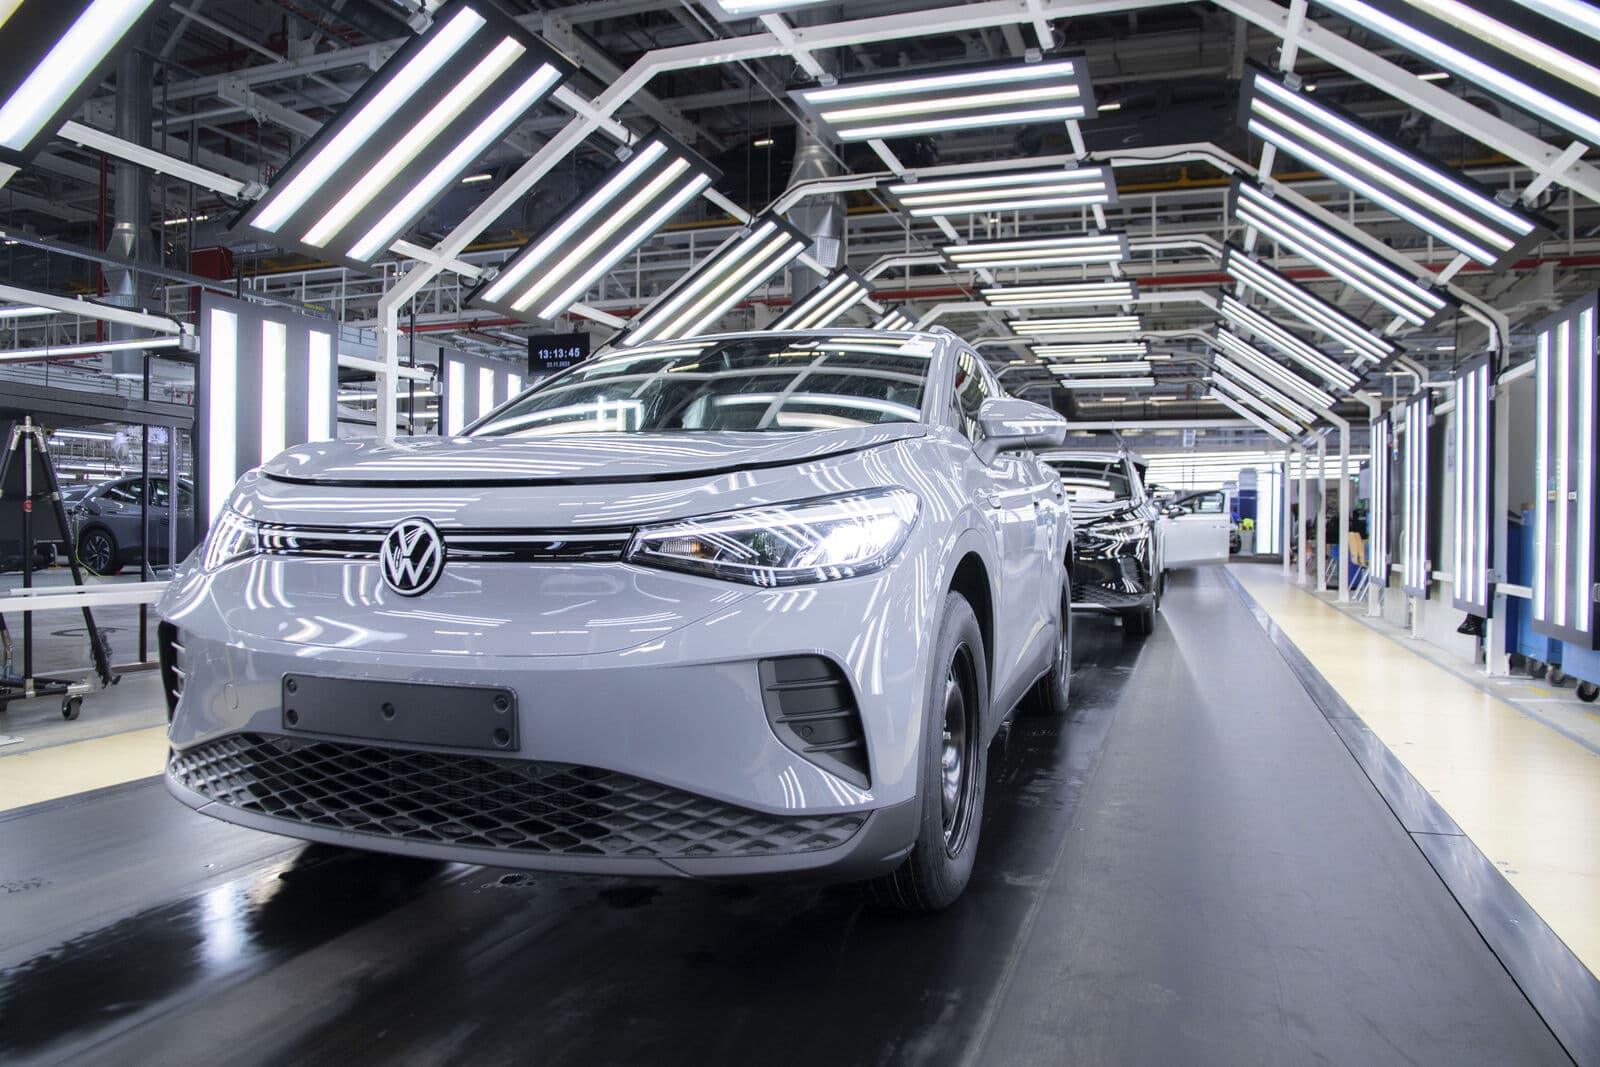
Foto: Volkswagen. Imagen de prensa con carácter ilustrativo.
La reestructuración de la industria del automóvil europea ya no afecta solo a unas pocas fábricas o a componentes ligados a los motores térmicos. Los datos publicados por Eurofound y por la asociación de proveedores CLEPA muestran que los recortes de personal se extienden por toda la cadena industrial, y que las compañías de componentes soportan una parte mayor de las pérdidas que los constructores de automóviles.
CLEPA contabilizó 104.000 recortes de puestos anunciados por los proveedores auto europeos en 2024 y 2025: 54.000 en el primer año y 50.000 en el segundo. Al mismo tiempo, para 2025 se anunciaron solo 7.000 puestos nuevos.
Estas cifras representan planes de reestructuración comunicados por las empresas; no significan que todos los contratos hayan cesado ya. Algunos programas se extienden a varios años, y el número final puede modificarse tras negociaciones con los sindicatos o un cambio de las condiciones de mercado.
Los proveedores están más expuestos que los constructores
El análisis de Eurofound sobre el periodo 2022–primer semestre de 2026 muestra que los proveedores concentraron, en general, una parte mayor de la contracción del empleo que los fabricantes de vehículos. Su situación puede ser incluso más difícil de lo que indican las estadísticas, porque muchas pymes no aparecen en las bases de datos dedicadas a reestructuraciones de gran escala.
Los productores de piezas para motores, transmisiones y sistemas de escape están expuestos de forma directa a la caída de la demanda de automóviles térmicos. La presión no se limita, sin embargo, a estas actividades. La demanda auto europea aún modesta, los costes de energía y mano de obra, las inversiones necesarias para la electrificación y la competencia asiática afectan también a las compañías que producen electrónica, chasis o sistemas para vehículos eléctricos.
En una encuesta CLEPA publicada en marzo de 2026, el 24% de los proveedores participantes estimaba que registraría pérdidas este año, frente al 15% de la edición anterior. Al mismo tiempo, el 76% anticipaba un margen de beneficio inferior al 5%, un nivel que la asociación considera insuficiente para inversiones sostenidas en capacidad y tecnología.
Alemania concentra los mayores recortes
Alemania sigue siendo el centro de la reestructuración. Eurofound muestra que este país representó más de tres cuartas partes de las pérdidas netas de puestos incluidas en los grandes anuncios de 2024 y unas dos terceras partes en 2025.
En términos absolutos, los anuncios monitorizados indicaban más de 70.000 puestos netos eliminados en Alemania en 2024 y otros más de 40.000 en 2025. Una parte importante procede del programa Volkswagen acordado en diciembre de 2024, que preveía la reducción de más de 35.000 empleos hasta 2030.
La concentración en Alemania no hace, sin embargo, de la crisis una crisis estrictamente alemana. Las fábricas del norte de Italia, Francia y Europa Central y Oriental están integradas en las mismas redes de suministro y dependen de los pedidos de los constructores alemanes.
La producción eléctrica crece, pero sigue por debajo de las estimaciones
La transición hacia los coches eléctricos crea inversiones y puestos nuevos, pero no lo suficientemente rápido como para compensar los recortes. Según datos de CLEPA, la producción de automóviles electrificados en la UE creció en 2025, pero el total de 3,3 millones de vehículos eléctricos se quedó por debajo de la previsión de 4,8 millones formulada en 2023.
La producción total de vehículos en la UE fue en 2025 aproximadamente un 20% inferior al nivel de 2019, lo que corresponde a un déficit de unos 3,1 millones de unidades. Las líneas nuevas para baterías, motores eléctricos y electrónica de potencia no cubren automáticamente los puestos perdidos en las actividades tradicionales, porque requieren otras competencias y a veces se sitúan en otras regiones.
Por qué es relevante para Rumanía
Rumanía tiene dos grandes fábricas de automóviles, Dacia en Mioveni y Ford Otosan en Craiova, además de una red amplia de fabricantes de componentes. Eso significa que la reducción de pedidos en Europa puede llegar a las compañías locales aunque la reestructuración se anuncie primero en Alemania, Francia o Italia.
Los datos europeos no permiten atribuir automáticamente los 104.000 puestos a Rumanía ni anuncian una oleada concreta de despidos en el país. El riesgo local depende de los contratos de cada proveedor, del tipo de componentes producidos y de la capacidad de las fábricas de ganar proyectos para vehículos eléctricos, híbridos y software auto.
A medio plazo, lo que está en juego no es solo conservar el número de empleados, sino también desplazar las competencias hacia las actividades que atraen inversión nueva. La recualificación de técnicos, los costes competitivos de la energía y el acceso a los proyectos europeos para baterías y electrónica contarán tanto como el volumen de automóviles ensamblados.
Fuentes: Eurofound – la reestructuración desigual de la industria del automóvil europea, CLEPA – 104.000 recortes de puestos anunciados en dos años, CLEPA – encuesta de proveedores para 2026, Automotive News Europe – las pérdidas de empleo en la industria del automóvil