Les constructeurs chinois pourraient en arriver à produire en Europe environ un million d’automobiles par an en 2030 et 1,5 million en 2035, selon une prévision de S&P Global Mobility rapportée par la presse internationale. L’estimation ne décrit ni la capacité actuelle des usines ni un plan commun des entreprises, mais un scénario fondé sur les investissements et les partenariats en préparation.
Pour l’industrie européenne, la question n’est plus seulement de savoir combien de voitures seront importées de Chine. Il devient tout aussi important de savoir où seront assemblés les modèles vendus ici, qui fournira les batteries et les composants, et quelle valeur économique restera en Europe.
Pourquoi rapprocher la production des clients européens
L’Union européenne applique depuis octobre 2024 des droits compensateurs supplémentaires aux automobiles électriques à batterie fabriquées en Chine. Le niveau diffère selon le producteur et s’ajoute au droit de douane habituel. Les modèles essence et les hybrides rechargeables n’entrent pas dans le même schéma, mais les constructeurs qui les vendent ont aussi des raisons logistiques et commerciales de produire localement.
Une usine européenne peut raccourcir le transport, permettre d’adapter plus vite la production à la demande et réduire l’exposition aux changements douaniers. Elle ne garantit toutefois pas automatiquement un prix plus bas pour le client. Les coûts de main-d’œuvre, d’énergie, de fournisseurs et d’amortissement de l’investissement peuvent absorber une partie des économies.
S&P Global Mobility estime que les ventes cumulées des trois plus grands constructeurs chinois en Europe de l’Ouest et centrale s’approcheront de 1,177 million d’unités en 2030. La production locale est l’une des méthodes par lesquelles les entreprises tentent de soutenir cette croissance.
Quatre voies par lesquelles les marques chinoises entrent dans les usines européennes
Tous les projets industriels n’ont pas la même structure. En Europe se dessinent quatre formules :
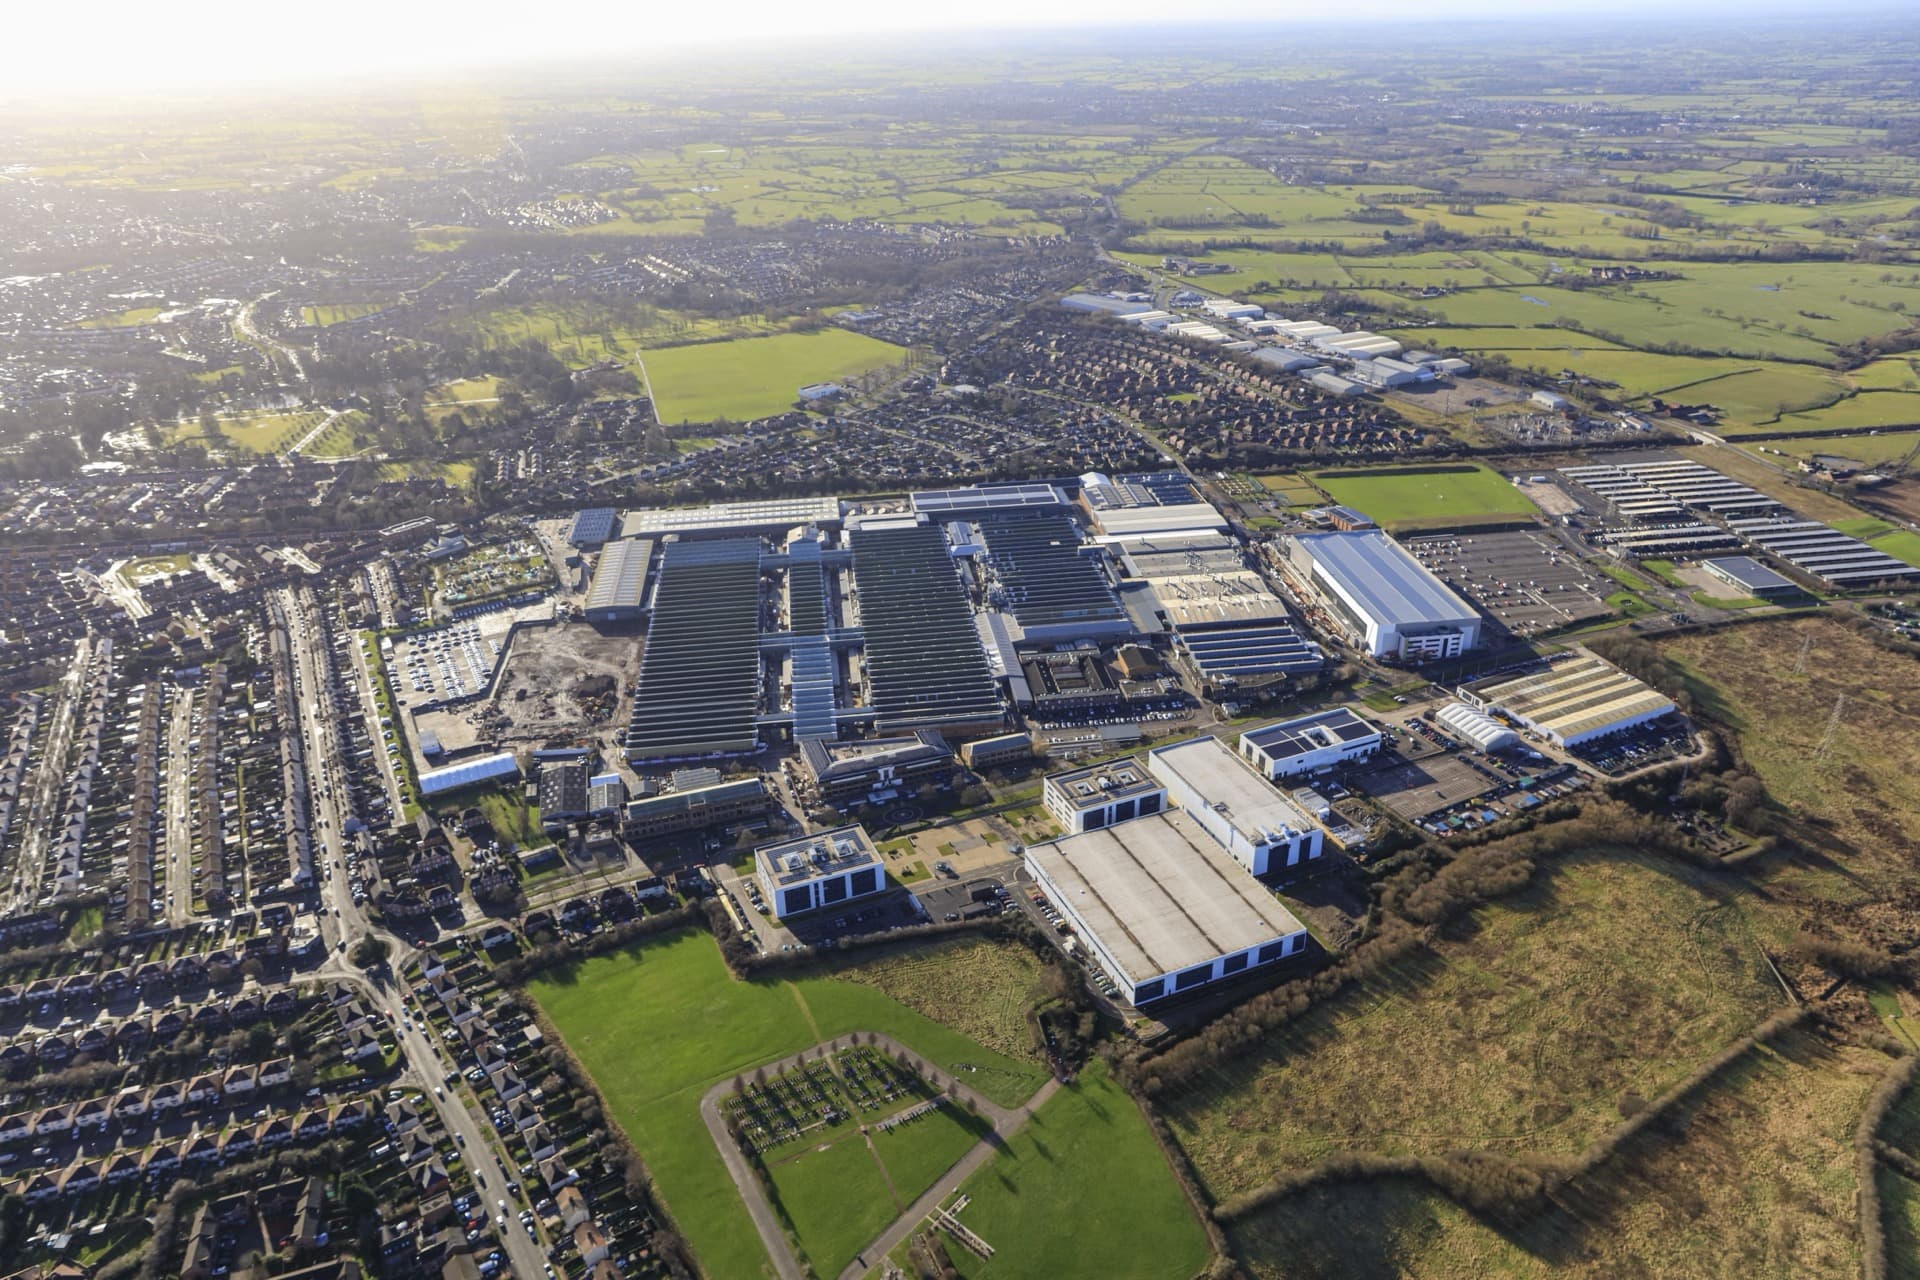
- usine propre, comme l’usine BYD en préparation à Szeged, en Hongrie ;
- partenariat dans une usine existante, comme la collaboration entre Chery et Ebro dans l’ancienne usine Nissan de Barcelone ;
- production sous contrat, par laquelle un constructeur européen assemble des automobiles pour une marque de Chine ;
- alliance avec un groupe européen, dans laquelle les plateformes, les usines ou les réseaux de fournisseurs sont utilisés en commun.
Le calendrier de ces projets doit être regardé avec réserve. Une capacité annoncée de 100 000 voitures par an ne signifie pas que l’usine produira immédiatement ce volume. Le lancement des lignes, l’homologation des modèles, la demande et la disponibilité des composants peuvent retarder la montée en production.
« Assemblé en Europe » ne signifie pas forcément un contenu européen élevé
Une voiture peut sortir de l’usine européenne avec une part importante de composants apportés de Chine. La différence entre le simple assemblage de kits importés et une production intégrée, avec batteries, électronique, sièges, carrosseries et logiciels provenant de fournisseurs locaux, compte pour l’emploi et pour la balance commerciale.
C’est pourquoi le projet européen Industrial Accelerator Act et les discussions sur les critères « Made in Europe » visent non seulement l’emplacement de la ligne finale de montage, mais aussi l’origine des composants. La Commission européenne montre dans des documents préparatoires que la part des apports européens est plus faible pour les automobiles électriques que pour celles à moteurs thermiques, principalement à cause des batteries et de leur chaîne d’approvisionnement.
Pour les constructeurs chinois, l’usage de fournisseurs locaux peut signifier des coûts plus élevés au début. Pour l’Europe, cela signifie plus de chances que les investissements soutiennent aussi les entreprises qui produisent des composants, pas seulement l’opération finale de montage.
Les usines européennes ont de la capacité libre
Le déplacement de la production chinoise n’a pas lieu dans une industrie sans espace. AlixPartners estime que les usines automobiles européennes ont environ 2,5 millions d’unités de capacité annuelle inutilisée. Une partie peut être occupée par des contrats, des associations ou la reprise d’usines qui risqueraient autrement une réduction d’activité.
Cette solution peut préserver des emplois, mais elle crée aussi une nouvelle dépendance. Si la conception, la batterie, l’électronique et les décisions commerciales restent hors d’Europe, l’usine locale peut n’avoir qu’un rôle limité dans la chaîne de valeur. Les économistes et les organisations de l’industrie demandent, pour cette raison, des règles de contenu local assez claires pour que producteurs et fournisseurs puissent planifier des investissements sur plusieurs années.
Ce que cela peut signifier pour la Roumanie
La prévision de 1,5 million d’automobiles n’attribue pas de volume à la Roumanie, et il n’existe actuellement aucun projet confirmé d’usine de voitures particulières d’une marque chinoise dans le pays. La proximité de l’usine BYD en Hongrie peut toutefois raccourcir le parcours logistique pour les modèles destinés au marché roumain.
Les fournisseurs roumains ne pourraient participer à ces chaînes que s’ils obtiennent des contrats pour des composants, des logiciels ou des services logistiques. Le fait qu’une voiture soit assemblée dans un État voisin ne garantit pas l’usage de pièces produites en Roumanie.
Pour l’acheteur, la production européenne peut apporter des délais de livraison plus prévisibles et, avec le temps, un meilleur accès aux pièces. La garantie, le réseau de service, la valeur de revente et le prix de l’assurance restent des critères à vérifier séparément pour chaque marque et chaque modèle.
La prévision dépend de la demande et des règles européennes
L’objectif de 1,5 million de voitures par an en 2035 peut être dépassé si les marques chinoises augmentent rapidement leur part de marché et mettent en service les usines annoncées. Il peut aussi être révisé à la baisse si la demande ralentit, si les projets sont reportés ou si l’Union européenne impose des conditions plus strictes sur l’origine des composants.
L’Agence internationale de l’énergie avertit qu’une capacité industrielle annoncée ne doit pas être confondue avec la production effective : l’utilisation des nouvelles usines dépend des ventes, de la politique industrielle et de l’accès aux marchés locaux. Par conséquent, le chiffre pour 2035 est plus utile comme indicateur de la direction des investissements que comme un volume déjà garanti.
Sources
- Carscoops – prévision sur la production européenne des constructeurs chinois
- S&P Global Mobility – localisation de la production des constructeurs chinois en Europe
- AlixPartners – Global Automotive Outlook 2026
- Agence internationale de l’énergie – production et commerce des véhicules électriques
- Commission européenne – documents sur l’Industrial Accelerator Act