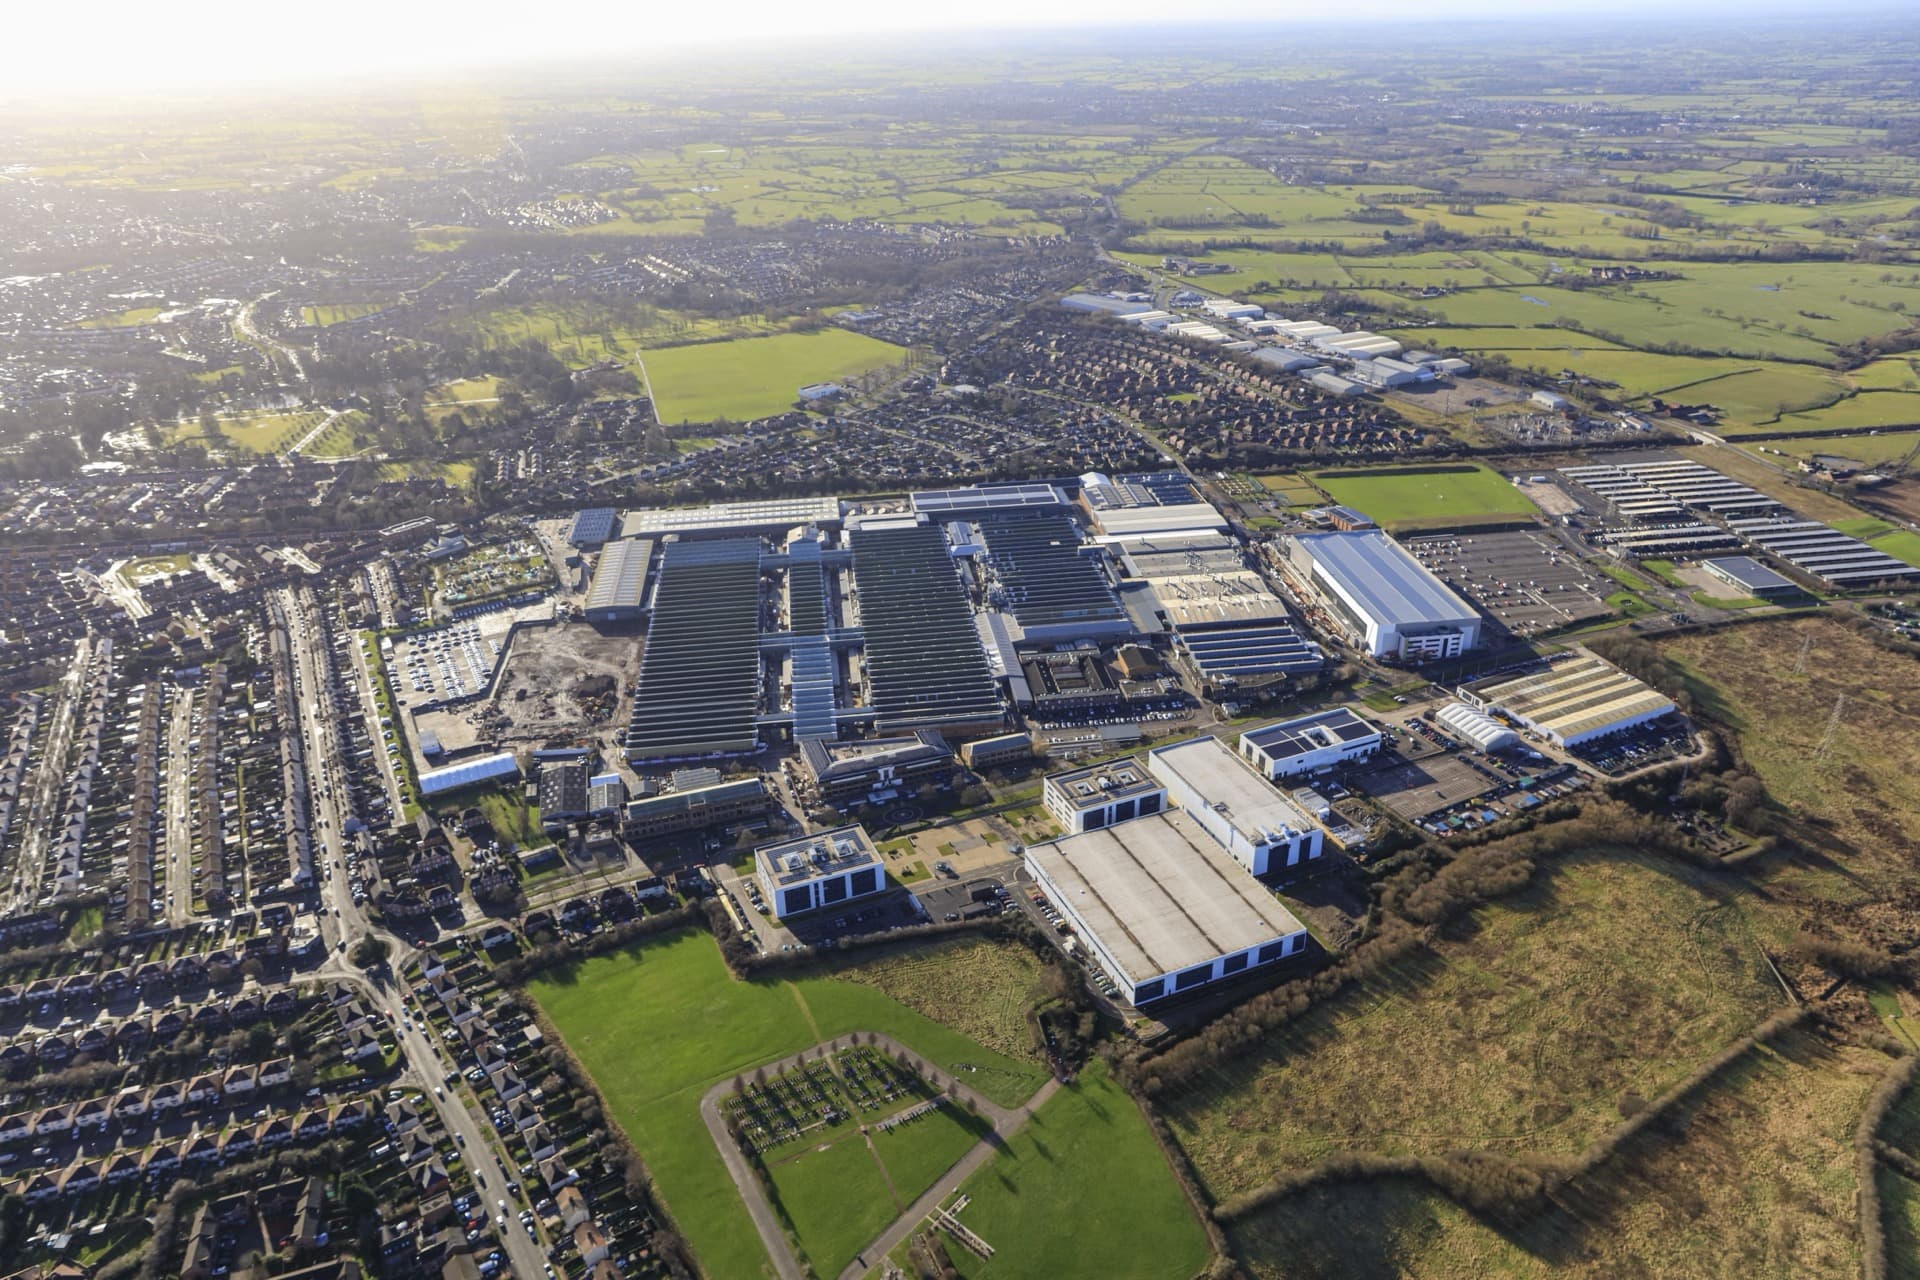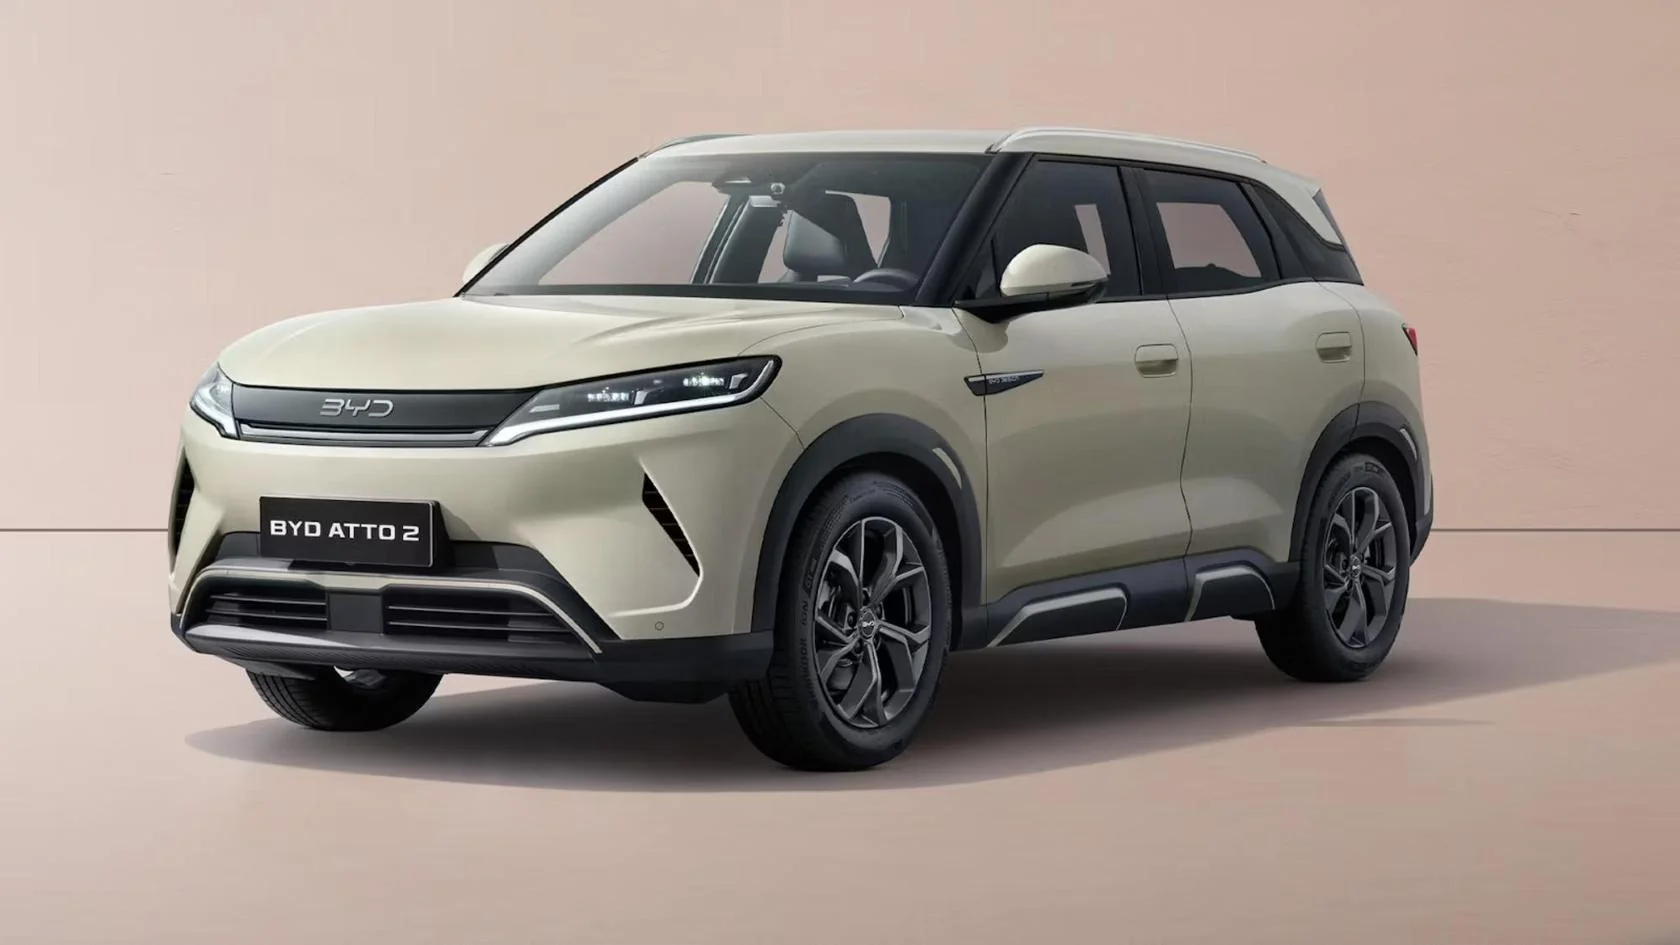
I costruttori cinesi potrebbero arrivare a produrre in Europa circa un milione di automobili all’anno nel 2030 e 1,5 milioni nel 2035, secondo una previsione di S&P Global Mobility riportata dalla stampa internazionale. La stima non descrive la capacità attuale degli stabilimenti né rappresenta un piano comune delle aziende, ma uno scenario basato su investimenti e partnership in preparazione.
Per l’industria europea la domanda non è più solo quante auto saranno importate dalla Cina. Diventa altrettanto importante dove saranno assemblati i modelli venduti qui, chi fornirà batterie e componenti e quanta ricchezza economica resterà in Europa.
Perché spostano la produzione più vicino ai clienti europei
L’Unione europea applica da ottobre 2024 dazi compensativi aggiuntivi alle automobili elettriche a batteria fabbricate in Cina. Il livello differisce a seconda del produttore e si aggiunge al dazio doganale usuale. I modelli a benzina e gli ibridi plug-in non rientrano nello stesso schema, ma anche i costruttori che li vendono hanno motivi logistici e commerciali per produrre in locale.
Uno stabilimento europeo può accorciare il trasporto, consentire un adattamento più rapido della produzione alla domanda e ridurre l’esposizione ai cambiamenti doganali. Non garantisce però automaticamente un prezzo più basso per il cliente. I costi di manodopera, energia, fornitori e ammortamento dell’investimento possono assorbire parte dei risparmi.
S&P Global Mobility stima che le vendite cumulate dei tre maggiori costruttori cinesi in Europa occidentale e centrale si avvicineranno a 1,177 milioni di unità nel 2030. La produzione locale è uno dei metodi con cui le aziende cercano di sostenere questa crescita.
Quattro vie con cui i marchi cinesi entrano nelle fabbriche europee
Non tutti i progetti industriali hanno la stessa struttura. In Europa si delineano quattro formule:
- stabilimento proprio, come la fabbrica BYD in preparazione a Szeged, in Ungheria;
- partnership in uno stabilimento esistente, come la collaborazione tra Chery ed Ebro nell’ex fabbrica Nissan di Barcellona;
- produzione su contratto, con cui un costruttore europeo assembla automobili per un marchio dalla Cina;
- alleanza con un gruppo europeo, in cui piattaforme, stabilimenti o reti di fornitori sono usati in comune.
Il calendario di questi progetti va considerato con riserva. Una capacità annunciata di 100.000 auto all’anno non significa che la fabbrica produrrà subito quel volume. L’avvio delle linee, l’omologazione dei modelli, la domanda e la disponibilità dei componenti possono ritardare la crescita della produzione.
«Assemblato in Europa» non significa necessariamente un alto contenuto europeo
Un’auto può uscire dal cancello di una fabbrica europea con una parte importante di componenti portati dalla Cina. La differenza tra il semplice assemblaggio di kit importati e una produzione integrata, con batterie, elettronica, sedili, carrozzerie e software provenienti da fornitori locali, conta per i posti di lavoro e per la bilancia commerciale.
Per questo il progetto europeo Industrial Accelerator Act e i dibattiti sui criteri «Made in Europe» non guardano solo l’ubicazione della linea finale di montaggio, ma anche l’origine dei componenti. La Commissione europea mostra nei documenti preparatori che la quota di input europei è inferiore nelle automobili elettriche rispetto a quelle con motori termici, soprattutto a causa delle batterie e della loro catena di approvvigionamento.
Per i costruttori cinesi, usare fornitori locali può significare costi più alti all’inizio. Per l’Europa significa più chance che gli investimenti sostengano anche le imprese che producono componenti, non solo l’operazione finale di montaggio.
Le fabbriche europee hanno capacità libera
Lo spostamento della produzione cinese non avviene in un’industria priva di spazio. AlixPartners stima che gli stabilimenti auto europei abbiano circa 2,5 milioni di unità di capacità annuale inutilizzata. Una parte può essere occupata tramite contratti, associazioni o l’acquisizione di fabbriche che altrimenti rischierebbero una riduzione dell’attività.
Questa soluzione può conservare posti di lavoro, ma crea anche una nuova dipendenza. Se progettazione, batteria, elettronica e decisioni commerciali restano fuori dall’Europa, lo stabilimento locale può avere un ruolo limitato nella catena del valore. Economisti e organizzazioni del settore chiedono, per questo, regole di contenuto locale sufficientemente chiare perché produttori e fornitori possano pianificare investimenti su più anni.
Che cosa può significare per la Romania
La previsione di 1,5 milioni di automobili non attribuisce un volume alla Romania, e al momento non esiste un progetto confermato per uno stabilimento di autovetture di un marchio cinese nel Paese. La vicinanza della fabbrica BYD in Ungheria può comunque accorciare il percorso logistico per i modelli destinati al mercato rumeno.
I fornitori rumeni potrebbero partecipare a queste catene solo se ottengono contratti per componenti, software o servizi logistici. Il fatto che un’auto sia assemblata in uno Stato vicino non garantisce l’uso di pezzi prodotti in Romania.
Per l’acquirente, la produzione europea può portare tempi di consegna più prevedibili e, nel tempo, un accesso migliore ai ricambi. Garanzia, rete di assistenza, valore di rivendita e prezzo dell’assicurazione restano criteri da verificare separatamente per ciascun marchio e modello.
La previsione dipende dalla domanda e dalle regole europee
L’obiettivo di 1,5 milioni di auto all’anno nel 2035 può essere superato se i marchi cinesi aumentano rapidamente la quota di mercato e mettono in funzione le fabbriche annunciate. Può anche essere rivisto al ribasso se la domanda rallenta, i progetti vengono rinviati o l’Unione europea impone condizioni più severe sull’origine dei componenti.
L’Agenzia internazionale per l’energia avverte che una capacità industriale annunciata non va confusa con la produzione effettiva: l’utilizzo dei nuovi stabilimenti dipende da vendite, politica industriale e accesso ai mercati locali. Pertanto la cifra per il 2035 è più utile come indicatore della direzione degli investimenti che come volume già garantito.
Fonti
- Carscoops – previsione sulla produzione europea dei costruttori cinesi
- S&P Global Mobility – localizzazione della produzione dei costruttori cinesi in Europa
- AlixPartners – Global Automotive Outlook 2026
- Agenzia internazionale per l’energia – produzione e commercio di veicoli elettrici
- Commissione europea – documenti sull’Industrial Accelerator Act