L’Europa rischia di introdurre requisiti di contenuto locale per le batterie prima di avere abbastanza celle e materiali prodotti nella regione. Uno studio di Mobility Global commissionato dall’ACEA prevede che la produzione europea di celle possa raggiungere 306 GWh nel 2032. Anche con questa crescita, però, l’offerta non riuscirebbe a soddisfare la domanda generata dall’Industrial Accelerator Act, indicato come IAA.
Come funzionerebbe l’IAA
L’Industrial Accelerator Act è una proposta di politica industriale europea dedicata alle tecnologie strategiche. L’accesso ad alcune gare pubbliche, agli incentivi all’acquisto e ai vantaggi fiscali potrebbe essere collegato all’origine dei componenti. Per le auto elettriche il dibattito riguarda l’assemblaggio del veicolo, le parti non legate alla batteria e la batteria stessa.
Secondo la proposta analizzata dall’ACEA, i requisiti per le batterie arriverebbero in due fasi. Sei mesi dopo l’entrata in vigore, la batteria dovrebbe contenere tre componenti di origine UE, comprese le celle. Tre anni dopo l’adozione, il requisito salirebbe a cinque componenti, tra cui celle, sistema di gestione della batteria e materiali attivi del catodo. Le date 2027–2028 e 2030–2031 sono scenari collegati all’iter legislativo, non scadenze di una legge già approvata.
Mobility Global ha considerato tre scenari di domanda: l’intero mercato dei veicoli elettrici leggeri, un mercato pubblico e commerciale composto da flotte, noleggi, concessionari e appalti, e un caso ristretto alle flotte aziendali e agli acquisti pubblici. In tutti i casi, l’offerta europea rimarrebbe sotto la domanda.
Milioni di auto potrebbero non accedere agli incentivi
L’ACEA indica un esempio per un’eventuale entrata in vigore nel 2028. Circa 3 milioni di auto potrebbero non qualificarsi per gli incentivi legati ai requisiti di origine europea, perché non ci sarebbero abbastanza batterie conformi. Non è una previsione delle vendite totali: è una stima delle vetture che potrebbero restare fuori dai programmi di sostegno.
Il problema sarebbe più evidente per camion e altri veicoli pesanti. Nel 2032 il divario tra domanda e offerta potrebbe arrivare a 23 GWh, con una domanda circa quattro volte superiore alla capacità europea disponibile. I veicoli industriali usano pacchi più grandi, hanno cicli di utilizzo diversi e richiedono tempi di sviluppo e acquisto più lunghi rispetto alle auto.
L’ACEA ha pubblicato anche uno studio Ricardo dedicato ai camion. Secondo la ricerca, se le regole entrassero in vigore oggi, circa metà dei camion medi e pesanti prodotti in Europa non rispetterebbe i requisiti per le celle di origine europea previsti negli appalti pubblici e nei programmi di sostegno. Nel 2027 meno del 5% delle celle utilizzate nei camion prodotti nell’UE dovrebbe contenere materiale attivo del catodo proveniente dall’UE o dal Regno Unito.
Una fabbrica annunciata non equivale alla produzione
Il numero di gigafactory annunciate non indica quante celle siano realmente disponibili. L’ACEA ricorda che un progetto può richiedere quasi dieci anni dall’annuncio alla produzione a pieno regime. Servono terreno, autorizzazioni, finanziamenti, costruzione, lavoratori, collaudi e un aumento graduale dei volumi.
Anche la parte a monte della catena crea problemi. Mobility Global rileva carenze persistenti per i materiali attivi del catodo e dell’anodo. Il deficit di CAM e AAM potrebbe non scomparire prima del 2038–2040 anche in uno scenario di domanda ridotta. Una cella prodotta in Europa, quindi, non contiene automaticamente abbastanza valore locale per soddisfare ogni requisito proposto.
La chimica delle batterie aggiunge un’altra difficoltà. La maggior parte delle gigafactory europee pianificate è orientata alla chimica NMC, mentre la domanda si sposta verso le celle LFP, più economiche. La produzione LFP è oggi concentrata soprattutto in Cina. Creare una filiera europea richiede fornitori, materiali e validazione dei processi, non soltanto nuove linee di assemblaggio.
Il possibile effetto sui prezzi
L’ACEA afferma che le celle europee sono ancora significativamente più costose di quelle importate. In un messaggio del 30 settembre, l’associazione ha citato una stima di Bruegel secondo cui l’impiego di celle prodotte nell’UE potrebbe aggiungere circa 2.100 euro al costo di un’auto elettrica. Si tratta di una stima esterna citata dall’ACEA, non di una misurazione propria.
Per le auto elettriche più piccole, il margine per assorbire un costo extra è limitato. L’effetto potrebbe ricadere sul prezzo finale, sul valore dell’incentivo o sulla dotazione di serie. L’obiettivo della localizzazione è ridurre le dipendenze strategiche, ma applicare i requisiti prima che la capacità raggiunga la scala necessaria potrebbe rendere più costosa la transizione elettrica.
L’ACEA sostiene la costruzione di una filiera europea, ma chiede una fase di introduzione più lunga. La proposta è di applicare il requisito delle tre componenti dopo tre anni dall’adozione e quello delle cinque componenti dopo cinque anni. Per camion e autobus, l’associazione vuole regole separate legate alla disponibilità effettiva di batterie adatte.
Il testo può ancora cambiare
L’IAA è ancora una proposta. Le istituzioni europee devono negoziare il testo e possono modificare definizioni, soglie ed esenzioni. L’Agenzia internazionale dell’energia osserva che la proposta collegherebbe alcuni crediti e programmi di sostegno all’assemblaggio nell’UE e al contenuto locale, mentre il significato giuridico dell’origine europea resta un punto da chiarire.
Per i costruttori, la domanda non è se l’Europa debba produrre più batterie. È se celle, materiali attivi, energia e riciclo possano crescere prima delle scadenze normative. Senza capacità realmente operativa, un requisito locale può essere chiaro sul piano giuridico ma difficile da rispettare nella produzione quotidiana.
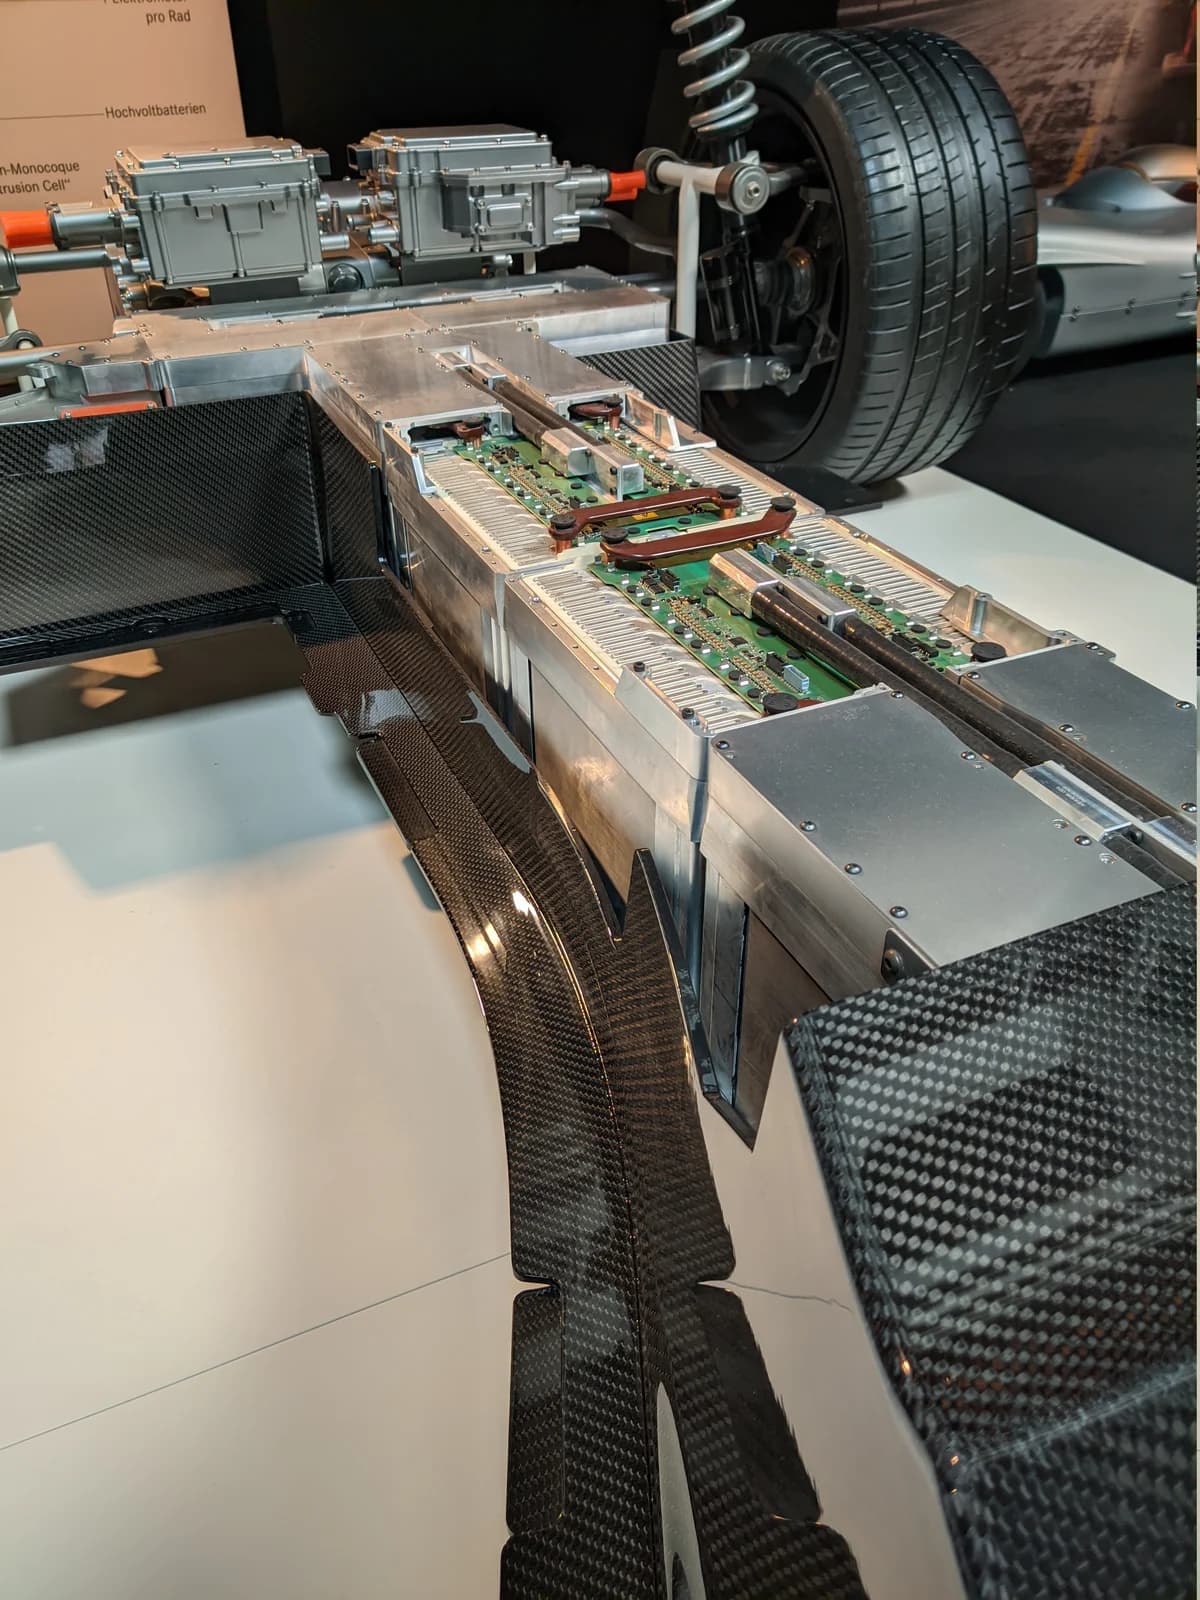
Immagine: pacco batterie di un veicolo elettrico fotografato da Mugel2110, Wikimedia Commons, licenza CC BY-SA 4.0. La foto illustra la tecnologia e non mostra uno specifico progetto europeo.