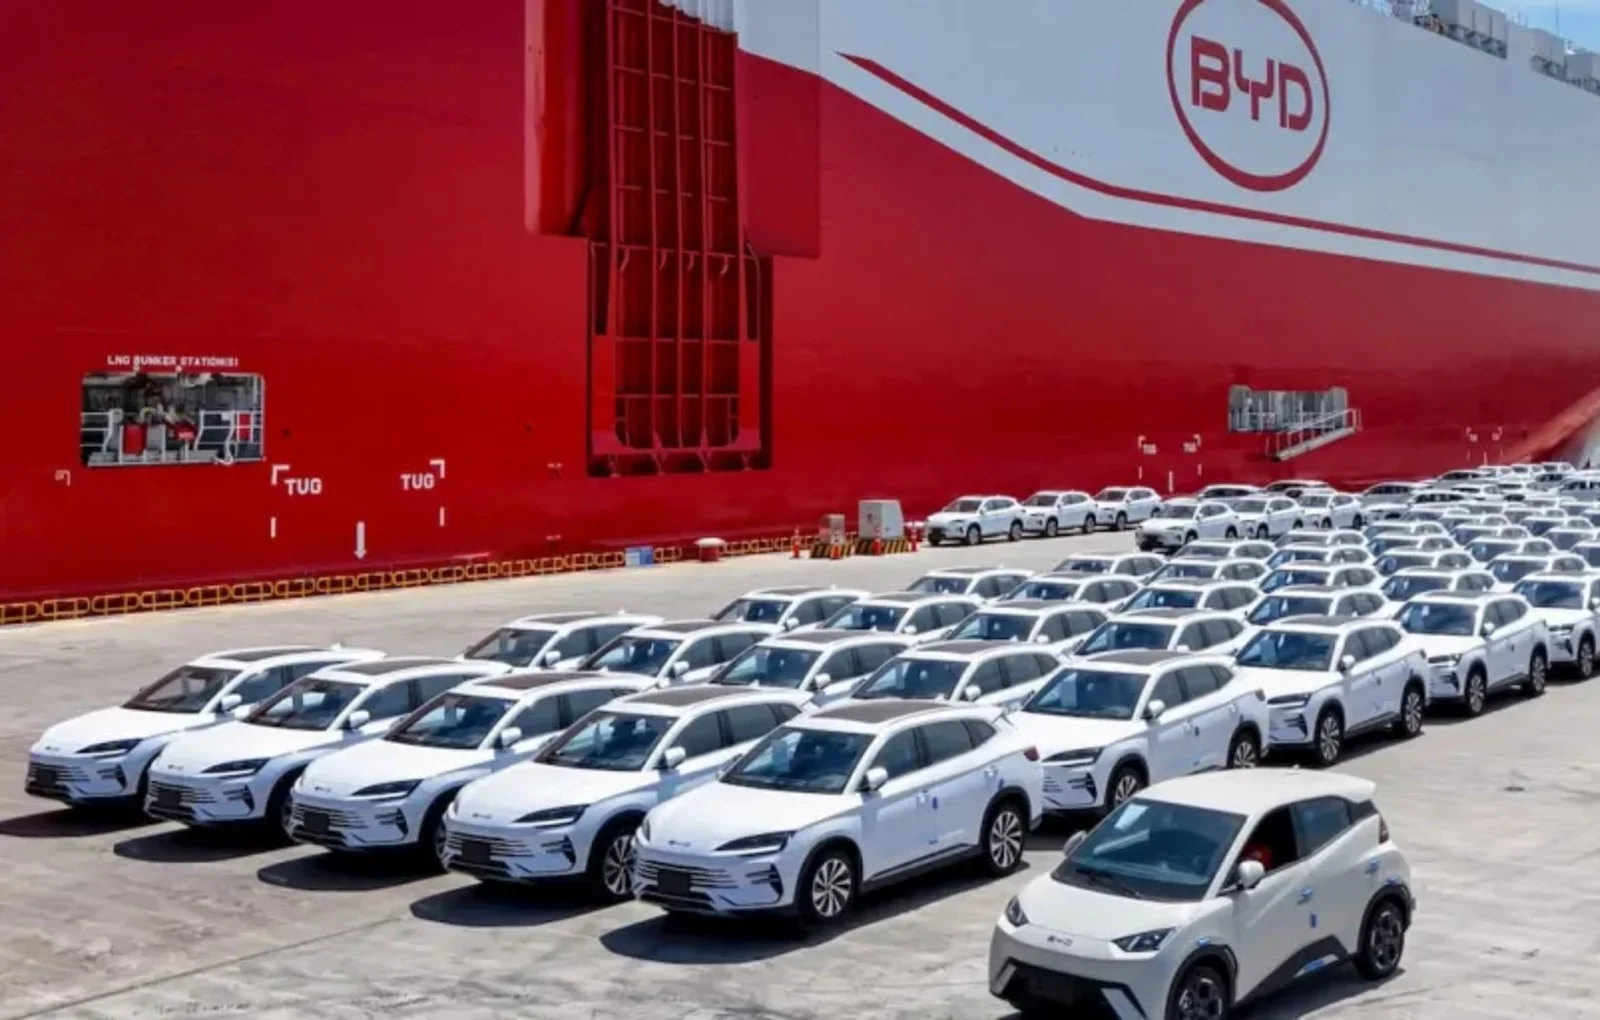
Automobili BYD pronte per l’export. I produttori cinesi ampliano insieme gamma, reti di distribuzione e capacità industriale fuori dalla Cina. Immagine stampa BYD.
Le auto cinesi raggiungono una quota record in Europa. BYD supera Chery e MG
I marchi auto cinesi hanno occupato l’11,2% del mercato europeo a luglio 2026, la quota mensile più alta registrata finora. Le loro immatricolazioni sono cresciute del 107% rispetto allo stesso mese del 2025, in un mercato totale avanzato solo del 4,1%.
I dati preliminari Dataforce coprono circa il 98% delle immatricolazioni dell’Unione europea, Regno Unito, Norvegia, Islanda e Svizzera. La classificazione si riferisce ai marchi cinesi, non a tutte le aziende controllate da gruppi della Cina: Volvo, per esempio, è controllata da Geely ma è conteggiata a parte come marchio europeo.
BYD, insieme al marchio premium Denza, ha occupato il primo posto tra i gruppi cinesi a luglio. È stato seguito da Chery, che nel rapporto riunisce i marchi Chery, Omoda, Jaecoo e Jetour, e da SAIC Motor, proprietaria di MG.
Un’auto nuova su nove porta già un marchio della Cina
La quota dell’11,2% significa che più di un’auto nuova su nove immatricolata in Europa a luglio apparteneva a un marchio cinese. A giugno la quota era stata del 10,9%, con 150.272 unità e una crescita del 118%.
L’avanzata non può più essere spiegata da un solo marchio o da un solo tipo di propulsione. I produttori della Cina vendono elettriche, plug-in hybrid, full hybrid e modelli convenzionali a benzina. Questa diversificazione li protegge dal cambiamento dei programmi nazionali per le elettriche e dai dazi aggiuntivi che l’UE applica a certe automobili BEV fabbricate in Cina.
A luglio, le evoluzioni comunicate per i principali gruppi sono state:
| Gruppo o marchio | Evoluzione rispetto a luglio 2025 | Dettaglio rilevante |
|---|---|---|
| BYD, compreso Denza | +150% | primo gruppo cinese del mese |
| Chery, Omoda, Jaecoo e Jetour | +202% | secondo posto tra i gruppi cinesi |
| Leapmotor | +294% | 9.306 automobili |
| Xpeng | +270% | 5.244 automobili |
| SAIC/MG | +22% | crescita più lenta, ma volume elevato |
| Geely | +21% | espansione rapida del marchio proprio |
Le percentuali molto alte vanno lette insieme alla base di confronto. Xpeng, Leapmotor o il marchio Geely avevano volumi europei ridotti nel 2025, quindi l’espansione in pochi mercati può produrre crescite dell’ordine di centinaia di punti percentuali.
La BYD Seal U entra tra i modelli europei di volume
La BYD Seal U è stata il modello cinese più visibile nella classifica generale di luglio. Con 10.007 immatricolazioni ha occupato il 21° posto in Europa, davanti ad Audi A3, Nissan Qashqai e BMW X1. Il volume è cresciuto del 60,9% rispetto a luglio 2025.
Dopo i primi sette mesi, la Seal U era arrivata a 58.074 unità, il 48,4% in più rispetto all’anno precedente. Il totale include sia la versione completamente elettrica sia la plug-in hybrid DM-i, molto più adatta ai mercati in cui l’infrastruttura di ricarica o gli incentivi per i BEV sono limitati.
La BYD Atto 2 ha registrato 7.679 unità a luglio, oltre 12 volte quelle dell’anno precedente, quando il modello era all’inizio della commercializzazione. La MG ZS ha avuto 8.497 immatricolazioni e la MG HS è arrivata a 49.246 unità dopo sette mesi.
Chery cresce con più marchi e più tecnologie
Chery non entra in Europa con un solo emblema. Omoda e Jaecoo sono già disponibili su più mercati, il marchio Chery amplia la rete in modo separato e Jetour si rivolge soprattutto alla zona SUV.
A luglio il gruppo è cresciuto del 202%. Il solo marchio Chery ha immatricolato 5.868 automobili, rispetto a 107 a luglio 2025. Il risultato riflette l’ingresso in mercati nuovi e non può essere estrapolato automaticamente per l’intero anno.
La strategia combina modelli a benzina con sistemi full hybrid e plug-in hybrid. Così il gruppo non dipende esclusivamente dalle automobili elettriche importate dalla Cina, per le quali l’Unione europea applica dazi compensativi aggiuntivi.
Leapmotor beneficia della rete Stellantis
Leapmotor è arrivata a 9.306 automobili a luglio, il 294% in più rispetto allo stesso mese del 2025. L’espansione europea è gestita tramite Leapmotor International, società in cui Stellantis detiene il controllo.
La partnership offre accesso a una rete di distribuzione e assistenza già esistente, riducendo una delle maggiori difficoltà per un marchio nuovo. Allo stesso tempo Stellantis ottiene in rapido modelli elettrici competitivi sul prezzo senza sviluppare da sola ogni piattaforma.
La crescita di Leapmotor non va sommata automaticamente al volume dei marchi Stellantis quando si confrontano rapporti diversi. Alcune statistiche la trattano come marchio cinese separato, altre presentano i risultati Stellantis includendo Leapmotor.
I dazi europei non hanno fermato la crescita
L’UE applica dal 2024 dazi compensativi alle automobili elettriche prodotte in Cina, oltre alla tariffa doganale abituale del 10%. Il livello differisce in base al produttore e alla sua cooperazione con l’indagine della Commissione europea.
La misura non copre allo stesso modo le plug-in hybrid e le automobili con motori termici. I produttori hanno risposto in tre direzioni:
- hanno aumentato il peso di PHEV e full hybrid nell’offerta europea;
- hanno accelerato i progetti di produzione in Europa;
- sono entrati in partnership con gruppi e fabbriche locali.
BYD sviluppa produzione in Ungheria e Turchia, Chery lavora al progetto industriale di Barcellona e Leapmotor può usare l’infrastruttura Stellantis. In parallelo SAIC analizza opzioni di produzione europea per ridurre i costi logistici e l’esposizione ai dazi.
Romania: BYD e Chery entrano tra i primi dieci marchi
In Romania l’ascesa è diventata visibile nelle statistiche di luglio. BYD ha occupato il quinto posto sul mercato totale, con 672 automobili e una quota del 5,72%. Chery è stata decima, con 341 unità.
La BYD Seal U è entrata nella classifica dei modelli, in ottava posizione, con 240 esemplari. Nel segmento esclusivamente elettrico BYD ha avuto 220 unità e la Dolphin Surf è stata il BEV con più immatricolazioni, secondo i dati APIA e analisi basate sulle comunicazioni DGPCI.
Dopo i primi sette mesi BYD era arrivata a 2.812 automobili in Romania. Il volume è ancora piccolo rispetto a Dacia, Toyota, Škoda o Volkswagen, ma il ritmo mostra che i marchi cinesi non occupano più solo una nicchia.
Il risultato locale va messo in contesto: il mercato totale è sceso del 28,2% a luglio. Un marchio in lancio, con scorte e campagne concentrate in un solo mese, può salire in fretta in classifica. Il cumulato annuale e l’evoluzione della rete di assistenza mostreranno se la posizione può essere mantenuta.
Cosa deve verificare un acquirente in Romania
La crescita delle vendite riduce parte del rischio percepito, ma non sostituisce i controlli fatti prima dell’acquisto. Per un marchio nuovo contano:
- la distanza dalla più vicina officina autorizzata;
- disponibilità e tempi di consegna dei pezzi;
- le condizioni esatte della garanzia per auto e batteria di trazione;
- il costo della kasko e la politica dell’assicuratore;
- il valore probabile di rivendita dopo tre-cinque anni;
- la compatibilità di app, aggiornamenti e servizi connessi in Romania.
Una lista lunga di allestimenti e un prezzo promozionale non compensano automaticamente una rete di assistenza insufficiente. Allo stesso tempo, volumi europei sempre più grandi possono accelerare l’approvvigionamento di pezzi e lo sviluppo del mercato delle auto usate.
Un cambiamento strutturale, non solo un mese buono
La quota dell’11,2% è un record mensile, ma la tendenza ha già continuità. I marchi cinesi avevano il 10,9% a giugno e nel primo semestre hanno superato le 660.000 immatricolazioni sul mercato europeo allargato.
BYD, Chery e SAIC/MG formano il nucleo di questa crescita, mentre Leapmotor, Xpeng e Geely aggiungono volumi da basi più piccole. La tappa successiva sarà decisa meno dalle importazioni e più dalla capacità di costruire auto in Europa, sostenere reti di assistenza e mantenere prezzi competitivi dopo la localizzazione della produzione.
Fonti
- Dataforce — rapporto sul mercato auto in 30 Paesi europei
- Commissione europea — dazi compensativi sulle automobili elettriche prodotte in Cina
- APIA — comunicati mensili sul mercato auto rumeno
- BYD Romania — gamma e rete locale
- Chery Romania — gamma disponibile a livello locale
- Stellantis — informazioni su Leapmotor International