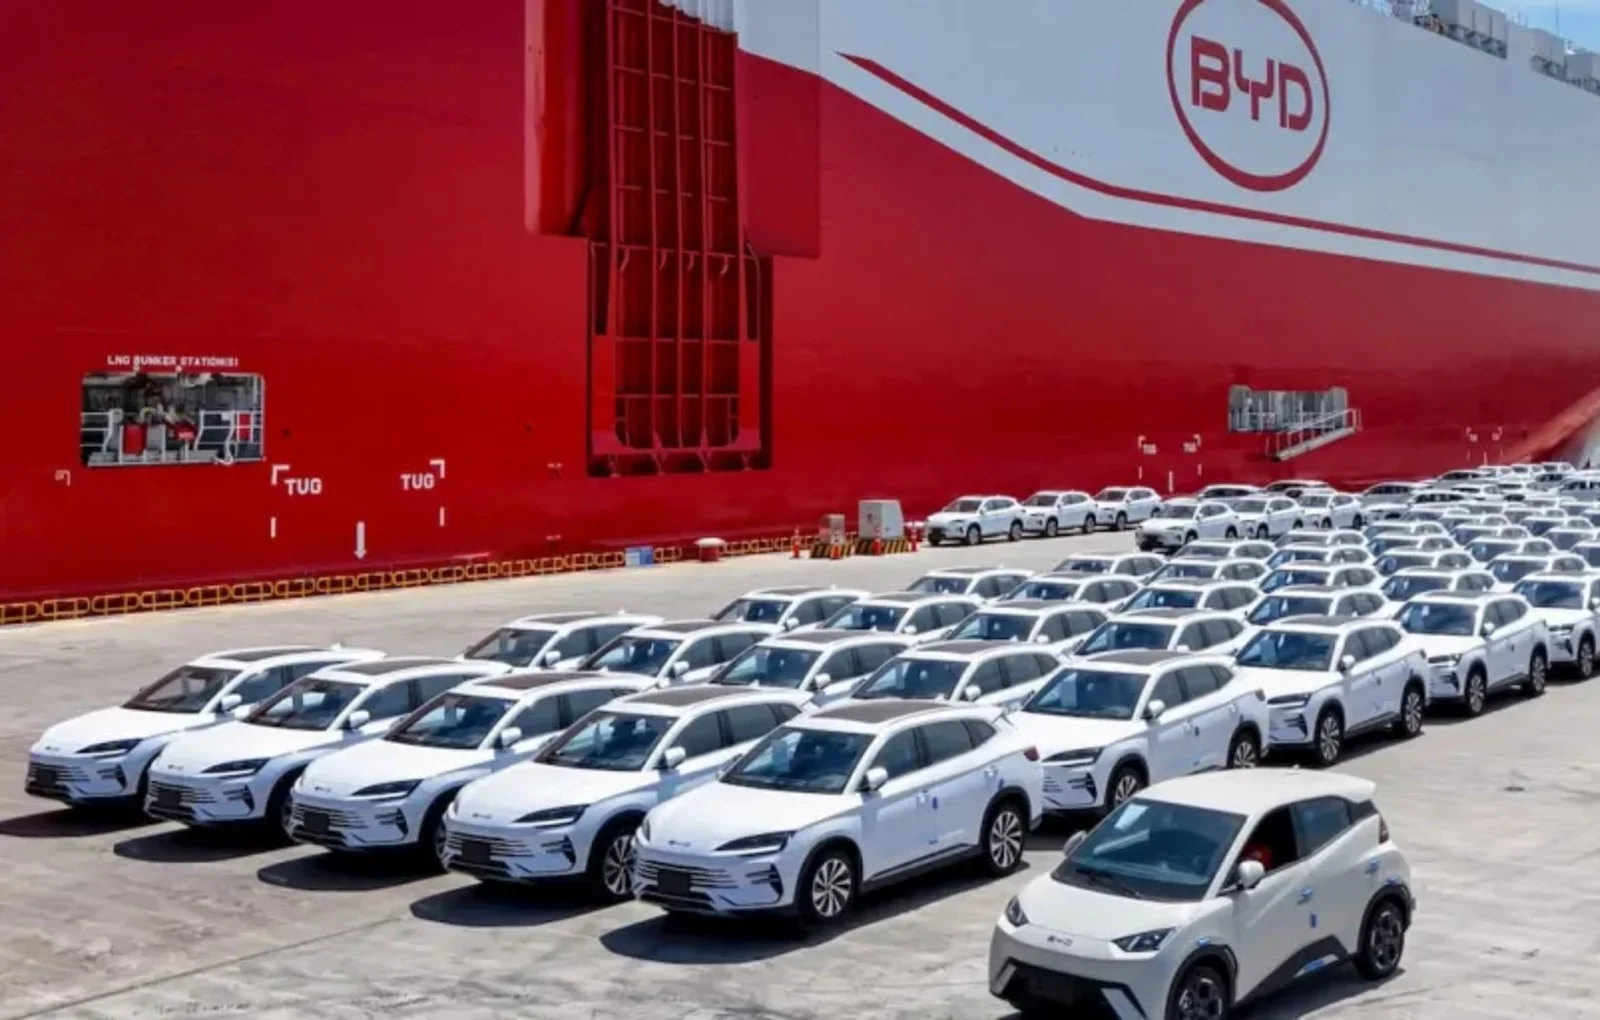
Automóviles BYD preparados para la exportación. Los fabricantes chinos amplían al mismo tiempo la gama, las redes de distribución y la capacidad industrial fuera de China. Imagen de prensa de BYD.
Los coches chinos alcanzan una cuota récord en Europa. BYD adelanta a Chery y MG
Las marcas automovilísticas chinas ocuparon el 11,2% del mercado europeo en julio de 2026, la mayor cuota mensual registrada hasta ahora. Sus matriculaciones crecieron un 107% respecto al mismo mes de 2025, en un mercado total que avanzó solo un 4,1%.
Los datos preliminares de Dataforce cubren aproximadamente el 98% de las matriculaciones de la Unión Europea, el Reino Unido, Noruega, Islandia y Suiza. La clasificación se refiere a las marcas chinas, no a todas las empresas propiedad de grupos de China: Volvo, por ejemplo, está controlada por Geely, pero se contabiliza por separado como marca europea.
BYD, junto con la marca premium Denza, ocupó el primer lugar entre los grupos chinos en julio. Le siguieron Chery, que en el informe reúne las marcas Chery, Omoda, Jaecoo y Jetour, y SAIC Motor, propietaria de MG.
Uno de cada nueve coches nuevos ya lleva una marca de China
La cuota del 11,2% significa que más de uno de cada nueve coches nuevos matriculados en Europa en julio pertenecía a una marca china. En junio, la ponderación había sido del 10,9%, con 150.272 unidades y un crecimiento del 118%.
El avance ya no puede explicarse por una sola marca o por un solo tipo de propulsión. Los fabricantes de China venden eléctricos, híbridos enchufables, híbridos completos y modelos convencionales de gasolina. Esa diversificación los protege del cambio de los programas nacionales para eléctricos y de los aranceles adicionales que la UE aplica a ciertos automóviles BEV fabricados en China.
En julio, las evoluciones comunicadas para los principales grupos fueron:
| Grupo o marca | Evolución respecto a julio de 2025 | Detalle relevante |
|---|---|---|
| BYD, incluido Denza | +150% | primer grupo chino del mes |
| Chery, Omoda, Jaecoo y Jetour | +202% | segundo lugar entre los grupos chinos |
| Leapmotor | +294% | 9.306 automóviles |
| Xpeng | +270% | 5.244 automóviles |
| SAIC/MG | +22% | crecimiento más lento, pero volumen alto |
| Geely | +21% | expansión rápida de la marca propia |
Los porcentajes muy altos deben leerse junto con la base de comparación. Xpeng, Leapmotor o la marca Geely tenían volúmenes europeos reducidos en 2025, de modo que la expansión en unos pocos mercados puede producir crecimientos del orden de cientos de puntos porcentuales.
El BYD Seal U entra entre los modelos europeos de volumen
El BYD Seal U fue el modelo chino más visible en la clasificación general de julio. Con 10.007 matriculaciones, ocupó el puesto 21 en Europa, por delante de los Audi A3, Nissan Qashqai y BMW X1. El volumen creció un 60,9% respecto a julio de 2025.
Tras los primeros siete meses, el Seal U había llegado a 58.074 unidades, un 48,4% más que el año anterior. El total incluye tanto la versión completamente eléctrica como el híbrido enchufable DM-i, mucho más adecuado para los mercados en los que la infraestructura de recarga o los incentivos para BEV son limitados.
El BYD Atto 2 registró 7.679 unidades en julio, más de 12 veces las del año anterior, cuando el modelo estaba al inicio de la comercialización. El MG ZS tuvo 8.497 matriculaciones, y el MG HS llegó a 49.246 unidades tras siete meses.
Chery crece con varias marcas y varias tecnologías
Chery no entra en Europa con un solo emblema. Omoda y Jaecoo ya están disponibles en varios mercados, la marca Chery amplía su red por separado y Jetour se dirige principalmente a la zona SUV.
En julio, el grupo creció un 202%. Solo la marca Chery matriculó 5.868 automóviles, frente a 107 en julio de 2025. El resultado refleja la entrada en mercados nuevos y no puede extrapolarse de forma automática a todo el año.
La estrategia combina modelos de gasolina con sistemas híbridos completos e híbridos enchufables. Así, el grupo no depende exclusivamente de los automóviles eléctricos importados de China, a los que la Unión Europea aplica aranceles compensatorios adicionales.
Leapmotor se beneficia de la red de Stellantis
Leapmotor llegó a 9.306 automóviles en julio, un 294% más que en el mismo mes de 2025. La expansión europea se gestiona a través de Leapmotor International, sociedad en la que Stellantis tiene el control.
La asociación ofrece acceso a una red de distribución y servicio ya existente, y reduce una de las mayores dificultades para una marca nueva. Al mismo tiempo, Stellantis obtiene con rapidez modelos eléctricos competitivos en precio sin desarrollar sola cada plataforma.
El crecimiento de Leapmotor no debe sumarse de forma automática al volumen de las marcas Stellantis cuando se comparan informes distintos. Algunas estadísticas la tratan como marca china separada, y otras presentan los resultados de Stellantis incluyendo Leapmotor.
Los aranceles europeos no han detenido el crecimiento
La UE aplica desde 2024 aranceles compensatorios a los automóviles eléctricos producidos en China, por encima del arancel aduanero habitual del 10%. El nivel difiere según el fabricante y su cooperación con la investigación de la Comisión Europea.
La medida no cubre del mismo modo a los híbridos enchufables y a los automóviles con motores térmicos. Los fabricantes han respondido en tres direcciones:
- han aumentado el peso de los PHEV y de los híbridos completos en la oferta europea;
- han acelerado los proyectos de producción en Europa;
- han entrado en asociaciones con grupos y fábricas locales.
BYD desarrolla producción en Hungría y Turquía, Chery trabaja en el proyecto industrial de Barcelona y Leapmotor puede usar la infraestructura de Stellantis. En paralelo, SAIC analiza opciones de producción europea para reducir los costes logísticos y la exposición a los aranceles.
Rumanía: BYD y Chery entran en las diez primeras marcas
En Rumanía, el ascenso se hizo visible en las estadísticas de julio. BYD ocupó el quinto lugar en el mercado total, con 672 automóviles y una cuota del 5,72%. Chery fue décima, con 341 unidades.
El BYD Seal U entró en el ránking de modelos, en octava posición, con 240 ejemplares. En el segmento exclusivamente eléctrico, BYD tuvo 220 unidades, y el Dolphin Surf fue el BEV con más matriculaciones, según datos de APIA y análisis basados en las comunicaciones de DGPCI.
Tras los primeros siete meses, BYD había llegado a 2.812 automóviles en Rumanía. El volumen sigue siendo pequeño frente a Dacia, Toyota, Škoda o Volkswagen, pero el ritmo muestra que las marcas chinas ya no ocupan solo un nicho.
El resultado local debe ponerse en contexto: el mercado total cayó un 28,2% en julio. Una marca en lanzamiento, con existencias y campañas concentradas en un solo mes, puede subir con rapidez en la clasificación. El acumulado anual y la evolución de la red de servicio mostrarán si la posición puede mantenerse.
Qué debe comprobar un comprador en Rumanía
El crecimiento de las ventas reduce parte del riesgo percibido, pero no sustituye las comprobaciones hechas antes de la compra. Para una marca nueva importan:
- la distancia hasta el taller autorizado más cercano;
- la disponibilidad y el plazo de entrega de las piezas;
- las condiciones exactas de la garantía para el coche y la batería de tracción;
- el coste del seguro a todo riesgo y la política del asegurador;
- el valor probable de reventa a los tres-cinco años;
- la compatibilidad de la aplicación, las actualizaciones y los servicios conectados en Rumanía.
Una lista larga de equipamiento y un precio promocional no compensan de forma automática una red de servicio insuficiente. Al mismo tiempo, los volúmenes europeos cada vez mayores pueden acelerar el abastecimiento de piezas y el desarrollo del mercado de automóviles de ocasión.
Un cambio estructural, no solo un buen mes
La cuota del 11,2% es un récord mensual, pero la tendencia ya tiene continuidad. Las marcas chinas tenían el 10,9% en junio, y en el primer semestre superaron las 660.000 matriculaciones en el mercado europeo ampliado.
BYD, Chery y SAIC/MG forman el núcleo de este crecimiento, mientras que Leapmotor, Xpeng y Geely añaden volumen desde bases más pequeñas. La siguiente etapa se decidirá menos por las importaciones y más por su capacidad de construir coches en Europa, de sostener redes de servicio y de mantener precios competitivos tras localizar la producción.
Fuentes
- Dataforce — informe sobre el mercado del automóvil en 30 países europeos
- Comisión Europea — aranceles compensatorios para automóviles eléctricos producidos en China
- APIA — comunicados mensuales sobre el mercado del automóvil en Rumanía
- BYD Rumanía — gama y red local
- Chery Rumanía — gama disponible a nivel local
- Stellantis — información sobre Leapmotor International