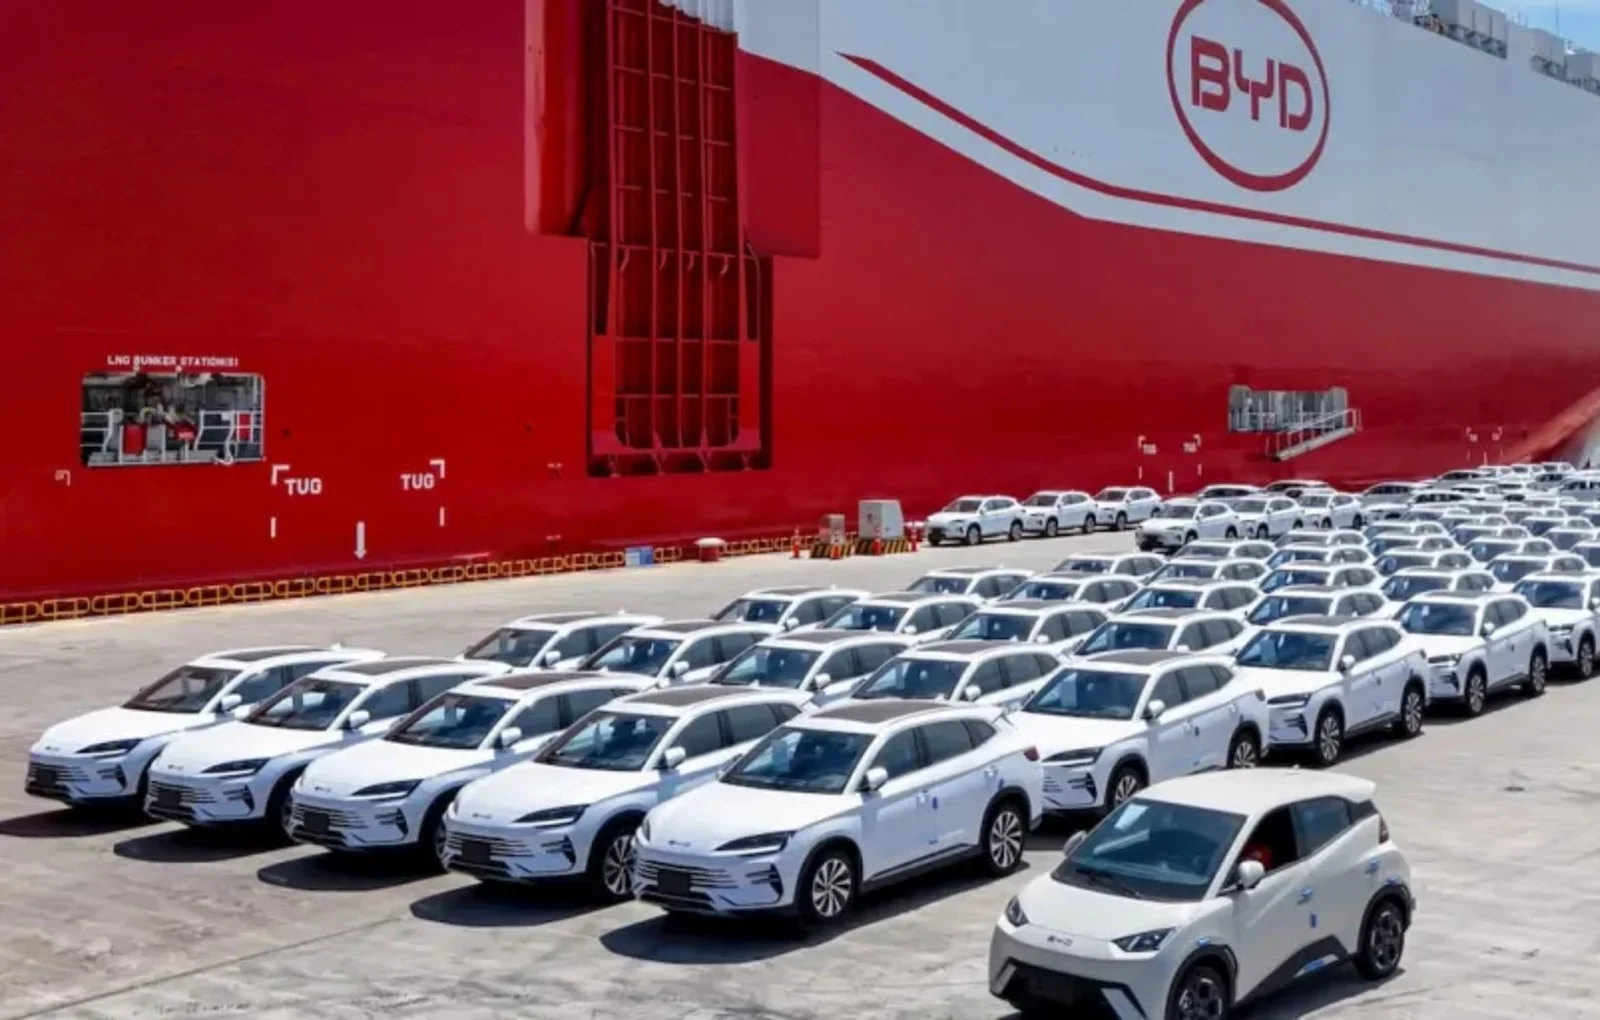
Automobiles BYD préparées pour l’export. Les constructeurs chinois élargissent en même temps la gamme, les réseaux de distribution et la capacité industrielle hors de Chine. Image de presse BYD.
Les voitures chinoises atteignent une part record en Europe. BYD passe devant Chery et MG
Les marques automobiles chinoises ont occupé 11,2 % du marché européen en juillet 2026, la plus forte part mensuelle enregistrée jusqu’ici. Leurs immatriculations ont augmenté de 107 % par rapport au même mois de 2025, dans un marché total qui n’a progressé que de 4,1 %.
Les données préliminaires Dataforce couvrent environ 98 % des immatriculations de l’Union européenne, du Royaume-Uni, de la Norvège, de l’Islande et de la Suisse. La classification concerne les marques chinoises, pas toutes les entreprises détenues par des groupes de Chine : Volvo, par exemple, est contrôlée par Geely, mais est comptabilisée à part comme marque européenne.
BYD, avec la marque premium Denza, a occupé la première place parmi les groupes chinois en juillet. Elle a été suivie par Chery, qui réunit dans le rapport les marques Chery, Omoda, Jaecoo et Jetour, et par SAIC Motor, propriétaire de MG.
Une voiture neuve sur neuf porte déjà une marque de Chine
La part de 11,2 % signifie que plus d’une voiture neuve sur neuf immatriculée en Europe en juillet appartenait à une marque chinoise. En juin, la part avait été de 10,9 %, avec 150 272 unités et une hausse de 118 %.
L’avance ne peut plus s’expliquer par une seule marque ou un seul type de propulsion. Les constructeurs de Chine vendent des électriques, des hybrides rechargeables, des hybrides complets et des modèles essence classiques. Cette diversification les protège du changement des programmes nationaux pour l’électrique et des droits supplémentaires que l’UE applique à certaines automobiles BEV fabriquées en Chine.
En juillet, les évolutions communiquées pour les principaux groupes ont été :
| Groupe ou marque | Évolution par rapport à juillet 2025 | Détail pertinent |
|---|---|---|
| BYD, y compris Denza | +150% | premier groupe chinois du mois |
| Chery, Omoda, Jaecoo et Jetour | +202% | deuxième place parmi les groupes chinois |
| Leapmotor | +294% | 9 306 automobiles |
| Xpeng | +270% | 5 244 automobiles |
| SAIC/MG | +22% | croissance plus lente, mais volume élevé |
| Geely | +21% | expansion rapide de la marque propre |
Les pourcentages très élevés doivent être lus avec la base de comparaison. Xpeng, Leapmotor ou la marque Geely avaient des volumes européens faibles en 2025, de sorte que l’expansion sur quelques marchés peut produire des hausses de l’ordre de plusieurs centaines de pour cent.
La BYD Seal U entre parmi les modèles européens de volume
La BYD Seal U a été le modèle chinois le plus visible dans le classement général de juillet. Avec 10 007 immatriculations, elle a occupé la 21e place en Europe, devant les Audi A3, Nissan Qashqai et BMW X1. Le volume a augmenté de 60,9 % par rapport à juillet 2025.
Après les sept premiers mois, la Seal U était arrivée à 58 074 unités, 48,4 % de plus que l’année précédente. Le total inclut à la fois la version entièrement électrique et l’hybride rechargeable DM-i, bien plus adapté aux marchés où l’infrastructure de recharge ou les incitations pour les BEV sont limitées.
La BYD Atto 2 a enregistré 7 679 unités en juillet, plus de 12 fois celles de l’année précédente, lorsque le modèle était au début de la commercialisation. La MG ZS a eu 8 497 immatriculations, et la MG HS est arrivée à 49 246 unités après sept mois.
Chery croît par plusieurs marques et plusieurs technologies
Chery n’entre pas en Europe avec un seul emblème. Omoda et Jaecoo sont déjà disponibles sur plusieurs marchés, la marque Chery élargit son réseau séparément, et Jetour s’adresse surtout à la zone SUV.
En juillet, le groupe a augmenté de 202 %. La seule marque Chery a immatriculé 5 868 automobiles, contre 107 en juillet 2025. Le résultat reflète l’entrée sur de nouveaux marchés et ne peut pas être extrapolé automatiquement pour toute l’année.
La stratégie combine des modèles essence avec des systèmes hybrides complets et hybrides rechargeables. Ainsi, le groupe ne dépend pas exclusivement des automobiles électriques importées de Chine, auxquelles l’Union européenne applique des droits compensateurs supplémentaires.
Leapmotor bénéficie du réseau Stellantis
Leapmotor est arrivée à 9 306 automobiles en juillet, 294 % de plus que le même mois de 2025. L’expansion européenne est gérée via Leapmotor International, société dont Stellantis détient le contrôle.
Le partenariat donne accès à un réseau de distribution et d’après-vente déjà existant, ce qui réduit l’une des plus grandes difficultés pour une marque nouvelle. En même temps, Stellantis obtient rapidement des modèles électriques compétitifs en prix sans développer seule chaque plateforme.
La croissance de Leapmotor ne doit pas être ajoutée automatiquement au volume des marques Stellantis lorsque l’on compare des rapports différents. Certaines statistiques la traitent comme une marque chinoise séparée, d’autres présentent les résultats Stellantis y compris Leapmotor.
Les droits européens n’ont pas arrêté la croissance
L’UE applique depuis 2024 des droits compensateurs aux automobiles électriques produites en Chine, en plus du tarif douanier habituel de 10 %. Le niveau diffère selon le constructeur et selon sa coopération avec l’enquête de la Commission européenne.
La mesure ne couvre pas de la même façon les hybrides rechargeables et les automobiles à moteurs thermiques. Les constructeurs ont répondu dans trois directions :
- ils ont augmenté la part des PHEV et des hybrides complets dans l’offre européenne ;
- ils ont accéléré les projets de production en Europe ;
- ils sont entrés en partenariat avec des groupes et des usines locaux.
BYD développe une production en Hongrie et en Turquie, Chery travaille au projet industriel de Barcelone, et Leapmotor peut utiliser l’infrastructure Stellantis. En parallèle, SAIC examine des options de production européenne pour réduire les coûts logistiques et l’exposition aux droits.
Roumanie : BYD et Chery entrent dans les dix premières marques
En Roumanie, l’ascension est devenue visible dans les statistiques de juillet. BYD a occupé la cinquième place du marché total, avec 672 automobiles et une part de 5,72 %. Chery a été dixième, avec 341 unités.
La BYD Seal U est entrée dans le classement des modèles, à la huitième place, avec 240 exemplaires. Sur le segment exclusivement électrique, BYD a eu 220 unités, et la Dolphin Surf a été le BEV le plus immatriculé, selon les données APIA et des analyses fondées sur les déclarations DGPCI.
Après les sept premiers mois, BYD était arrivée à 2 812 automobiles en Roumanie. Le volume reste petit face à Dacia, Toyota, Škoda ou Volkswagen, mais le rythme montre que les marques chinoises n’occupent plus seulement une niche.
Le résultat local doit être mis en contexte : le marché total a baissé de 28,2 % en juillet. Une marque en lancement, avec des stocks et des campagnes concentrés sur un seul mois, peut monter rapidement au classement. Le cumul annuel et l’évolution du réseau d’après-vente montreront si la position peut être conservée.
Ce qu’un acheteur en Roumanie doit vérifier
La hausse des ventes réduit une partie du risque perçu, mais ne remplace pas les vérifications faites avant l’achat. Pour une marque nouvelle, comptent :
- la distance jusqu’au garage agréé le plus proche ;
- la disponibilité et le délai de livraison des pièces ;
- les conditions exactes de la garantie pour la voiture et la batterie de traction ;
- le coût de l’assurance tous risques et la politique de l’assureur ;
- la valeur probable de revente après trois à cinq ans ;
- la compatibilité de l’application, des mises à jour et des services connectés en Roumanie.
Une longue liste d’équipements et un prix promotionnel ne compensent pas automatiquement un réseau d’après-vente insuffisant. En même temps, des volumes européens de plus en plus importants peuvent accélérer l’approvisionnement en pièces et le développement du marché de l’occasion.
Un changement structurel, pas seulement un bon mois
La part de 11,2 % est un record mensuel, mais la tendance a déjà une continuité. Les marques chinoises avaient 10,9 % en juin, et au premier semestre elles ont dépassé 660 000 immatriculations sur le marché européen élargi.
BYD, Chery et SAIC/MG forment le noyau de cette croissance, tandis que Leapmotor, Xpeng et Geely ajoutent du volume à partir de bases plus petites. L’étape suivante sera décidée moins par les importations et davantage par leur capacité à construire des voitures en Europe, à soutenir des réseaux d’après-vente et à conserver des prix compétitifs après la localisation de la production.
Sources
- Dataforce — rapport sur le marché automobile de 30 pays européens
- Commission européenne — droits compensateurs sur les automobiles électriques produites en Chine
- APIA — communiqués mensuels sur le marché automobile roumain
- BYD Roumanie — gamme et réseau local
- Chery Roumanie — gamme disponible localement
- Stellantis — informations sur Leapmotor International